Le grand événement des marchés américains : $MRVL débourse 115 milliards de dollars pour acquérir $LITE !
Aujourd’hui, Marvell a enfin annoncé officiellement l’acquisition de Lumentum.
L’ampleur de cette transaction a vraiment dépassé les attentes de beaucoup de monde.
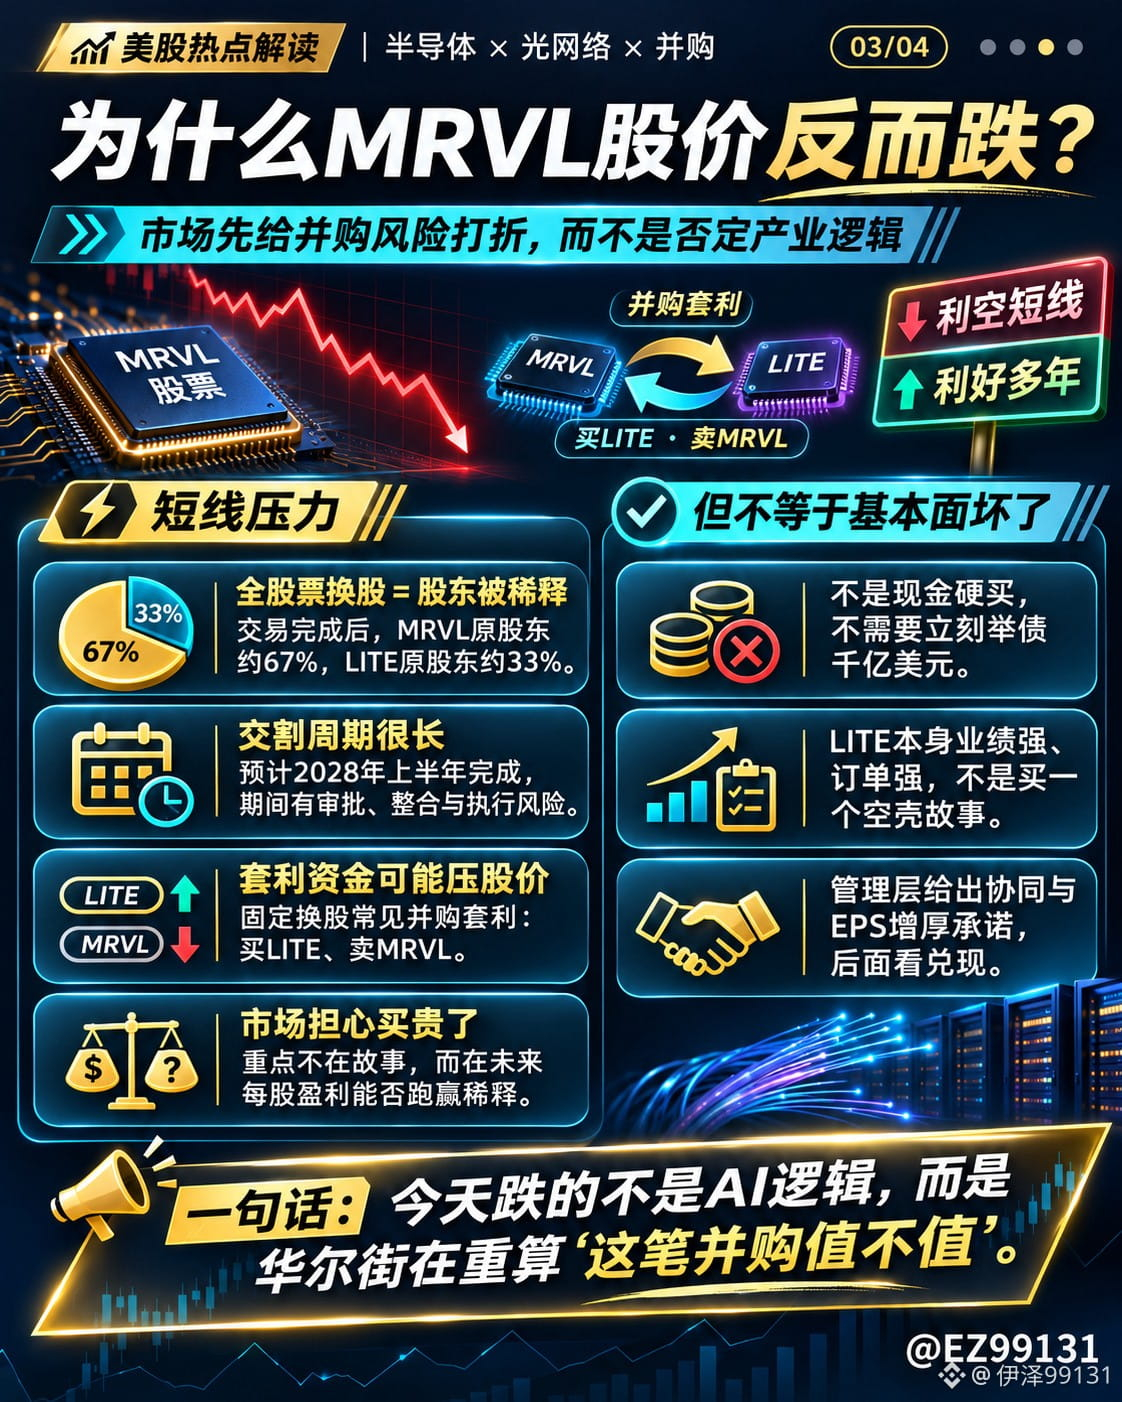
$MRVL débourse 115 milliards de dollars pour acquérir $LITE , mais le cours de l’action dégringole depuis plusieurs séances. Je pense que cette opération cache quelque chose.
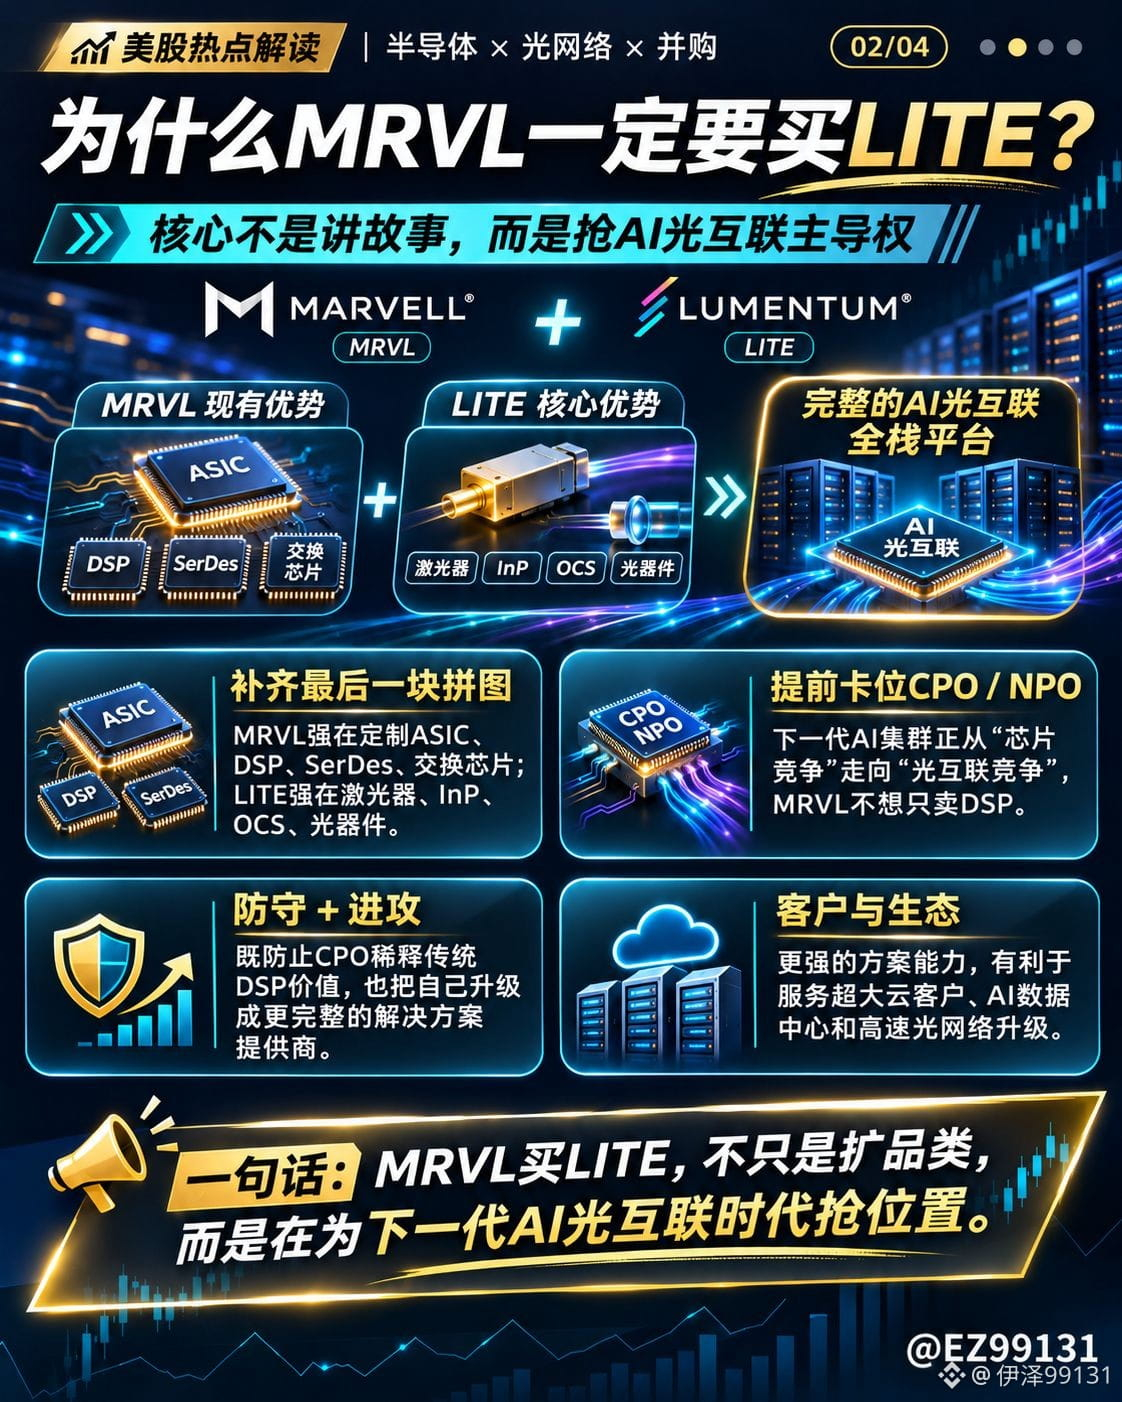
Ce que Marvell veut vraiment acheter, ce ne sont pas seulement les revenus de Lumentum, mais aussi ses lasers en phosphure d’indium (InP), ses composants optiques et ses capacités de production.
MRVL excelle dans les ASIC, les DSP, les SerDes et les puces réseau à haut débit. Mais à mesure que les clusters d’IA prennent de l’ampleur, la concurrence s’étend désormais de la puissance de calcul aux interconnexions optiques.
Le développement de la technologie CPO, en particulier, pourrait réduire la valeur de certains DSP traditionnels. En rachetant LITE, MRVL comble certaines lacunes technologiques tout en se positionnant à l’avance sur la prochaine génération de centres de données dédiés à l’IA.
Mais la question est : cette acquisition vaut-elle vraiment son prix ?
La valeur d’entreprise implicite de la transaction est d’environ 115 milliards de dollars. L’opération se fera entièrement en actions, à raison de 4,5 actions MRVL pour chaque action LITE, et devrait être finalisée au premier semestre 2028.
Il ne s’agit pas de lever plus de 100 milliards de dollars sur les marchés pour financer l’acquisition, mais l’opération entraînera bel et bien une dilution du capital. Une fois la transaction finalisée, les actionnaires actuels de MRVL devraient détenir seulement 67 % de la société fusionnée.
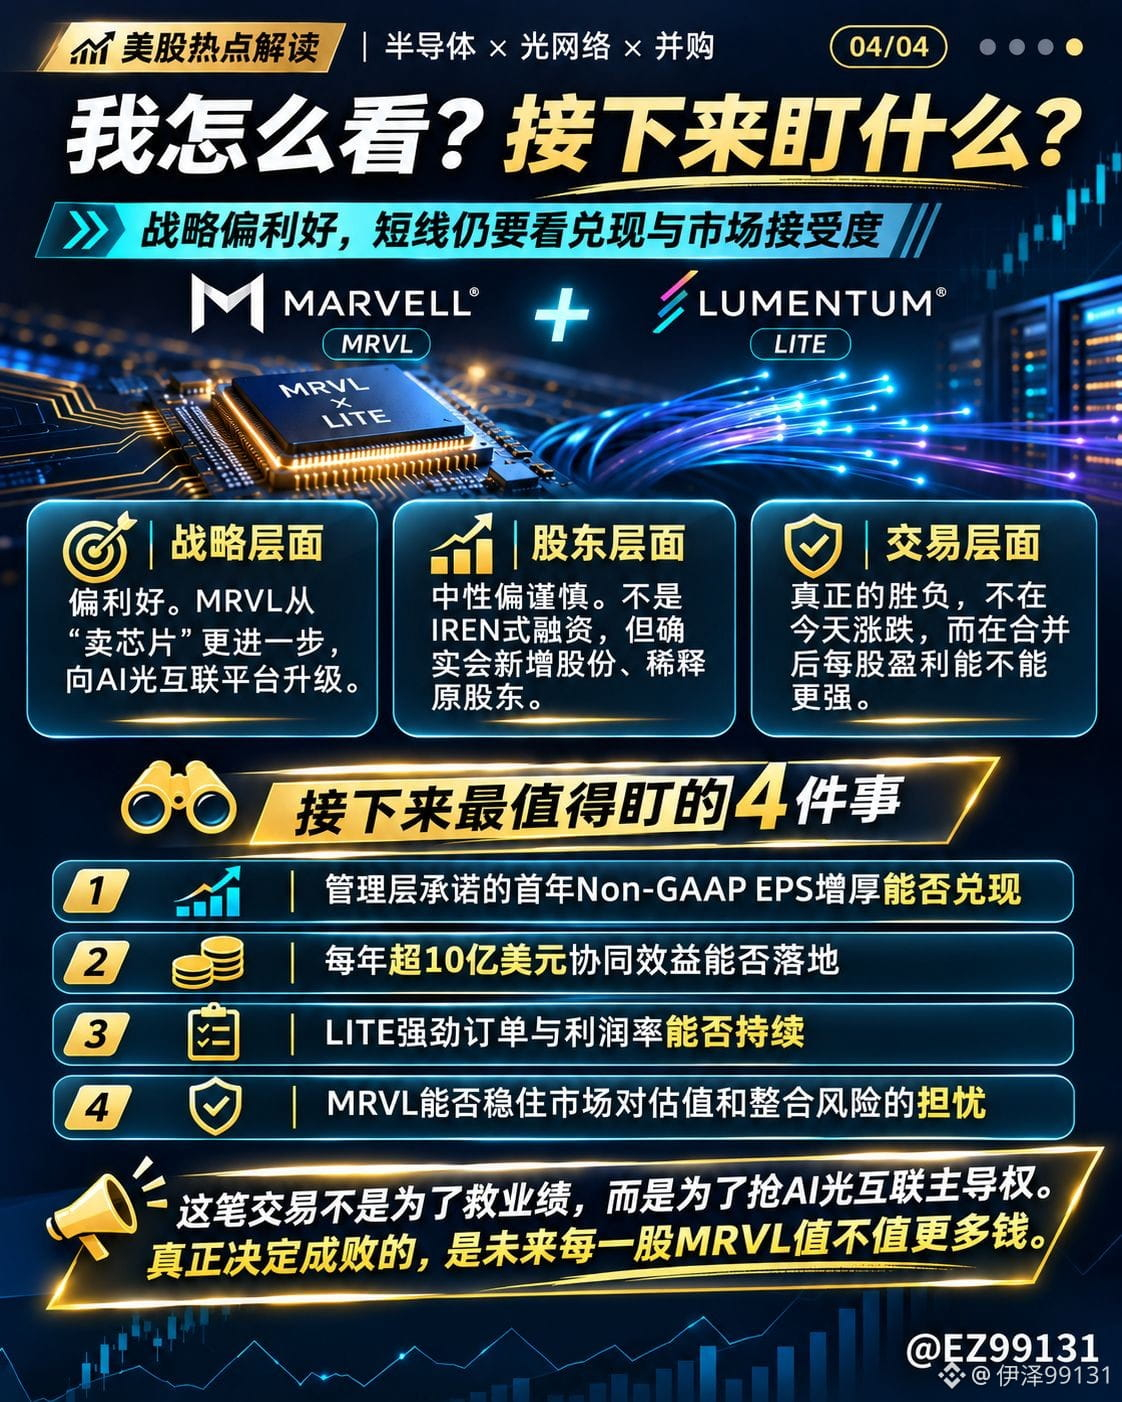
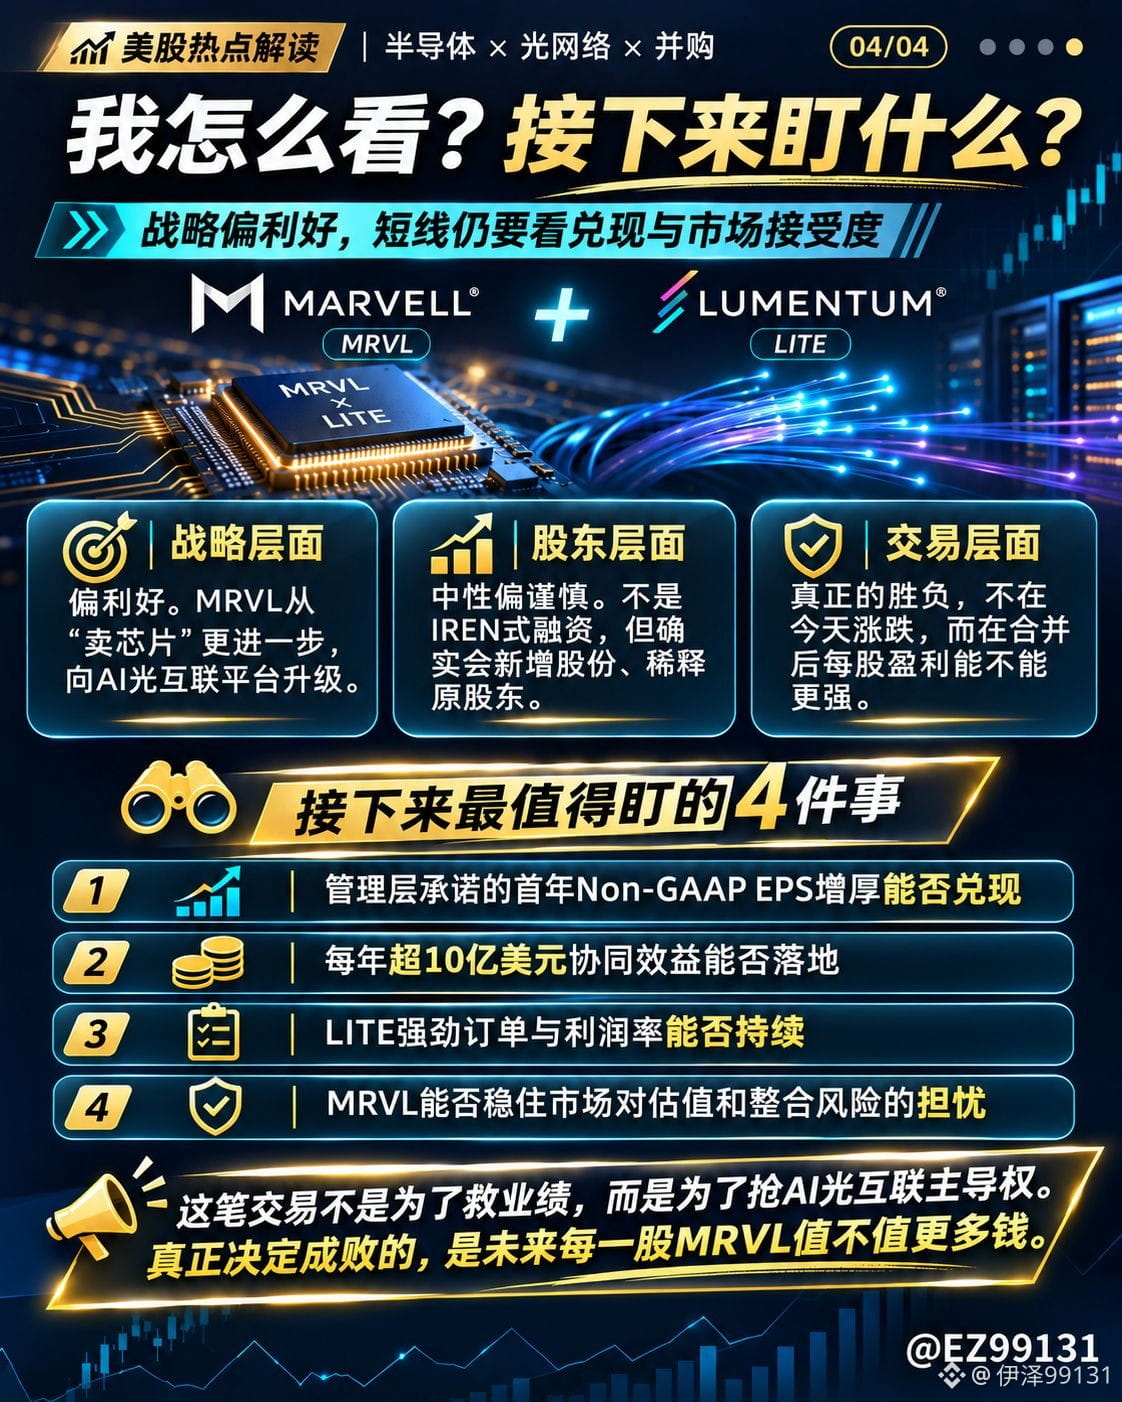
La direction promet plus d’un milliard de dollars de synergies annuelles et prévoit une hausse du BPA ajusté dès la première année suivant la finalisation de l’opération.
Si ces promesses se concrétisent, le potentiel à long terme est effectivement considérable.
À mon avis, l’orientation stratégique de MRVL est pertinente, mais un bon actif ne justifie pas n’importe quel prix.
Ce qui inquiète Wall Street, ce n’est pas l’absence d’avenir pour les interconnexions optiques dédiées à l’IA, mais le risque que Marvell paie trop cher pour prendre pied sur ce marché.
Pour savoir si cette opération sera finalement favorable ou défavorable, le plus important n’est pas la hausse ou la baisse du cours aujourd’hui, mais la capacité des bénéfices par action à dépasser réellement le coût de la dilution.
Les opportunités dans les interconnexions optiques pour l’IA sont considérables, mais la rentabilité finale pour les actionnaires dépendra aussi du rendement des capitaux investis.
Aujourd’hui, Marvell a enfin annoncé officiellement l’acquisition de Lumentum.
L’ampleur de cette transaction a vraiment dépassé les attentes de beaucoup de monde.
$MRVL débourse 115 milliards de dollars pour acquérir $LITE , mais le cours de l’action dégringole depuis plusieurs séances. Je pense que cette opération cache quelque chose.
Ce que Marvell veut vraiment acheter, ce ne sont pas seulement les revenus de Lumentum, mais aussi ses lasers en phosphure d’indium (InP), ses composants optiques et ses capacités de production.
MRVL excelle dans les ASIC, les DSP, les SerDes et les puces réseau à haut débit. Mais à mesure que les clusters d’IA prennent de l’ampleur, la concurrence s’étend désormais de la puissance de calcul aux interconnexions optiques.
Le développement de la technologie CPO, en particulier, pourrait réduire la valeur de certains DSP traditionnels. En rachetant LITE, MRVL comble certaines lacunes technologiques tout en se positionnant à l’avance sur la prochaine génération de centres de données dédiés à l’IA.
Mais la question est : cette acquisition vaut-elle vraiment son prix ?
La valeur d’entreprise implicite de la transaction est d’environ 115 milliards de dollars. L’opération se fera entièrement en actions, à raison de 4,5 actions MRVL pour chaque action LITE, et devrait être finalisée au premier semestre 2028.
Il ne s’agit pas de lever plus de 100 milliards de dollars sur les marchés pour financer l’acquisition, mais l’opération entraînera bel et bien une dilution du capital. Une fois la transaction finalisée, les actionnaires actuels de MRVL devraient détenir seulement 67 % de la société fusionnée.
La direction promet plus d’un milliard de dollars de synergies annuelles et prévoit une hausse du BPA ajusté dès la première année suivant la finalisation de l’opération.
Si ces promesses se concrétisent, le potentiel à long terme est effectivement considérable.
À mon avis, l’orientation stratégique de MRVL est pertinente, mais un bon actif ne justifie pas n’importe quel prix.
Ce qui inquiète Wall Street, ce n’est pas l’absence d’avenir pour les interconnexions optiques dédiées à l’IA, mais le risque que Marvell paie trop cher pour prendre pied sur ce marché.
Pour savoir si cette opération sera finalement favorable ou défavorable, le plus important n’est pas la hausse ou la baisse du cours aujourd’hui, mais la capacité des bénéfices par action à dépasser réellement le coût de la dilution.
Les opportunités dans les interconnexions optiques pour l’IA sont considérables, mais la rentabilité finale pour les actionnaires dépendra aussi du rendement des capitaux investis.