
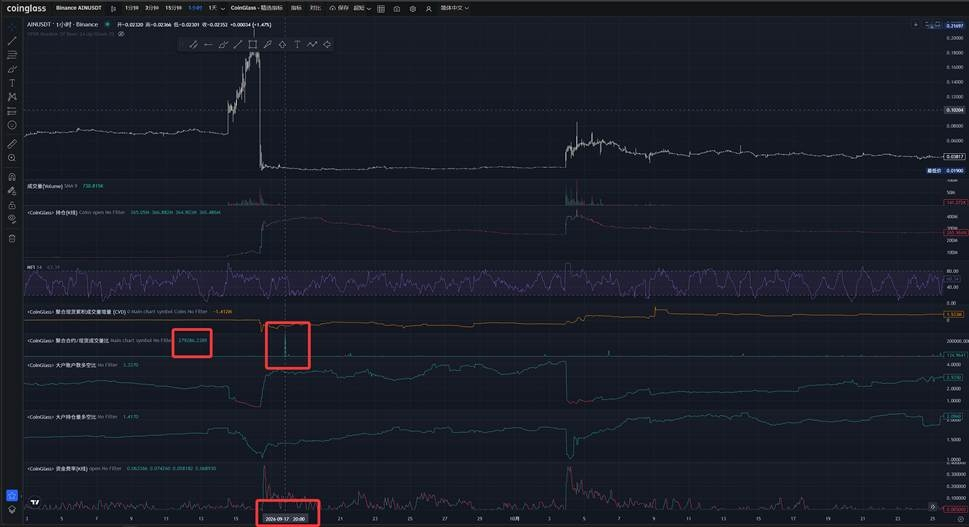
Le 17/9 vers 20 h, le teneur de marché est entré sur le marché autour de 0.023 pour constituer une position ; le ratio contrats/spot a enregistré un volume colossal.
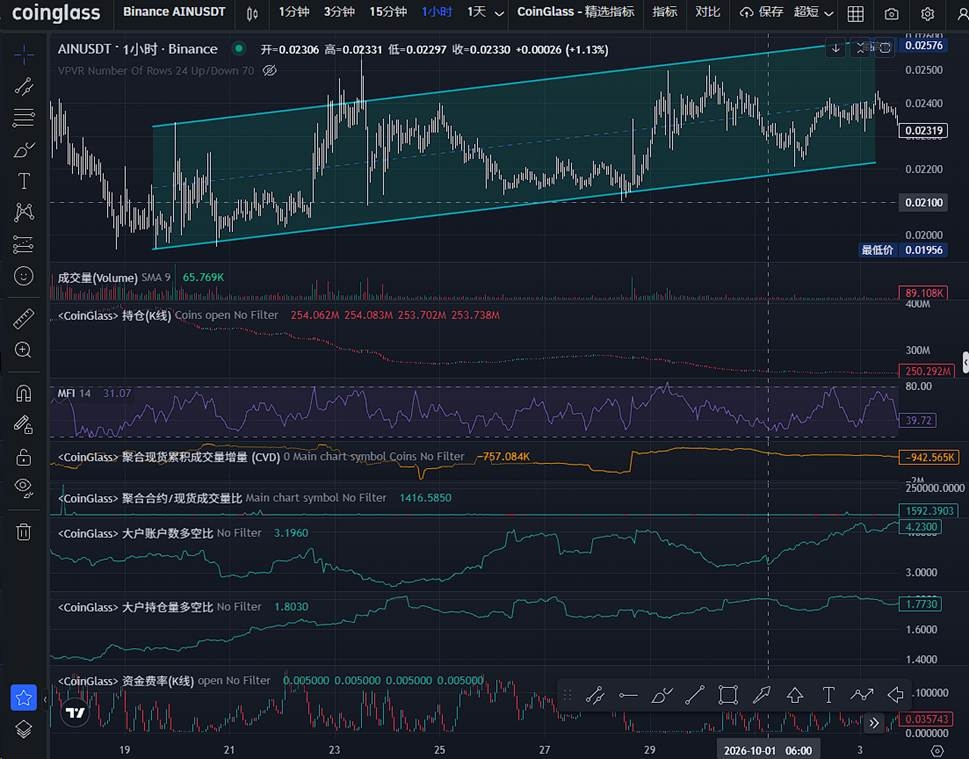
Du 19/9 au 3/10, oscillations dans un large canal ; prendre position en fonction des résistances et des supports du graphique.
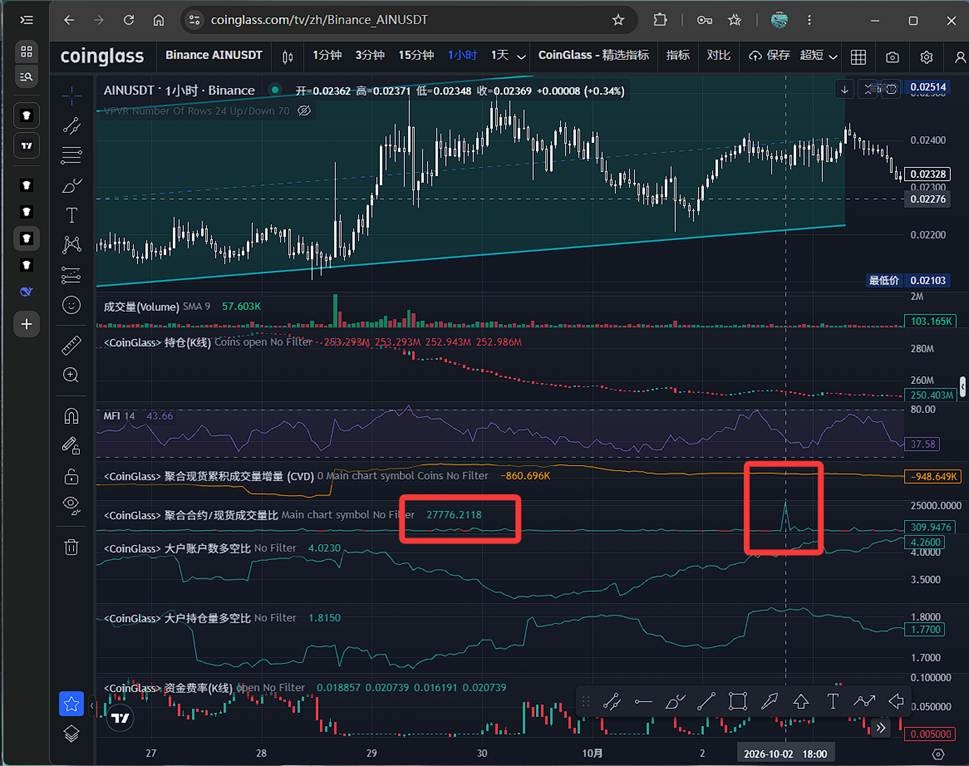
Le 2/10 à 18 h, le teneur de marché a de nouveau renforcé sa position autour de 0.023 ; le ratio contrats/spot a enregistré un volume colossal.
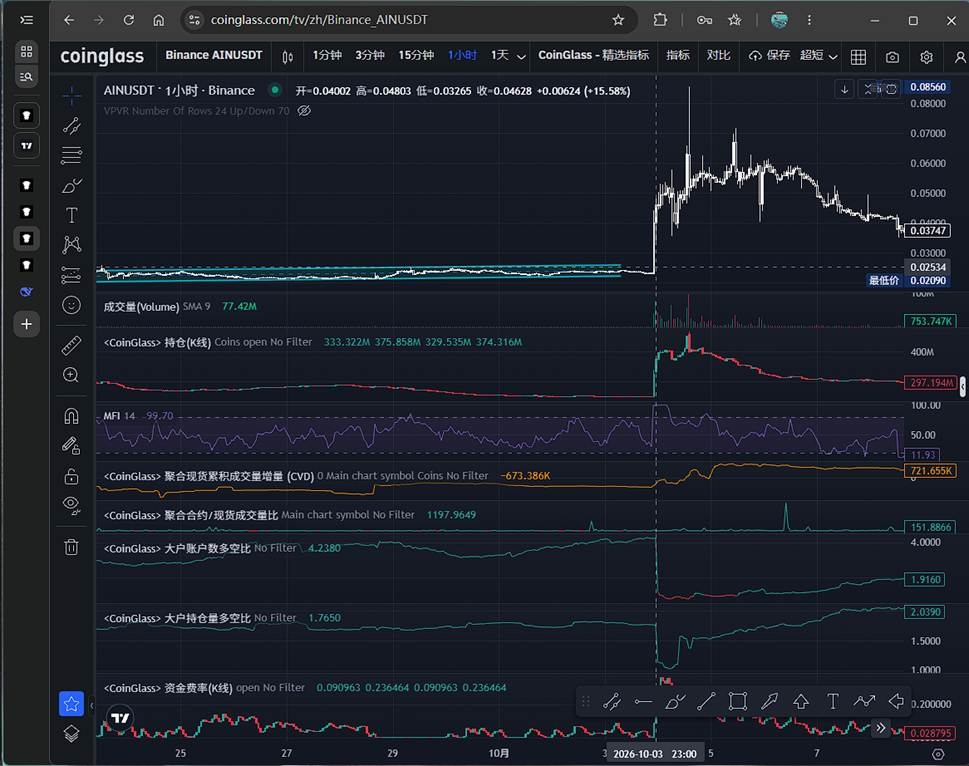
Le 3/10, le prix du jeton a décollé ; le teneur de marché a liquidé les vendeurs à découvert en faisant osciller les cours à haut niveau.
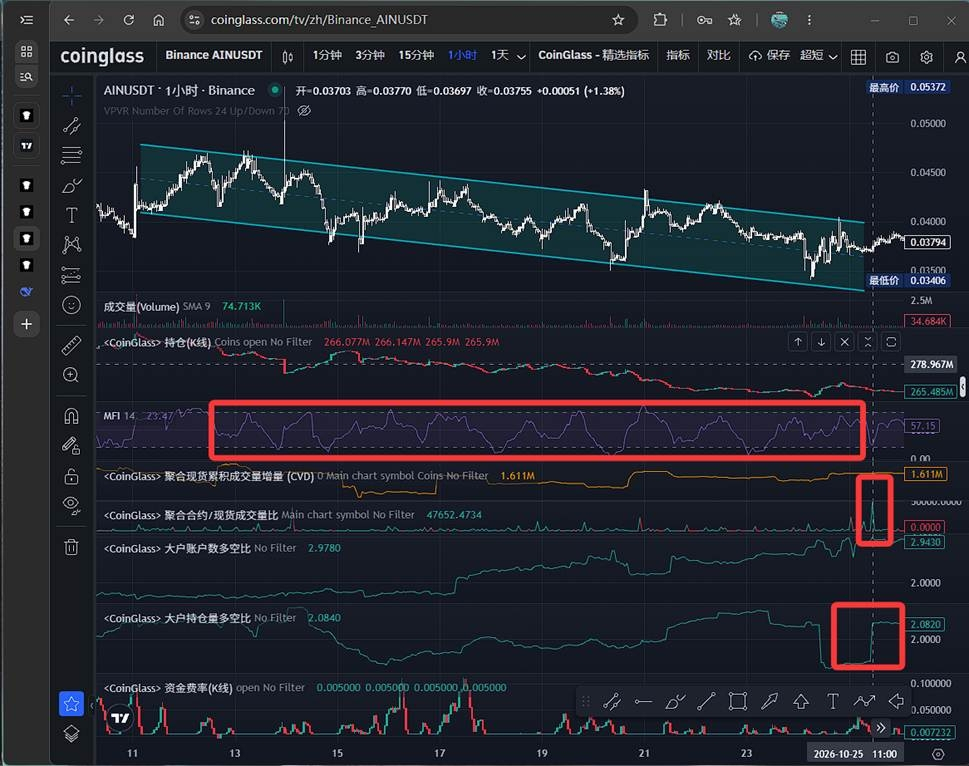
Du 11/10 au 25/10, dans un canal baissier, l’intérêt ouvert n’a cessé de diminuer : le teneur de marché distribuait ses positions. Utiliser le canal et le MFI pour prendre position. Le 25 à 11 h, le ratio contrats/spot a enregistré un volume colossal, tandis que le ratio long/short des positions des gros investisseurs a augmenté de façon anormale : le teneur de marché est entré sur le marché.
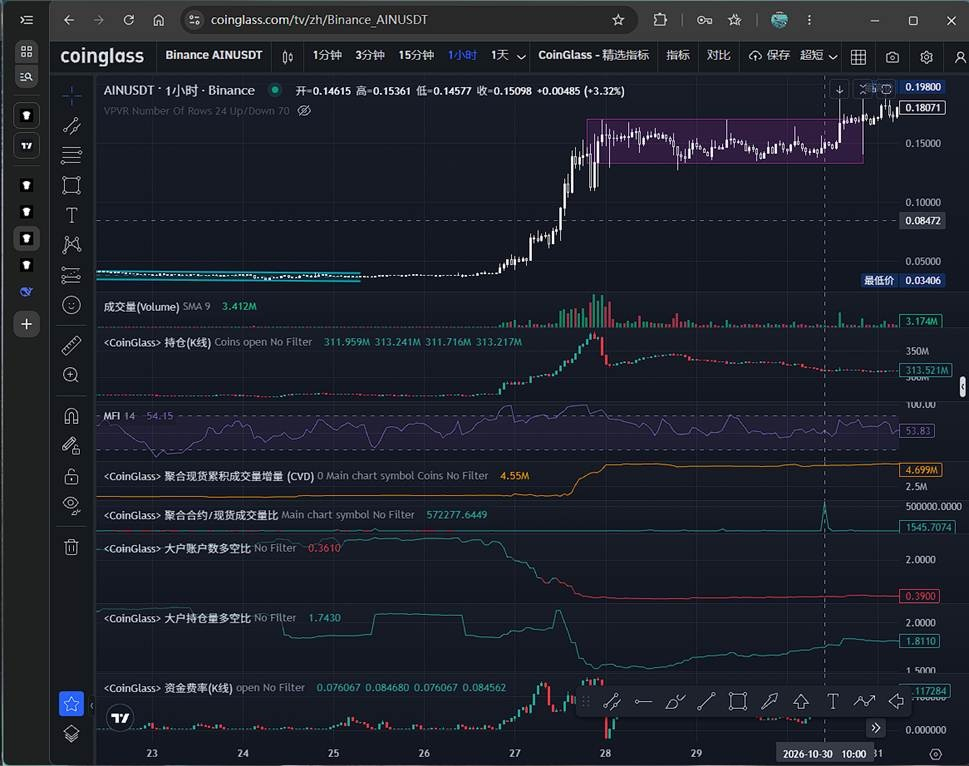
Le 26/10, le prix s’est embrasé et a décollé, provoquant une liquidation massive des vendeurs à découvert. Consolidation à haut niveau, en attendant l’entrée des petits investisseurs.
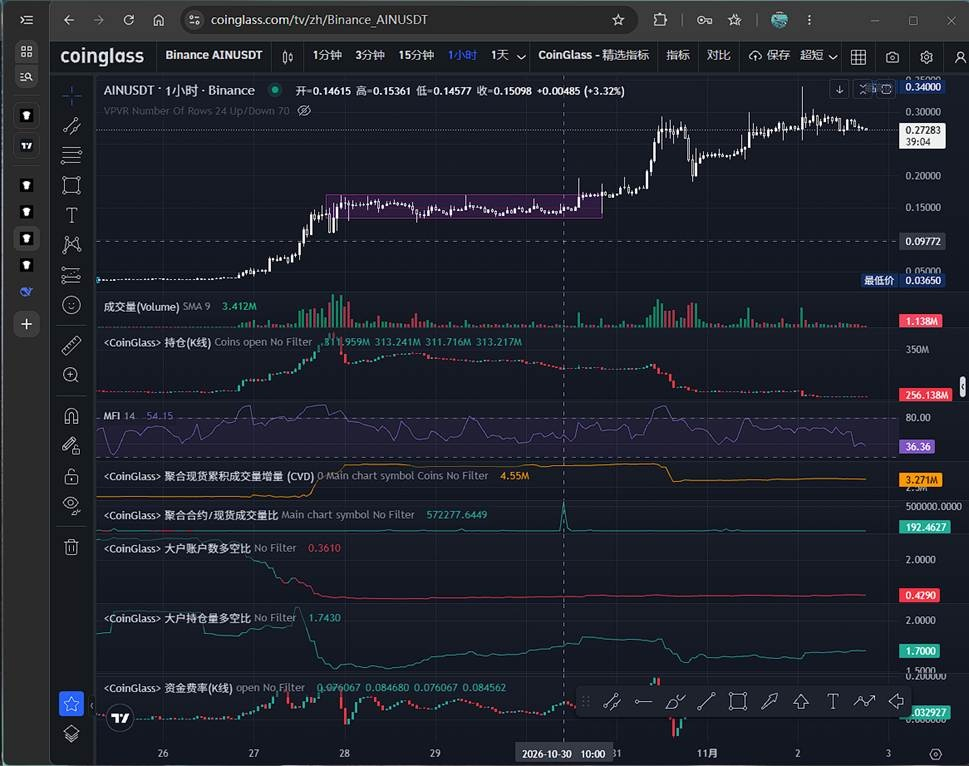
Les petits porteurs sont majoritairement vendeurs à découvert, tandis que les teneurs de marché font monter les cours. Le ratio long/short des gros détenteurs évolue peu ; ils n’ont pas encore entièrement écoulé leurs positions et la tendance n’est pas terminée.