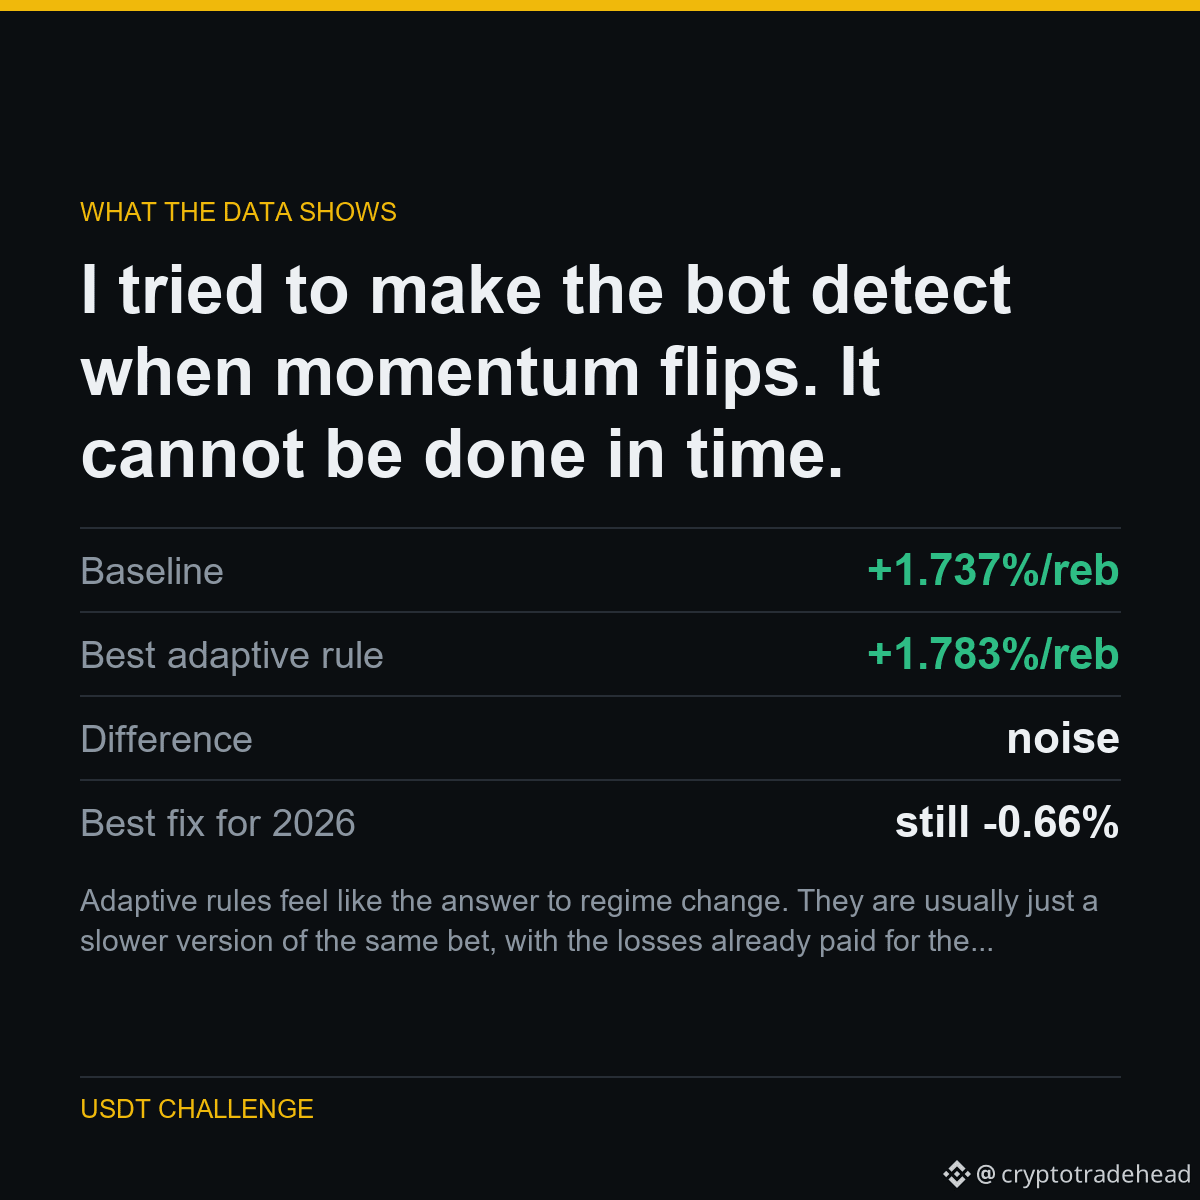
Les règles adaptatives semblent être la solution aux changements de régime. En réalité, elles ne sont généralement qu’une version plus lente du même pari, où les pertes ont déjà payé le prix du signal.
Voici d’où vient cette idée.
J’ai essayé de faire détecter au bot les retournements de momentum. C’est impossible de le faire à temps.
Le momentum s’est inversé en 2026. La solution évidente : surveiller les performances récentes et passer à la règle opposée quand le momentum cesse d’être rentable.
J’ai testé cette approche sur six fenêtres rétrospectives différentes. La meilleure a rapporté +1.783 % par rééquilibrage, contre une référence de +1.737 % — un écart impossible à distinguer du bruit. Toutes les autres fenêtres ont donné de moins bons résultats. Aucune n’a corrigé le problème de 2026.
La raison est simple : quand les performances passées vous indiquent que le régime a changé, vous avez déjà subi les pertes qui vous l’ont appris.
Dans le cadre d’une expérience publique : de 5 063 USDT à 1 000 000 USDT, tous les résultats sont publiés — y compris ceux qui me font mal paraître.
Exécuté sur $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Voici d’où vient cette idée.
J’ai essayé de faire détecter au bot les retournements de momentum. C’est impossible de le faire à temps.
Le momentum s’est inversé en 2026. La solution évidente : surveiller les performances récentes et passer à la règle opposée quand le momentum cesse d’être rentable.
J’ai testé cette approche sur six fenêtres rétrospectives différentes. La meilleure a rapporté +1.783 % par rééquilibrage, contre une référence de +1.737 % — un écart impossible à distinguer du bruit. Toutes les autres fenêtres ont donné de moins bons résultats. Aucune n’a corrigé le problème de 2026.
La raison est simple : quand les performances passées vous indiquent que le régime a changé, vous avez déjà subi les pertes qui vous l’ont appris.
Dans le cadre d’une expérience publique : de 5 063 USDT à 1 000 000 USDT, tous les résultats sont publiés — y compris ceux qui me font mal paraître.
Exécuté sur $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData