($SNDK ) SanDisk exerce actuellement une activité qui semble plutôt solide. Les centres de données dédiés à l’IA ont besoin de davantage de stockage, la demande en mémoire augmente et les entreprises sont prêtes à dépenser des sommes considérables pour sécuriser leur approvisionnement. Mais voici le problème : une entreprise excellente ne fait pas automatiquement de son action un excellent achat à n’importe quel prix.
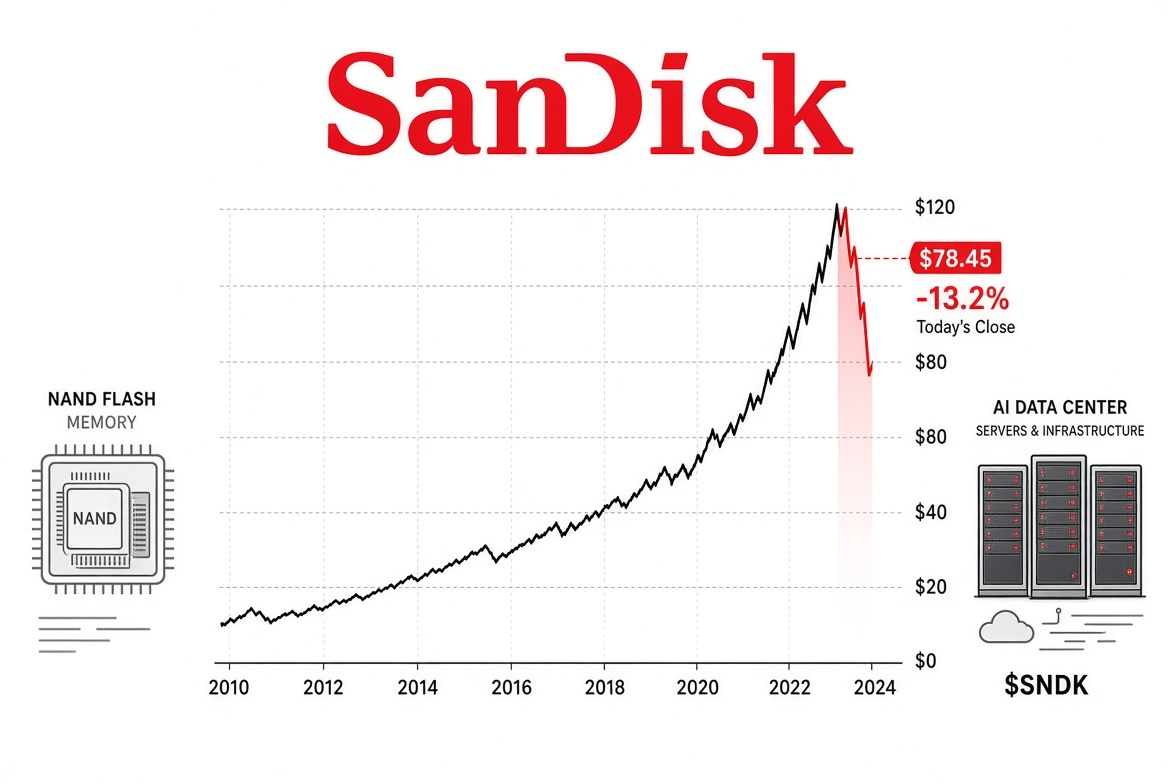
SNDK se négocie autour de 1 150,89 $ selon le dernier cours de clôture communiqué en séance régulière, en baisse d’environ 13,47 %. C’est une chute douloureuse, surtout après une telle envolée au cours de l’année écoulée. Le titre a déjà montré à quel point le sentiment du marché peut changer rapidement lorsque les attentes deviennent trop élevées.
Ce qui est intéressant, c’est que SanDisk vient de publier des résultats particulièrement solides. Son chiffre d’affaires du premier trimestre de l’exercice 2027 a atteint 11,03 milliards de dollars, dépassant les prévisions des analystes, qui tablaient sur 10,71 milliards. Le bénéfice ajusté s’est établi à 49,51 dollars par action, là aussi au-dessus des prévisions. Le chiffre d’affaires lié aux centres de données a atteint 4,08 milliards de dollars, ce qui montre à quel point les infrastructures d’IA sont devenues importantes pour l’entreprise.
Alors, pourquoi l’action est-elle sous pression ?
Je pense que les investisseurs commencent à se poser une question plus difficile : combien de temps cette croissance peut-elle se poursuivre, et dans quelle mesure est-elle déjà intégrée dans le cours de l’action ?
SanDisk a également présenté des prévisions solides pour le prochain trimestre, avec un chiffre d’affaires attendu d’environ 12,4 milliards de dollars au point médian. C’est impressionnant. L’entreprise a même annoncé un fractionnement d’actions à raison de huit pour une, prévu le 19 novembre. Mais un fractionnement d’actions ne crée pas de nouvelle valeur pour l’entreprise. Il ne fait que modifier le nombre d’actions et leur prix unitaire.
Il existe un autre risque qui mérite notre attention. Le secteur de la mémoire est cyclique. Lorsque la demande est forte et l’offre limitée, les fabricants peuvent réaliser d’énormes bénéfices. Mais la situation peut changer si les concurrents augmentent leur production ou si les dépenses dans l’IA ralentissent. Même une entreprise disposant de contrats solides avec ses clients n’est pas totalement à l’abri de ce cycle.
La récente faiblesse des autres actions du secteur de la mémoire mérite également d’être surveillée. Le titre de Kioxia a fortement chuté après que ses dernières prévisions ont déçu les investisseurs, malgré une demande toujours soutenue pour le stockage lié à l’IA. Cela me montre que le marché se montre plus sélectif. Une bonne demande ne suffit plus. Les investisseurs veulent des preuves claires que les entreprises peuvent transformer cette demande en bénéfices durables.
Pour les prochaines 24 heures, mon signal est baissier, avec une possibilité de rebond technique. La forte baisse montre que les vendeurs ont actuellement l’avantage. Si SNDK se stabilise et que les acheteurs reviennent, une tentative de reprise pourrait se dessiner. Mais je voudrais voir un volume d’achat plus important avant de parler d’un véritable retournement. Une nouvelle séance faible pourrait accentuer la pression.
Je reste convaincu par les perspectives à long terme de la demande de stockage. Les modèles d’IA ont besoin de données, les centres de données ont besoin de stockage, et SanDisk est bien placée pour profiter de cette demande. Mais je ne pense pas que les investisseurs devraient ignorer la valorisation, la concurrence ou le risque de ralentissement du marché de la mémoire simplement parce que les derniers résultats étaient solides.
Parfois, le plus important sur les marchés n’est pas la qualité des résultats d’une entreprise, mais de savoir s’ils sont suffisamment bons pour répondre aux attentes.
C’est le véritable test qui attend SanDisk maintenant.