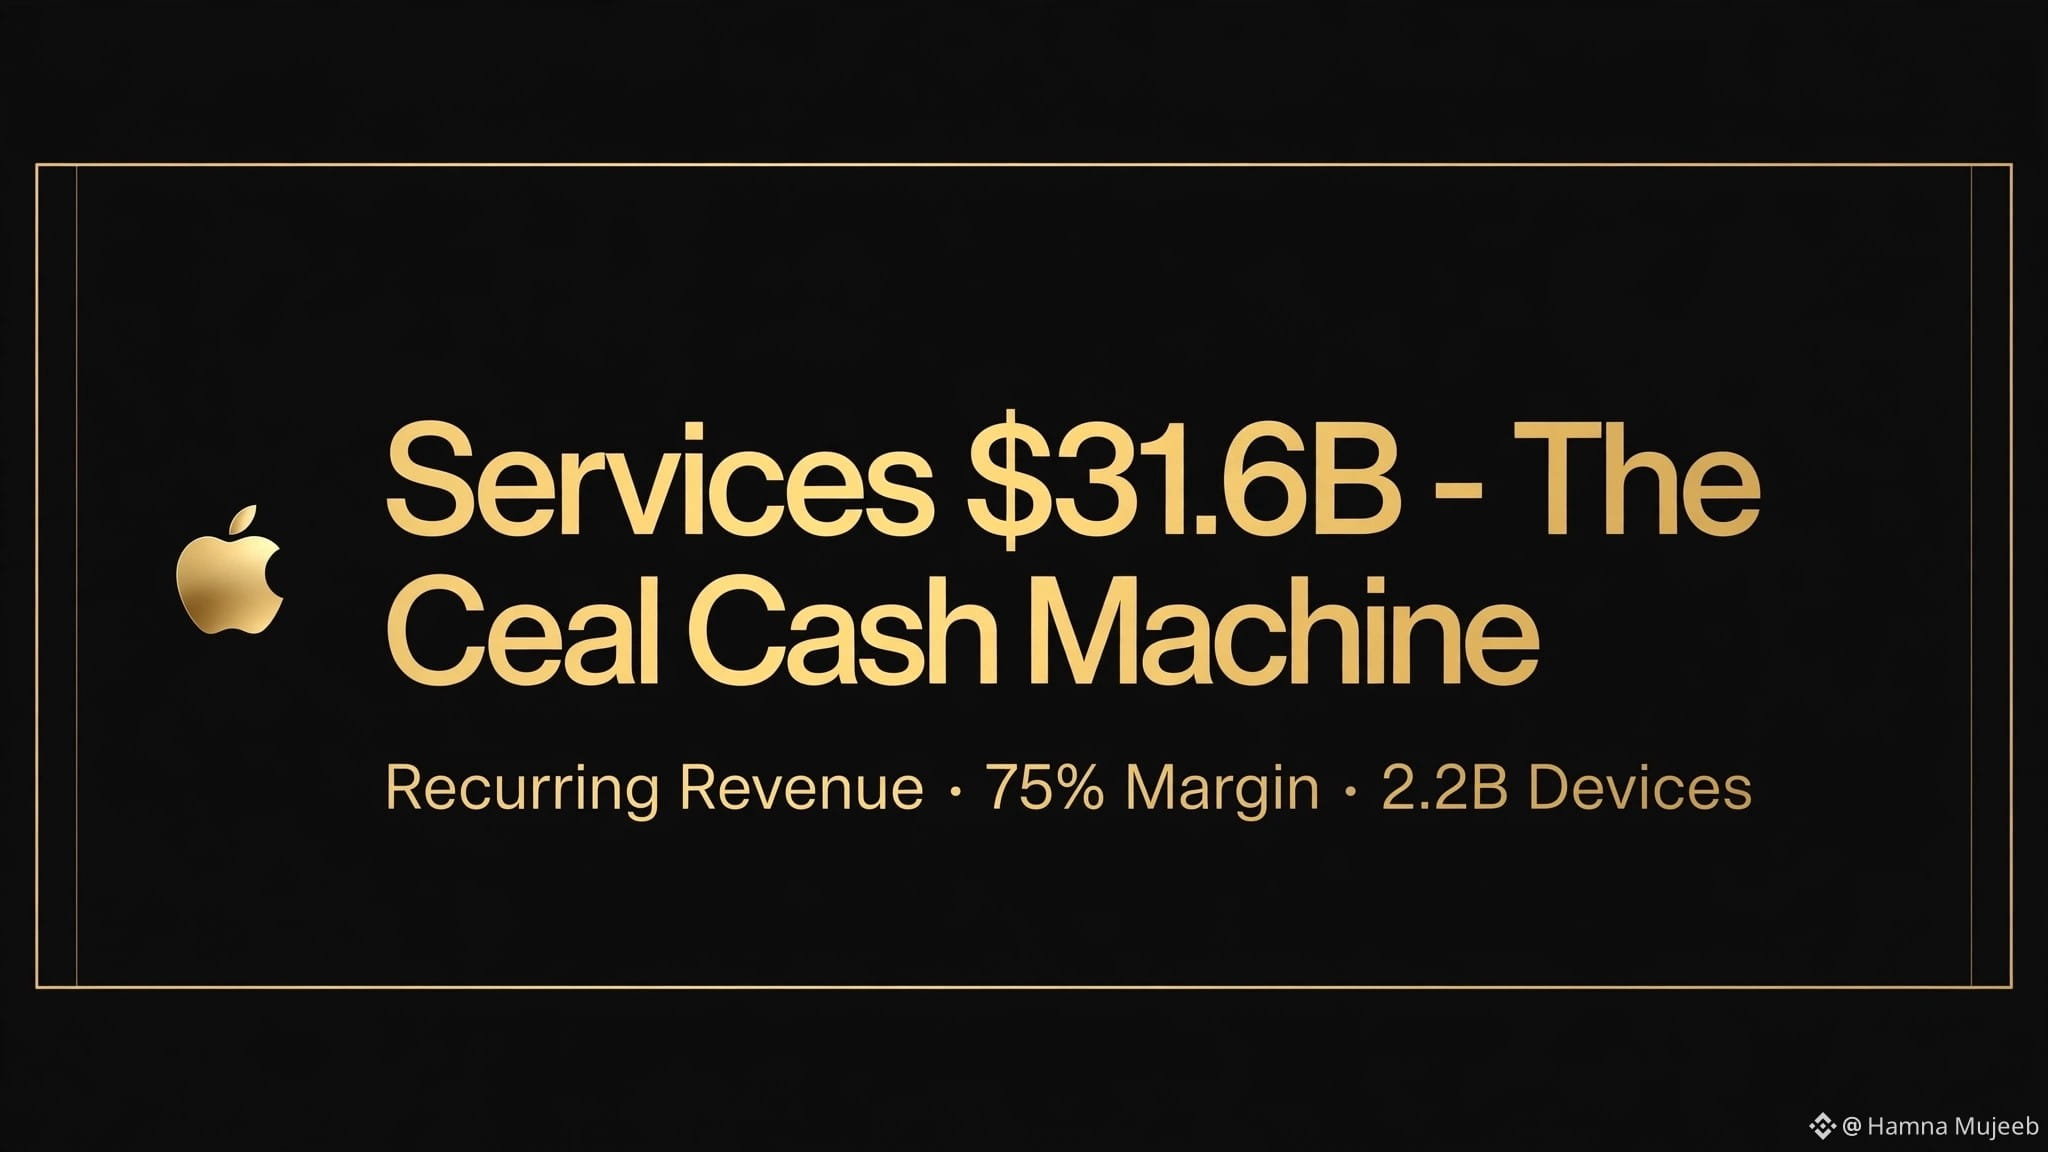
Services : 31,6 Md$ — La véritable machine à cash dont personne ne parle 💰 $AAPL
Tout le monde regarde l’iPhone, mais c’est grâce aux Services qu’Apple se négocie à 35 fois ses bénéfices prévisionnels.
Au trimestre de juin, les Services ont atteint 30,7 Md$ (+12 %). Le T4 est attendu à 31,6 Md$. Il s’agit de revenus récurrents à forte marge : App Store, iCloud, Apple Music, Apple Intelligence+.
À titre de comparaison : l’iPhone est une vente de matériel qui a lieu une fois tous les 3 ans. Les Services, c’est un loyer mensuel généré par 2,2 Md d’appareils actifs. La marge brute des Services est d’environ 75 %, contre environ 45 % pour l’iPhone.
Avec la monétisation d’Apple Intelligence qui se profile, les Services pourraient croître de >10 % jusqu’en 2030, selon Morningstar. C’est pourquoi la juste valeur est estimée à 290 $ contre 344 $ actuellement : le marché intègre la croissance.
Les vents contraires liés aux taux de change (-2,5 %) pèsent sur les Services à l’international, mais les remboursements de droits de douane aident à atteindre l’objectif de marge de 47 à 48 %.
Le point essentiel pour ce soir : la croissance des Services est-elle la même qu’au T3 ? Si elle reste à deux chiffres, Apple peut encaisser un manque d’approvisionnement en iPhone.
Services + base installée = avantage concurrentiel durable.
#EarningsSeason #BinancePick #AppleEarnings $BTC $ETH
Tout le monde regarde l’iPhone, mais c’est grâce aux Services qu’Apple se négocie à 35 fois ses bénéfices prévisionnels.
Au trimestre de juin, les Services ont atteint 30,7 Md$ (+12 %). Le T4 est attendu à 31,6 Md$. Il s’agit de revenus récurrents à forte marge : App Store, iCloud, Apple Music, Apple Intelligence+.
À titre de comparaison : l’iPhone est une vente de matériel qui a lieu une fois tous les 3 ans. Les Services, c’est un loyer mensuel généré par 2,2 Md d’appareils actifs. La marge brute des Services est d’environ 75 %, contre environ 45 % pour l’iPhone.
Avec la monétisation d’Apple Intelligence qui se profile, les Services pourraient croître de >10 % jusqu’en 2030, selon Morningstar. C’est pourquoi la juste valeur est estimée à 290 $ contre 344 $ actuellement : le marché intègre la croissance.
Les vents contraires liés aux taux de change (-2,5 %) pèsent sur les Services à l’international, mais les remboursements de droits de douane aident à atteindre l’objectif de marge de 47 à 48 %.
Le point essentiel pour ce soir : la croissance des Services est-elle la même qu’au T3 ? Si elle reste à deux chiffres, Apple peut encaisser un manque d’approvisionnement en iPhone.
Services + base installée = avantage concurrentiel durable.
#EarningsSeason #BinancePick #AppleEarnings $BTC $ETH