
Comment choisir un service d’échange d’actifs numériques : cinq critères pratiques
DVA — des faits, sans hype
FAIT • MÉCANISME • RISQUE • VÉRIFICATION PRATIQUE • DÉCISION
Les cryptomonnaies font désormais partie de l’infrastructure financière
En 2026, le marché des actifs numériques ne peut plus être considéré uniquement comme un espace de trading spéculatif. Les stablecoins, les plateformes d’échange de cryptomonnaies, les plateformes de paiement et les protocoles décentralisés sont de plus en plus utilisés pour les transferts internationaux, les paiements et la préservation de la valeur.
Selon la société d’analyse TRM Labs, les stablecoins ont représenté environ 30 % du volume des transactions en cryptomonnaies entre janvier et juillet 2025. Le volume total des opérations les concernant a dépassé 4 000 milliards de dollars, soit environ 83 % de plus que sur la même période en 2024.
Cette tendance modifie les exigences à l’égard des services d’échange. Auparavant, l’utilisateur pouvait choisir une plateforme principalement en fonction du taux de change et de la rapidité de l’opération. Désormais, il faut également tenir compte du statut juridique de l’opérateur, de la sécurité du stockage des actifs, de la liquidité, de la compatibilité technologique et des règles de traitement des transactions contestées.
Il est particulièrement important de comprendre qu’une même plateforme de cryptomonnaies peut avoir un statut juridique différent selon les pays.
Pour illustrer concrètement cette différence, examinons quatre exemples : la Californie, l’Ukraine, la Roumanie et le Japon.
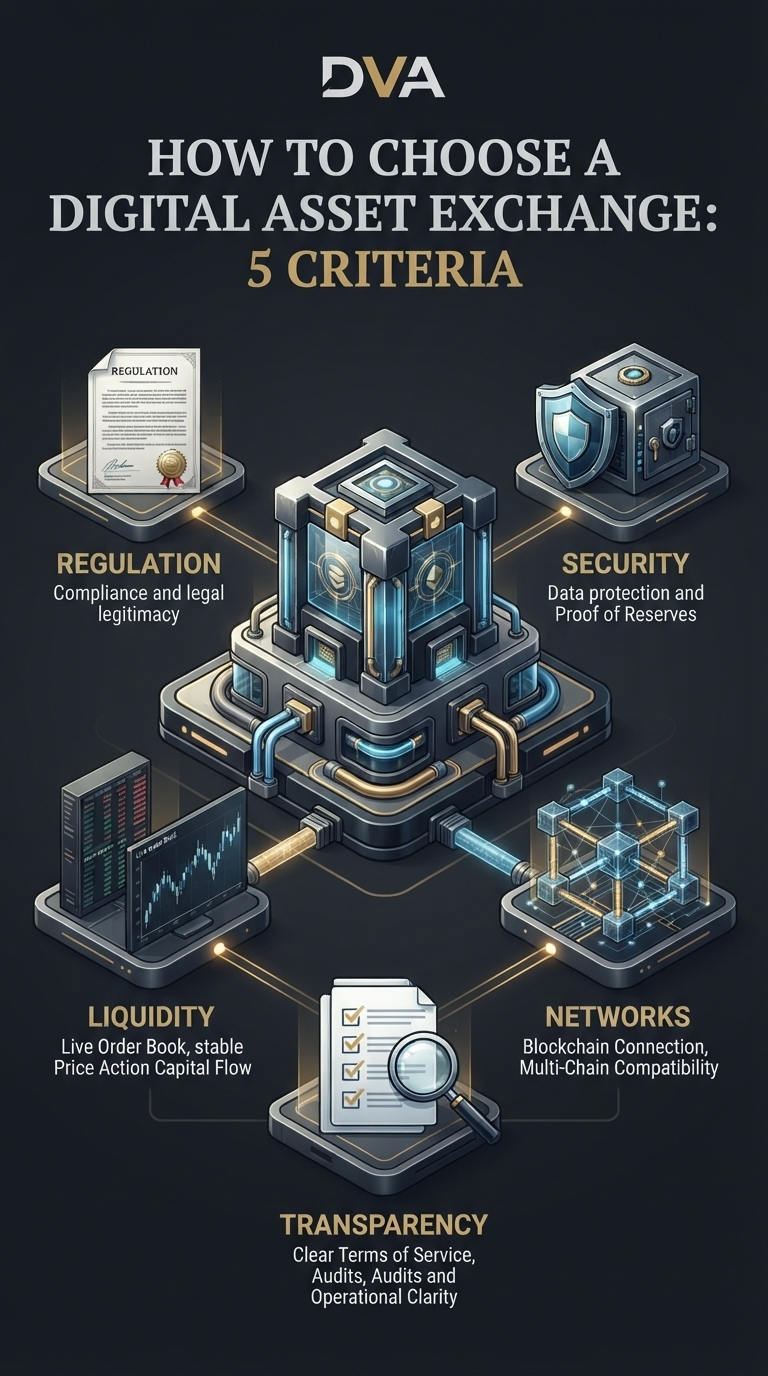
1. Légitimité réglementaire : une licence, et pas seulement un beau site web
Le premier critère consiste à déterminer qui fournit juridiquement le service, dans quelle juridiction l’entreprise exerce ses activités et quelle autorité de régulation supervise celles-ci.
Pour cela, il faut distinguer plusieurs notions.
L’immatriculation de l’entreprise confirme son inscription au registre correspondant, mais ne lui confère pas à elle seule le droit d’exercer n’importe quelle activité financière.
L’octroi d’une licence ou d’une autorisation signifie que l’entreprise a obtenu la permission d’exercer une activité précise, conformément aux exigences légales.
La supervision réglementaire consiste à contrôler le respect des règles établies, des exigences en matière de fonds propres, de déclaration, de protection des clients et des autres normes.
AML/KYC désigne les procédures de lutte contre le blanchiment d’argent et le financement du terrorisme, ainsi que l’identification et la vérification des clients.
Ces notions ne sont pas interchangeables. Par exemple, le fait de se soumettre à une procédure KYC ne prouve pas la fiabilité d’une plateforme, et l’immatriculation d’une personne morale ne signifie pas qu’elle est automatiquement autorisée à fournir des services liés aux cryptomonnaies.
Californie, États-Unis : une réglementation à l’échelle d’un État
La Californie montre comment la réglementation des actifs numériques peut être mise en œuvre à l’échelle d’un État, alors même que la législation fédérale américaine constitue un niveau distinct de réglementation juridique.
En 2023, la Californie a adopté le Digital Financial Assets Law (DFAL). Cette loi prévoit l’octroi de licences et la supervision par le Département californien de la protection financière et de l’innovation — DFPI.
À compter du 1er juillet 2026, les entreprises qui effectuent les opérations sur actifs financiers numériques définies par la loi pour des résidents de Californie devront respecter les exigences du DFAL, notamment en matière de licence ou de dispositions transitoires applicables. La loi prévoit également des exceptions distinctes pour certaines catégories d’activités.
Les opérations réglementées peuvent inclure l’échange, la conservation et le transfert d’actifs financiers numériques.
En pratique : si une plateforme affirme exercer ses activités en Californie, l’utilisateur doit vérifier non seulement si l’entreprise est immatriculée aux États-Unis, mais aussi quel est précisément son statut au regard du DFAL.
Toutefois, une licence délivrée par un État ne signifie pas que tous les services de l’entreprise sont automatiquement approuvés au niveau fédéral.
Ukraine : mise en place d’un système national de réglementation
Le marché ukrainien présente une situation différente. Malgré la large diffusion des cryptomonnaies, le système complet de réglementation des prestataires de services sur actifs virtuels est encore en cours d’élaboration législative.
Le document clé est le projet de loi n° 10225-д, qui prévoit des modifications du Code fiscal et d’autres textes législatifs afin de réglementer la circulation des actifs virtuels.
Son objectif est de créer un cadre juridique pour les activités des acteurs du marché, de définir les compétences réglementaires et de rapprocher la législation ukrainienne des normes européennes.
Tant que le nouveau système n’est pas pleinement opérationnel, les utilisateurs ne doivent pas considérer automatiquement qu’une plateforme internationale de cryptomonnaies est agréée par le régulateur ukrainien.
Lors du choix d’une plateforme, il faut vérifier la personne morale, le pays où elle est immatriculée, son statut réglementaire, les conditions de service applicables aux résidents ukrainiens ainsi que la disponibilité des dépôts et des retraits.
En pratique : une licence étrangère peut être un indicateur important de conformité réglementaire, mais elle ne confirme pas automatiquement l’existence d’une autorisation ukrainienne ni la disponibilité de tous les services pour les résidents ukrainiens.
Roumanie : le modèle européen de réglementation MiCA
La Roumanie est un exemple représentatif de l’application de la réglementation européenne sur les actifs numériques.
Le fondement de ce système est le règlement MiCA (Markets in Crypto-Assets Regulation), qui établit les exigences applicables aux prestataires de services sur crypto-actifs — CASP (Crypto-Asset Service Providers).
Conformément à MiCA, les entreprises fournissant les services définis par le règlement doivent obtenir l’autorisation de l’autorité compétente d’un État membre de l’Union européenne.
L’une des caractéristiques importantes de MiCA est la possibilité de fournir des services transfrontaliers au sein de l’UE grâce au mécanisme de passeport européen. Après avoir obtenu l’autorisation requise et accompli la procédure de notification aux autorités compétentes, une entreprise peut exercer ses activités dans d’autres pays de l’UE pour les services autorisés.
En Roumanie, la période transitoire accordée aux prestataires déjà en activité était limitée au 30 juin 2026. Il faut également tenir compte des procédures nationales de mise en œuvre et des compétences des autorités compétentes.
L’Autorité européenne des marchés financiers, l’ESMA, publie des registres des prestataires de services sur crypto-actifs autorisés ainsi que d’autres informations réglementaires.
En pratique : si une plateforme affirme exercer ses activités conformément à MiCA, il faut vérifier l’identité de la personne morale concernée et son autorisation. La simple mention de MiCA sur un site web ne suffit pas.
Japon : l’enregistrement comme condition à la fourniture de services liés aux cryptomonnaies
Le Japon a mis en place l’un des systèmes les plus structurés de réglementation des plateformes d’échange de cryptomonnaies.
Pour exercer une activité d’échange de crypto-actifs dans le pays, il faut être enregistré en tant que Crypto-Asset Exchange Service Provider, conformément au Payment Services Act.
La supervision est assurée par l’Agence des services financiers du Japon — FSA — et les bureaux financiers locaux compétents.
Le régulateur japonais publie une liste officielle des prestataires enregistrés. Il est ainsi possible de vérifier si une personne morale donnée est autorisée à exercer l’activité concernée.
Les services liés aux moyens de paiement électroniques, qui comprennent certaines catégories de stablecoins, font l’objet d’une réglementation distincte. Des exigences et des catégories d’enregistrement spécifiques leur sont applicables.
En pratique : le modèle japonais montre qu’il est important de vérifier non seulement la marque de la plateforme, mais aussi la personne morale concernée dans les registres de la FSA.
Qu’ont en commun ces quatre modèles réglementaires ?
La Californie applique un système de licences à l’échelle de l’État. L’Ukraine élabore un modèle législatif national. La Roumanie applique le règlement européen MiCA. Le Japon utilise un système spécifique d’enregistrement des prestataires de services liés aux cryptomonnaies.
Il s’agit de mécanismes juridiques différents, mais ils reposent sur le même principe : l’utilisateur doit pouvoir déterminer qui fournit le service, sur quelle base juridique et quelle autorité en assure la supervision.
2. Sécurité de la conservation des actifs : le Proof of Reserves n’est pas une garantie de solvabilité
Le deuxième critère consiste à évaluer la transparence avec laquelle la plateforme démontre qu’elle détient les actifs qu’elle gère.
Après la faillite de FTX en 2022, la question de la preuve des réserves est devenue centrale pour le secteur des cryptomonnaies.
Pour ce faire, de nombreuses plateformes utilisent le Proof of Reserves (PoR), un mécanisme de preuve publique de la détention de certains actifs destinés à couvrir les obligations envers les clients.
Une approche courante consiste à utiliser un arbre de Merkle (Merkle Tree). Cette structure cryptographique permet à l’utilisateur de vérifier si son solde figure dans l’ensemble de données publié, sans devoir divulguer les informations sur les autres clients.
Il y a toutefois une nuance fondamentale.
Le Proof of Reserves n’équivaut pas à un audit financier complet.
Le PoR peut confirmer la détention de certains actifs à un moment précis, mais ne prouve pas à lui seul l’absence de toutes les dettes cachées, des engagements hors bilan ou d’un risque de faillite à l’avenir.
Par exemple, une plateforme peut afficher des réserves équivalant à 110 % d’un ensemble donné d’engagements, mais cela ne signifie pas que son bilan financier global est positif une fois toutes les dettes prises en compte.
Lors de l’examen d’un PoR, il faut prêter attention à quatre paramètres.
Premièrement, tous les engagements envers les clients sont-ils pris en compte, et pas seulement certaines catégories de soldes ?
Deuxièmement, qui a réalisé la vérification : la plateforme elle-même, un cabinet d’audit externe ou un prestataire indépendant de services d’attestation ?
Troisièmement, quand le rapport a-t-il été établi et à quelle fréquence les données sont-elles mises à jour ?
Quatrièmement, l’utilisateur peut-il vérifier lui-même que son solde figure dans l’arbre de Merkle ?
Il convient également d’évaluer séparément les fonds de réserve et les fonds d’assurance.
Par exemple, Binance utilise le SAFU (Secure Asset Fund for Users), un fonds spécial destiné à protéger les utilisateurs dans certaines situations de crise.
Toutefois, l’existence d’un tel fonds ne signifie pas que chaque perte sera automatiquement indemnisée. Il faut tenir compte des conditions d’utilisation du fonds, de sa structure et du volume réel des actifs qu’il contient.
En conclusion : le PoR, l’audit indépendant, l’assurance et les fonds de réserve sont des mécanismes différents. Ils peuvent se compléter, mais ne remplacent pas une évaluation globale de la situation financière de l’opérateur.
3. Liquidité réelle et coût total de l’opération
Le troisième critère est l’efficacité économique de l’échange.
Le taux affiché sur la page d’accueil d’une plateforme ne reflète pas toujours la somme réelle que recevra l’utilisateur.
Le coût total de l’opération se compose de plusieurs éléments : les frais de négociation, le spread, le slippage, les frais du réseau blockchain, les frais de dépôt et de retrait des actifs ainsi que les éventuels frais d’intermédiaire.
Il est important de comprendre ici trois notions fondamentales.
Maker : participant qui place un ordre à cours limité, lequel ajoute de la liquidité au carnet d’ordres s’il n’est pas exécuté immédiatement.
Taker : participant dont l’ordre est exécuté contre des ordres déjà présents et qui retire de la liquidité du carnet d’ordres.
Les frais Maker et Taker peuvent varier en fonction du niveau tarifaire, du volume de transactions et des conditions propres à chaque plateforme.
Le spread est la différence entre le meilleur prix d’achat et le meilleur prix de vente.
Le slippage est l’écart entre le prix d’exécution réel d’une opération et le prix attendu.
Prenons un exemple hypothétique.
Un utilisateur prévoit d’effectuer un échange d’une valeur de 10 000 USDT.
La première plateforme propose des frais de négociation de 0,10 %, contre 0,60 % pour la seconde.
À base de calcul et prix d’exécution identiques, les frais de la première plateforme s’élèveraient à 10 USDT, contre 60 USDT pour la seconde. La différence serait de 50 USDT pour une seule opération.
Il s’agit d’une illustration, et non d’un relevé des tarifs actuels de plateformes précises. Les taux réels dépendent du niveau de l’utilisateur, du type d’ordre, de la paire de négociation et d’autres conditions.
Mais des frais identiques ne garantissent pas un coût identique pour l’opération.
La liquidité joue un rôle déterminant.
La liquidité détermine le volume d’un actif qui peut être acheté ou vendu sans effet notable sur son prix de marché.
Par exemple, deux plateformes peuvent afficher le même taux BTC/USDT, mais présenter une profondeur différente dans leur carnet d’ordres.
Sur la première plateforme, un ordre de 5 000 USDT est exécuté presque au prix affiché. Sur la seconde, le manque d’ordres opposés entraîne un slippage important.
L’utilisateur reçoit donc une quantité d’actifs inférieure, même si les frais de négociation affichés sont identiques.
Il faut donc comparer non seulement les tarifs, mais aussi le spread de la paire concernée, la profondeur du carnet d’ordres, le slippage réel et le montant final après déduction de tous les frais.
C’est particulièrement important pour les jetons peu connus, dont le volume de négociation affiché ne correspond pas toujours à la possibilité réelle de vendre rapidement l’actif.
Principe essentiel : évaluez le coût total de l’opération, et non le taux affiché à des fins publicitaires.
4. Adéquation fonctionnelle : réseaux, actifs et méthodes de retrait
Le quatrième critère est la compatibilité technologique de la plateforme avec votre utilisation prévue.
Le grand nombre de cryptomonnaies prises en charge ne signifie pas que le service convient à tous les utilisateurs.
Par exemple, l’USDT existe sur plusieurs réseaux blockchain, notamment Ethereum (ERC-20), Tron (TRC-20), BNB Smart Chain (BEP-20) et d’autres.
Il s’agit d’un seul stablecoin, mais de plusieurs environnements techniques. Chaque réseau a ses propres règles de traitement des transactions, ses frais et ses exigences en matière d’adresses.
Si un utilisateur envoie des USDT sur un réseau que le service ne prend pas en charge, il risque de perdre l’accès à ses fonds ou de devoir suivre une procédure complexe pour les récupérer.
Avant tout échange, il faut vérifier cinq points.
Réseau pris en charge. La plateforme accepte-t-elle précisément le réseau sur lequel se trouvent vos actifs ?
Mode de réception des fonds. Un virement bancaire, une carte de paiement, des espèces ou un transfert vers un portefeuille externe sont-ils disponibles ?
Restrictions géographiques. Un utilisateur résidant dans un pays donné a-t-il le droit d’utiliser les fonctions de la plateforme dont il a besoin ?
Limites et délais. Quels sont les montants minimum et maximum des opérations, les délais de crédit et les conditions de retrait ?
Vérification technique. Est-il possible de suivre la transaction dans un explorateur blockchain à l’aide de son identifiant TXID (Transaction ID) ?
Les restrictions géographiques méritent une attention particulière.
Une entreprise peut être autorisée dans l’Union européenne sans pour autant fournir certains services aux résidents d’autres pays.
Une plateforme peut autoriser l’inscription d’un utilisateur tout en limitant les dépôts ou les retraits par certains moyens de paiement.
La disponibilité du site ne signifie donc pas que tous les services financiers sont accessibles.
Pour un utilisateur ukrainien, il est particulièrement important de vérifier si le service permet le retrait vers un compte bancaire ou une carte ukrainiens, quels frais s’appliquent et s’il existe des restrictions supplémentaires.
Il est également important de comprendre la différence entre les services de conservation et les services sans conservation.
Un service de conservation détient les clés privées ou contrôle les actifs des utilisateurs par l’intermédiaire de sa propre infrastructure. L’utilisateur dépend des règles et de la stabilité opérationnelle de l’opérateur.
Un service sans conservation permet à l’utilisateur de garder le contrôle de ses clés privées et d’interagir avec la blockchain sans transférer le contrôle permanent de ses actifs à un intermédiaire centralisé.
Toutefois, l’absence de conservation n’élimine pas tous les risques. Les vulnérabilités des contrats intelligents, les autorisations malveillantes et les erreurs lors de la signature des transactions peuvent entraîner une perte de fonds.
Le choix entre ces modèles dépend donc des besoins de l’utilisateur et de sa capacité à gérer lui-même la sécurité de son portefeuille.
5. Transparence des conditions et qualité de l’assistance en cas de litige
Le cinquième critère est le comportement de la plateforme en cas de problème.
Les difficultés les plus importantes surviennent souvent non pas lors d’un échange ordinaire, mais lorsque le système détecte une opération inhabituelle.
Il peut s’agir d’un retard de transaction sur la blockchain, d’une vérification supplémentaire de l’origine des fonds, d’une restriction temporaire de l’opération, d’une erreur de crédit ou de la nécessité de procéder à un remboursement.
Il est important de comprendre qu’une vérification supplémentaire ou une restriction temporaire ne signifie pas toujours que la plateforme commet une fraude. Les opérateurs réglementés peuvent être tenus d’appliquer ces procédures conformément aux exigences de surveillance financière.
Le problème survient lorsque l’utilisateur ne comprend pas les raisons de la restriction, ne peut obtenir d’explication ou n’a pas accès à une procédure de recours.
Avant d’utiliser un service, il faut lire les conditions de blocage et de déblocage des actifs, les règles AML/KYC, la procédure de remboursement des transferts erronés, les délais de traitement des demandes et la procédure de dépôt d’une plainte officielle.
Un signal particulièrement alarmant est la demande d’envoyer des fonds supplémentaires à une adresse inconnue pour débloquer un solde déjà détenu.
Il faut distinguer cette demande des frais officiels prévus par les règles de la plateforme et confirmés par ses canaux officiels.
Il convient également d’évaluer les avis indépendants des utilisateurs.
Quelques commentaires négatifs ne constituent pas une preuve de fraude. Mais des plaintes récurrentes concernant des paiements non effectués, des frais cachés, des blocages injustifiés et l’absence d’assistance doivent inciter à effectuer des vérifications supplémentaires.
Un service d’assistance de qualité doit proposer des moyens de contact clairs, enregistrer les demandes et suivre une procédure de traitement définie.
Principe essentiel : la fiabilité d’une plateforme se vérifie non seulement à sa manière d’exécuter une opération ordinaire, mais aussi à sa façon de résoudre les problèmes.
Méthode pratique DVA : vérifier un service avant le premier échange
Les cinq critères peuvent être transformés en une méthode d’évaluation préliminaire par étapes.
Étape 1. Identification juridique.
Identifiez la personne morale qui fournit effectivement le service. Vérifiez son immatriculation, sa licence ou son autorisation dans les registres officiels de la juridiction concernée.
Étape 2. Vérification de la sécurité.
Déterminez qui contrôle les clés privées, si un Proof of Reserves est disponible, si des vérifications indépendantes ont été effectuées et quels mécanismes de protection la plateforme utilise.
Étape 3. Évaluation économique.
Calculez le coût total de l’échange en tenant compte des frais de négociation, du spread, du slippage, des frais de réseau et des frais de retrait.
Étape 4. Test technique.
Assurez-vous que le service prend en charge l’actif et le réseau blockchain nécessaires. Vérifiez l’adresse de réception et effectuez une petite opération test, dont la perte ne créerait pas de difficultés financières.
Étape 5. Vérification de l’assistance.
Avant de déposer une somme importante, posez au service d’assistance une question précise concernant un retard de transaction, un remboursement ou le blocage d’une opération. Évaluez la clarté et la pertinence de la réponse.
Une opération test ne garantit pas la fiabilité future de la plateforme, mais elle permet de détecter certains problèmes techniques et organisationnels avant d’effectuer un transfert important.
DECISION. La confiance dans un service doit reposer sur des vérifications
Le marché des actifs numériques évolue plus rapidement que la législation de nombreux pays. La Californie, l’Ukraine, la Roumanie et le Japon illustrent différentes approches de l’élaboration des règles encadrant les plateformes de cryptomonnaies.
Toutefois, aucun modèle réglementaire n’élimine tous les risques.
Une licence ne garantit pas la solvabilité. Le Proof of Reserves ne constitue pas un audit complet. Des frais réduits ne garantissent pas une exécution avantageuse de l’ordre. Un portefeuille sans conservation ne protège pas contre toutes les erreurs de l’utilisateur.
Choisir le bon service ne consiste donc pas à rechercher la plateforme à la réputation la plus éclatante, mais à vérifier méthodiquement cinq critères.
Pour l’utilisateur, cela se traduit par trois règles pratiques.
Premièrement, ne transférez pas de fonds avant d’avoir identifié l’opérateur juridique et pris connaissance des conditions de service.
Deuxièmement, ne vous fiez pas uniquement au taux de change, au classement ou au volume de réserves annoncé.
Troisièmement, ne conservez pas sur une plateforme de négociation plus d’actifs que nécessaire pour vos opérations courantes, sauf raison valable de le faire.
L’idée centrale de DVA : dans l’économie numérique, il est important non seulement de posséder un actif, mais aussi de comprendre comment y accéder, à quelles conditions l’échanger et où s’arrête la responsabilité de l’intermédiaire.
L’autonomie financière commence par la maîtrise de ses propres décisions, et non par la confiance accordée aux promesses d’autrui.
DVA — des faits, sans battage médiatique.
FAIT • VÉRIFICATION • DÉCISION
Les crypto-actifs sont un outil, pas une garantie de profit.
Ceci ne constitue pas un conseil financier. Préserver ses valeurs et son temps.
#DVA #Crypto #Bitcoin #USDT #MiCA #DYOR #USDC #ENA #BTC