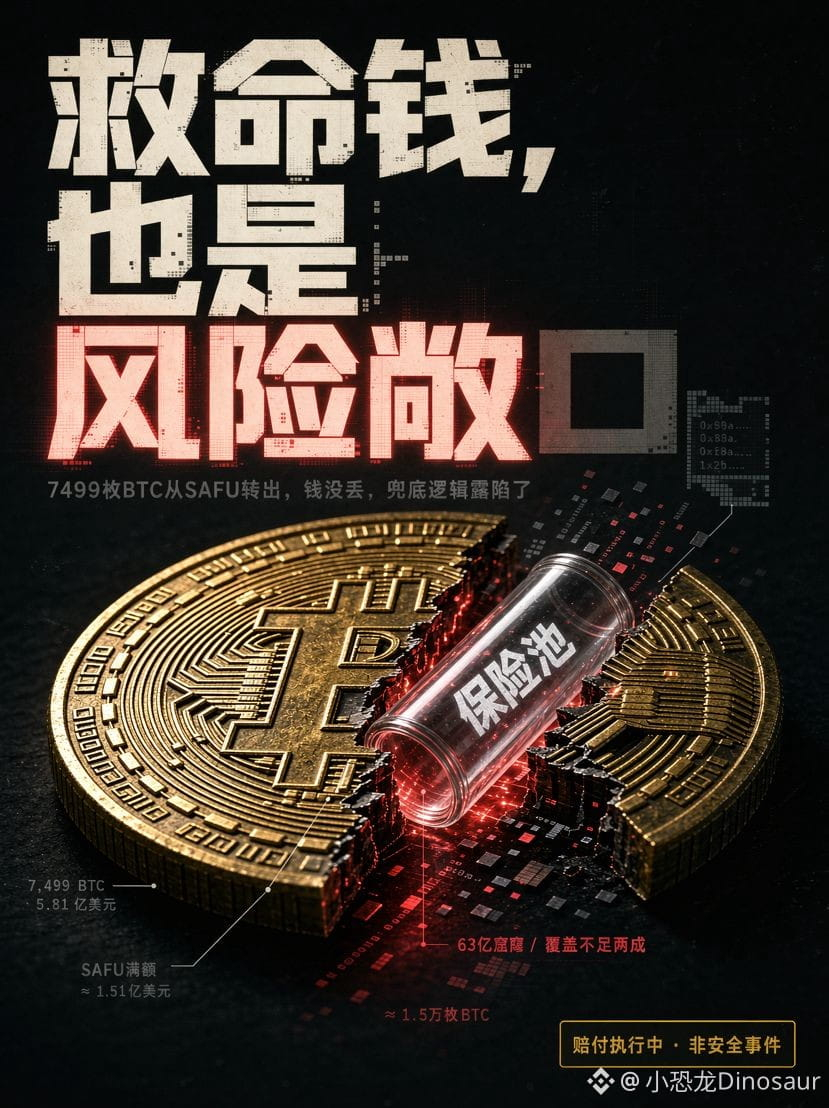

#币安SAFU基金完成7499枚BTC转移 7499枚BTC, soit 581 millions de dollars, transférés depuis le portefeuille SAFU vers une « adresse inconnue » — dès que l’alerte on-chain a retenti, beaucoup se sont demandé : même l’argent destiné à nous sauver a été volé ?
Non, il n’a pas été volé, mais ce transfert est encore plus révélateur qu’un vol.
Ce « portefeuille inconnu » n’est qu’une nouvelle adresse interne à Binance, qui n’a pas encore été étiquetée. Les sociétés d’analyse de la blockchain attribuent des noms aux adresses en fonction de leurs comportements, pas d’un titre de propriété juridique. Dans leurs bases de données, les nouveaux portefeuilles sont « inconnus » jusqu’à ce que quelqu’un leur attribue une étiquette. Les fonds n’ont pas échappé au contrôle de Binance : ils ont simplement été déplacés du « coffre-fort » au « guichet des indemnisations ». Après l’attaque du portefeuille chaud, le 30 octobre, qui a coûté 6,3 milliards de dollars, SAFU est officiellement passé du statut de « réserve d’urgence laissée intacte » à celui d’« outil opérationnel chargé de décaisser des fonds ».
Ce qui mérite vraiment réflexion, ce n’est pas le transfert en lui-même, mais la nature de SAFU. Début 2026, Binance a converti l’intégralité de SAFU en bitcoins, pour un fonds d’environ 15 000 BTC. Cela crée un décalage particulièrement gênant : l’actif censé servir de garantie et le risque qu’il doit couvrir obéissent aux mêmes fluctuations. Lorsque le marché panique, le BTC baisse et le pouvoir d’achat de SAFU diminue avec lui ; lorsque la plateforme se fait pirater et que les utilisateurs doivent être indemnisés, SAFU ne peut que vendre des BTC pour obtenir des fonds. Utiliser la volatilité pour couvrir la volatilité, c’est faire de la réserve d’assurance elle-même une exposition au risque.
Regardons aussi les chiffres. Face à un trou de 6,3 milliards de dollars, SAFU ne représente, même au maximum, qu’un peu plus d’un milliard de dollars : son taux de couverture est inférieur à 20 %. Ce qui a réellement permis d’absorber ces indemnisations, ce sont les plus de 6,3 milliards de dollars de fonds propres de Binance et son fonds d’assurance des contrats, pas le SAFU devenu légendaire. Dans ce transfert du 31 octobre, SAFU a plutôt joué le rôle d’une première goutte de sang symbolique : il prouve que « j’ai agi », mais il est loin de prouver que « j’ai encaissé le choc ».
Alors, ne vous faites pas peur à cause des mots « portefeuille inconnu ». Ce transfert n’est pas le début d’un incident de sécurité, mais sa réplique. La vraie question n’est pas de savoir où l’argent a été transféré, mais plutôt : lorsque les prochains 6,3 milliards arriveront, ceux qui doivent assurer les arrières seront-ils à la hauteur ?
Non, il n’a pas été volé, mais ce transfert est encore plus révélateur qu’un vol.
Ce « portefeuille inconnu » n’est qu’une nouvelle adresse interne à Binance, qui n’a pas encore été étiquetée. Les sociétés d’analyse de la blockchain attribuent des noms aux adresses en fonction de leurs comportements, pas d’un titre de propriété juridique. Dans leurs bases de données, les nouveaux portefeuilles sont « inconnus » jusqu’à ce que quelqu’un leur attribue une étiquette. Les fonds n’ont pas échappé au contrôle de Binance : ils ont simplement été déplacés du « coffre-fort » au « guichet des indemnisations ». Après l’attaque du portefeuille chaud, le 30 octobre, qui a coûté 6,3 milliards de dollars, SAFU est officiellement passé du statut de « réserve d’urgence laissée intacte » à celui d’« outil opérationnel chargé de décaisser des fonds ».
Ce qui mérite vraiment réflexion, ce n’est pas le transfert en lui-même, mais la nature de SAFU. Début 2026, Binance a converti l’intégralité de SAFU en bitcoins, pour un fonds d’environ 15 000 BTC. Cela crée un décalage particulièrement gênant : l’actif censé servir de garantie et le risque qu’il doit couvrir obéissent aux mêmes fluctuations. Lorsque le marché panique, le BTC baisse et le pouvoir d’achat de SAFU diminue avec lui ; lorsque la plateforme se fait pirater et que les utilisateurs doivent être indemnisés, SAFU ne peut que vendre des BTC pour obtenir des fonds. Utiliser la volatilité pour couvrir la volatilité, c’est faire de la réserve d’assurance elle-même une exposition au risque.
Regardons aussi les chiffres. Face à un trou de 6,3 milliards de dollars, SAFU ne représente, même au maximum, qu’un peu plus d’un milliard de dollars : son taux de couverture est inférieur à 20 %. Ce qui a réellement permis d’absorber ces indemnisations, ce sont les plus de 6,3 milliards de dollars de fonds propres de Binance et son fonds d’assurance des contrats, pas le SAFU devenu légendaire. Dans ce transfert du 31 octobre, SAFU a plutôt joué le rôle d’une première goutte de sang symbolique : il prouve que « j’ai agi », mais il est loin de prouver que « j’ai encaissé le choc ».
Alors, ne vous faites pas peur à cause des mots « portefeuille inconnu ». Ce transfert n’est pas le début d’un incident de sécurité, mais sa réplique. La vraie question n’est pas de savoir où l’argent a été transféré, mais plutôt : lorsque les prochains 6,3 milliards arriveront, ceux qui doivent assurer les arrières seront-ils à la hauteur ?