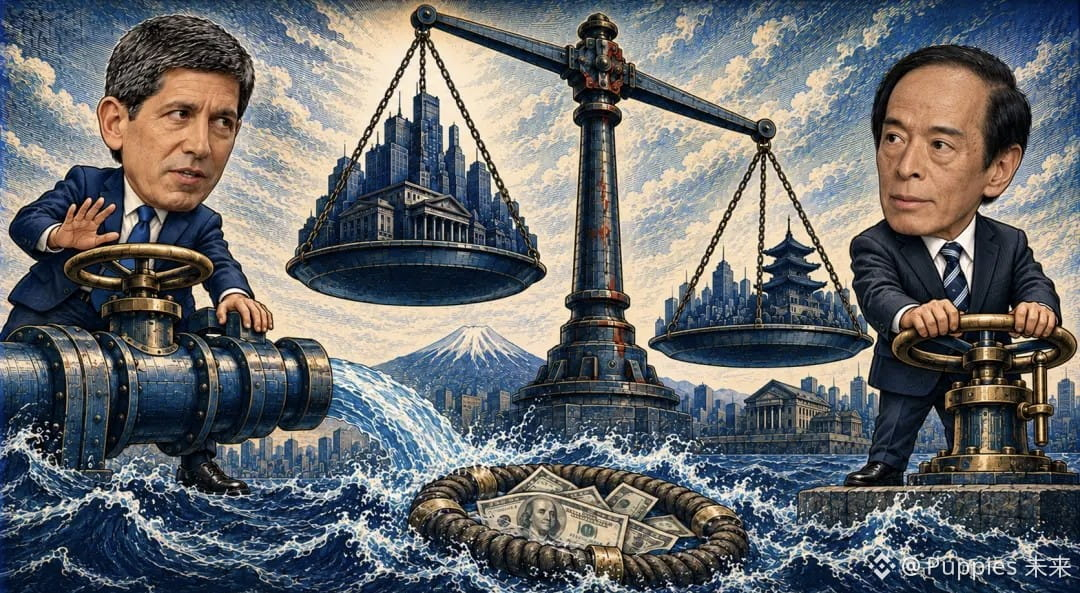
$PEPE $UNI $AIN Le 28 octobre, la Réserve fédérale a maintenu ses taux entre 3,75 % et 4,00 %, par 10 voix contre 2 ; deux membres défendaient toujours une hausse de 25 points de base. Elle s’est simplement abstenue d’ajouter une nouvelle hausse et n’a pas fixé de calendrier pour une baisse. Le lendemain, le S&P 500 a reculé de 0,30 %, le Nasdaq de 1,38 %, et le rendement des bons du Trésor américain à 10 ans est repassé sous les 5 %. La baisse des rendements et celle des actions indiquent que la pression des taux s’est un peu relâchée, sans pour autant suffire à soutenir les marchés. Si ce repli s’explique par des craintes concernant la croissance, des taux plus bas ne compensent pas les pertes. Éviter une hausse, c’est seulement éviter un nouveau choc ; les pressions déjà présentes ne disparaissent pas aussitôt.
Le 30 octobre, la Banque du Japon a maintenu son taux autour de 1,25 %, par 8 voix contre 1 ; Takata Hajime défendait une hausse à 1,5 %. Dans ses prévisions publiées le même jour, elle a relevé ses anticipations d’inflation et abaissé celles de croissance. Une croissance faible devrait justifier un assouplissement, mais une inflation élevée amoindrit cet argument. L’énergie est au cœur du problème : la hausse des prix de l’énergie et des matières premières pèse sur la croissance, tandis que le pétrole brut et la dépréciation du yen font grimper les prix. Les factures des ménages s’alourdissent et compriment la consommation, alors que l’offre ne peut pas se rétablir immédiatement. L’économie risque de ralentir sous l’effet du coût élevé de l’énergie, tandis que l’inflation reste élevée. Si le Japon n’a pas relevé ses taux, ce n’est pas parce que la contradiction est résolue, mais parce que le prochain choix est plus difficile.
Cela montre aussi que les pressions sur la croissance ne suffisent plus, à elles seules, à convaincre les marchés d’un changement de cap : les prix doivent également évoluer dans le bon sens. L’économie américaine est toujours considérée comme vigoureuse, et la Fed n’a pas de raison urgente de soutenir la croissance. Si les coûts de l’énergie restent élevés, elle pourrait continuer à attendre des signes de modération des prix, même si certains indicateurs se tassent. L’or est lui aussi sous pression : la demande de valeur refuge reste présente, mais une inflation élevée pourrait prolonger la période de taux élevés, ce qui renchérit le coût de détention de cet actif qui ne rapporte pas d’intérêt.
Le statu quo ne signifie pas non plus que le degré de restriction monétaire reste inchangé. Si les pressions énergétiques s’atténuent et que les anticipations d’inflation baissent, mais que les taux directeurs ne diminuent pas, les taux réels augmentent en fait, ce qui pèsera plus longtemps sur la demande. Si la consommation et l’emploi s’affaiblissent d’abord, la première baisse de taux pourrait alors confirmer une détérioration de la croissance. La durée de l’attente après la pause pourrait davantage influer sur la nature de cet ajustement que la décision de relever ou non les taux la prochaine fois.#币安披露黑客事件进展63亿美元损失已弥补八成 #CZ称币安赔付到位最重要是保护用户 #何一表示提现预计将在未来42小时内恢复
Le 30 octobre, la Banque du Japon a maintenu son taux autour de 1,25 %, par 8 voix contre 1 ; Takata Hajime défendait une hausse à 1,5 %. Dans ses prévisions publiées le même jour, elle a relevé ses anticipations d’inflation et abaissé celles de croissance. Une croissance faible devrait justifier un assouplissement, mais une inflation élevée amoindrit cet argument. L’énergie est au cœur du problème : la hausse des prix de l’énergie et des matières premières pèse sur la croissance, tandis que le pétrole brut et la dépréciation du yen font grimper les prix. Les factures des ménages s’alourdissent et compriment la consommation, alors que l’offre ne peut pas se rétablir immédiatement. L’économie risque de ralentir sous l’effet du coût élevé de l’énergie, tandis que l’inflation reste élevée. Si le Japon n’a pas relevé ses taux, ce n’est pas parce que la contradiction est résolue, mais parce que le prochain choix est plus difficile.
Cela montre aussi que les pressions sur la croissance ne suffisent plus, à elles seules, à convaincre les marchés d’un changement de cap : les prix doivent également évoluer dans le bon sens. L’économie américaine est toujours considérée comme vigoureuse, et la Fed n’a pas de raison urgente de soutenir la croissance. Si les coûts de l’énergie restent élevés, elle pourrait continuer à attendre des signes de modération des prix, même si certains indicateurs se tassent. L’or est lui aussi sous pression : la demande de valeur refuge reste présente, mais une inflation élevée pourrait prolonger la période de taux élevés, ce qui renchérit le coût de détention de cet actif qui ne rapporte pas d’intérêt.
Le statu quo ne signifie pas non plus que le degré de restriction monétaire reste inchangé. Si les pressions énergétiques s’atténuent et que les anticipations d’inflation baissent, mais que les taux directeurs ne diminuent pas, les taux réels augmentent en fait, ce qui pèsera plus longtemps sur la demande. Si la consommation et l’emploi s’affaiblissent d’abord, la première baisse de taux pourrait alors confirmer une détérioration de la croissance. La durée de l’attente après la pause pourrait davantage influer sur la nature de cet ajustement que la décision de relever ou non les taux la prochaine fois.#币安披露黑客事件进展63亿美元损失已弥补八成 #CZ称币安赔付到位最重要是保护用户 #何一表示提现预计将在未来42小时内恢复