
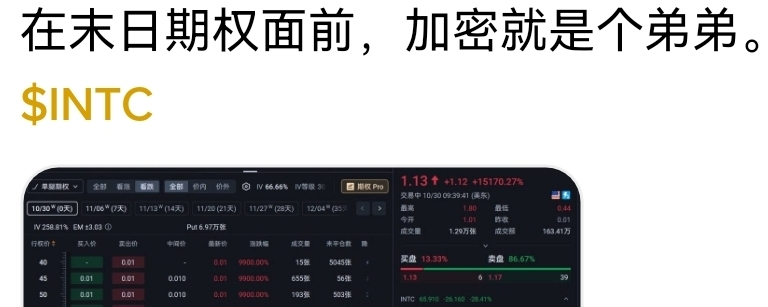
Le 30 octobre, Intel a plongé de près de 30 % en une journée. Avant la publication des résultats, quelqu’un a dépensé 13 000 dollars pour acheter des puts à 68 dollars arrivant à échéance le lendemain, au prix unitaire de seulement 3 cents. Le jour suivant, le cours de l’action a été divisé par deux et ces options ont dépassé les 4 dollars : un rendement multiplié par 135, transformant 13 000 dollars en 1,8 million.
Beaucoup pensent que les cryptomonnaies sont déjà assez volatiles et qu’une hausse ou une baisse de 20 % en une journée, c’est spectaculaire. Mais ceux qui comprennent vraiment l’effet de levier le savent : les options arrivant à échéance sont un véritable amplificateur. L’action ne baisse que de 30 %, mais un put bon marché hors de la monnaie peut passer du statut de bout de papier à celui de machine à imprimer des billets. Derrière tout cela se cache le secret le plus fondamental des options : l’effet Gamma.
I. Comprendre le Gamma en profondeur
La sensibilité du prix d’une option au cours de l’action s’appelle le Delta.
Et le Gamma, c’est la vitesse à laquelle le Delta évolue.
À mesure que l’échéance approche, le Gamma des options proches de la monnaie augmente fortement. Une légère variation du cours de l’action fait alors bondir le Delta. Une option hors de la monnaie peut devenir en un instant profondément dans la monnaie : son prix ne monte plus progressivement, il s’envole d’un coup. À l’inverse, si le cours part dans la mauvaise direction, l’option peut aussi tomber à zéro en un temps record.
C’est pourquoi les options arrivant à échéance peuvent générer des rendements extravagants, parfois multipliés par cent. Elles transforment de « petites fluctuations du cours de l’action » en « brusques envolées du prix de l’option ». Aussi volatil que soit le marché des cryptomonnaies, il est rare qu’un contrat atteigne de tels multiples extrêmes en une seule nuit.
II. Pour aller plus loin : comment les professionnels gagnent de l’argent grâce au Gamma
Les particuliers voient ces histoires de gains multipliés par cent et en deviennent envieux. Les vrais experts, eux, font tout autre chose : du Gamma scalping (scalping du Gamma).
Ils achètent des options pour se retrouver en position Long Gamma, tout en achetant et en vendant continuellement des actions afin de maintenir le Delta global de leur portefeuille aussi près que possible de zéro.
Quand le cours de l’action monte, le Delta augmente : ils vendent alors des actions ;
Quand le cours de l’action baisse, le Delta diminue : ils achètent alors des actions.
Résultat : ils vendent quand l’action monte et achètent quand elle baisse. Tant que le marché fluctue, ils peuvent continuellement « extraire » des profits de l’actif sous-jacent.
Au fond, cette stratégie consiste à parier que la volatilité réalisée sera supérieure à la volatilité implicite.
Du côté des options, vous payez une prime et subissez continuellement la dépréciation due au temps. Du côté des actions, vous gagnez de l’argent en vendant haut et en achetant bas. Lorsque les gains réalisés sur les actions dépassent les pertes liées aux options, la stratégie devient globalement rentable.
À mesure que l’échéance approche, le Gamma augmente et les opérations de couverture deviennent plus fréquentes ; le scalping se fait donc plus souvent et les gains réalisés à chaque opération peuvent aussi croître considérablement. C’est pourquoi les traders professionnels accordent une importance extrême à la gestion du Gamma à l’approche des options 0DTE : un Gamma élevé amplifie les profits, mais aussi les risques.
III. Comment procéder concrètement ? Trois exemples types
Exemple 1 : straddle classique avec couverture dynamique
Supposons que l’action cote actuellement 100 yuans. Vous pensez que le cours va fortement fluctuer au cours des prochains jours, sans savoir dans quel sens.
Achetez 1 contrat d’achat à la monnaie et 1 contrat de vente à la monnaie pour former un straddle ; le Delta initial est proche de zéro. Ensuite, dès que le cours de l’action bouge, ajustez immédiatement votre position : si le cours monte à 103 yuans, le Delta global devient positif, alors vendez le nombre d’actions correspondant ; s’il redescend à 98 yuans, le Delta devient négatif, alors rachetez des actions.
Lorsque le cours de l’action fluctue, vous vendez continuellement haut et achetez bas sur la partie actions. Si la volatilité réalisée est suffisamment élevée, les gains sur les actions peuvent compenser la perte de valeur temporelle des options.
Exemple 2 : scalping du Gamma élevé à l’approche de l’échéance
Il ne reste plus qu’un ou deux jours avant l’échéance et le Gamma des options proches de la monnaie est déjà très élevé. Achetez une quantité adaptée d’options à la monnaie ou légèrement hors de la monnaie, tout en maintenant le Delta neutre. À la moindre variation de 1 à 2 % du cours de l’action, ajustez immédiatement votre position en actions dans le sens inverse.
Les profits peuvent augmenter plus rapidement, mais les risques sont également plus élevés. En cas de gap ou de mouvement unidirectionnel du marché, un retard dans la couverture peut entraîner une exposition importante. Cette stratégie convient aux personnes qui ont des anticipations claires concernant la volatilité et peuvent suivre les marchés en temps réel.
Exemple 3 : transformer une position existante en options, de « passive » à « active »
Supposons que vous ayez déjà acheté des options d’achat et que leur Delta cumulé soit actuellement de +0,6. Vendez immédiatement le nombre d’actions correspondant afin de ramener le Delta total près de zéro. Passez ensuite à une gestion dynamique : si le cours continue de monter, continuez à vendre des actions ; s’il recule, rachetez-en.
Vous transformez ainsi une position en options initialement directionnelle en une stratégie neutre visant principalement à tirer profit de la volatilité. Après avoir pris une position en options, de nombreux traders professionnels adoptent ce type de couverture continue.
Pour finir, quelques mots en toute franchise
Les options arrivant à échéance peuvent rendre quelqu’un riche du jour au lendemain, mais aussi lui faire tout perdre en un instant.
Le Gamma est une arme à double tranchant, et le scalping, une danse au bord du précipice.
Ceux qui gagnent vraiment de l’argent ne se distinguent pas par leur audace à prendre des risques, mais par leur compréhension approfondie de la volatilité et la rigueur de leur exécution des couvertures.
C’est là que le marché est le plus équitable : il réserve les profits à ceux qui savent gérer les risques et laisse les risques à ceux qui ne voient que les gains.
Une fois ces mécanismes compris, vous réaliserez que dans le monde de la finance, ce qui est le plus captivant, ce n’est jamais le sens de la hausse ou de la baisse, mais la volatilité elle-même.