Nous sommes le dernier jour d’octobre.
À chaque échéance de ce genre, j’ai envie de couper avec tout ce qui n’a pas marché par le passé (positions comprises) et de repartir à zéro.
Ma conviction de conserver mes positions sur l’or et de miser à la hausse était trop subjective, et je comptais un peu trop sur le pari.
Cela tient surtout à mes doutes concernant le « TACO » de Trump, à mes espoirs de négociations entre les États-Unis et l’Iran, ainsi qu’au lien avec la baisse des prix du pétrole brut.
Le prix de l’or est actuellement particulièrement sensible à ces facteurs.
Mais j’ai négligé un élément clé : les taux d’intérêt élevés ! C’est le facteur central. Avec des taux élevés, l’or peine à se retourner.
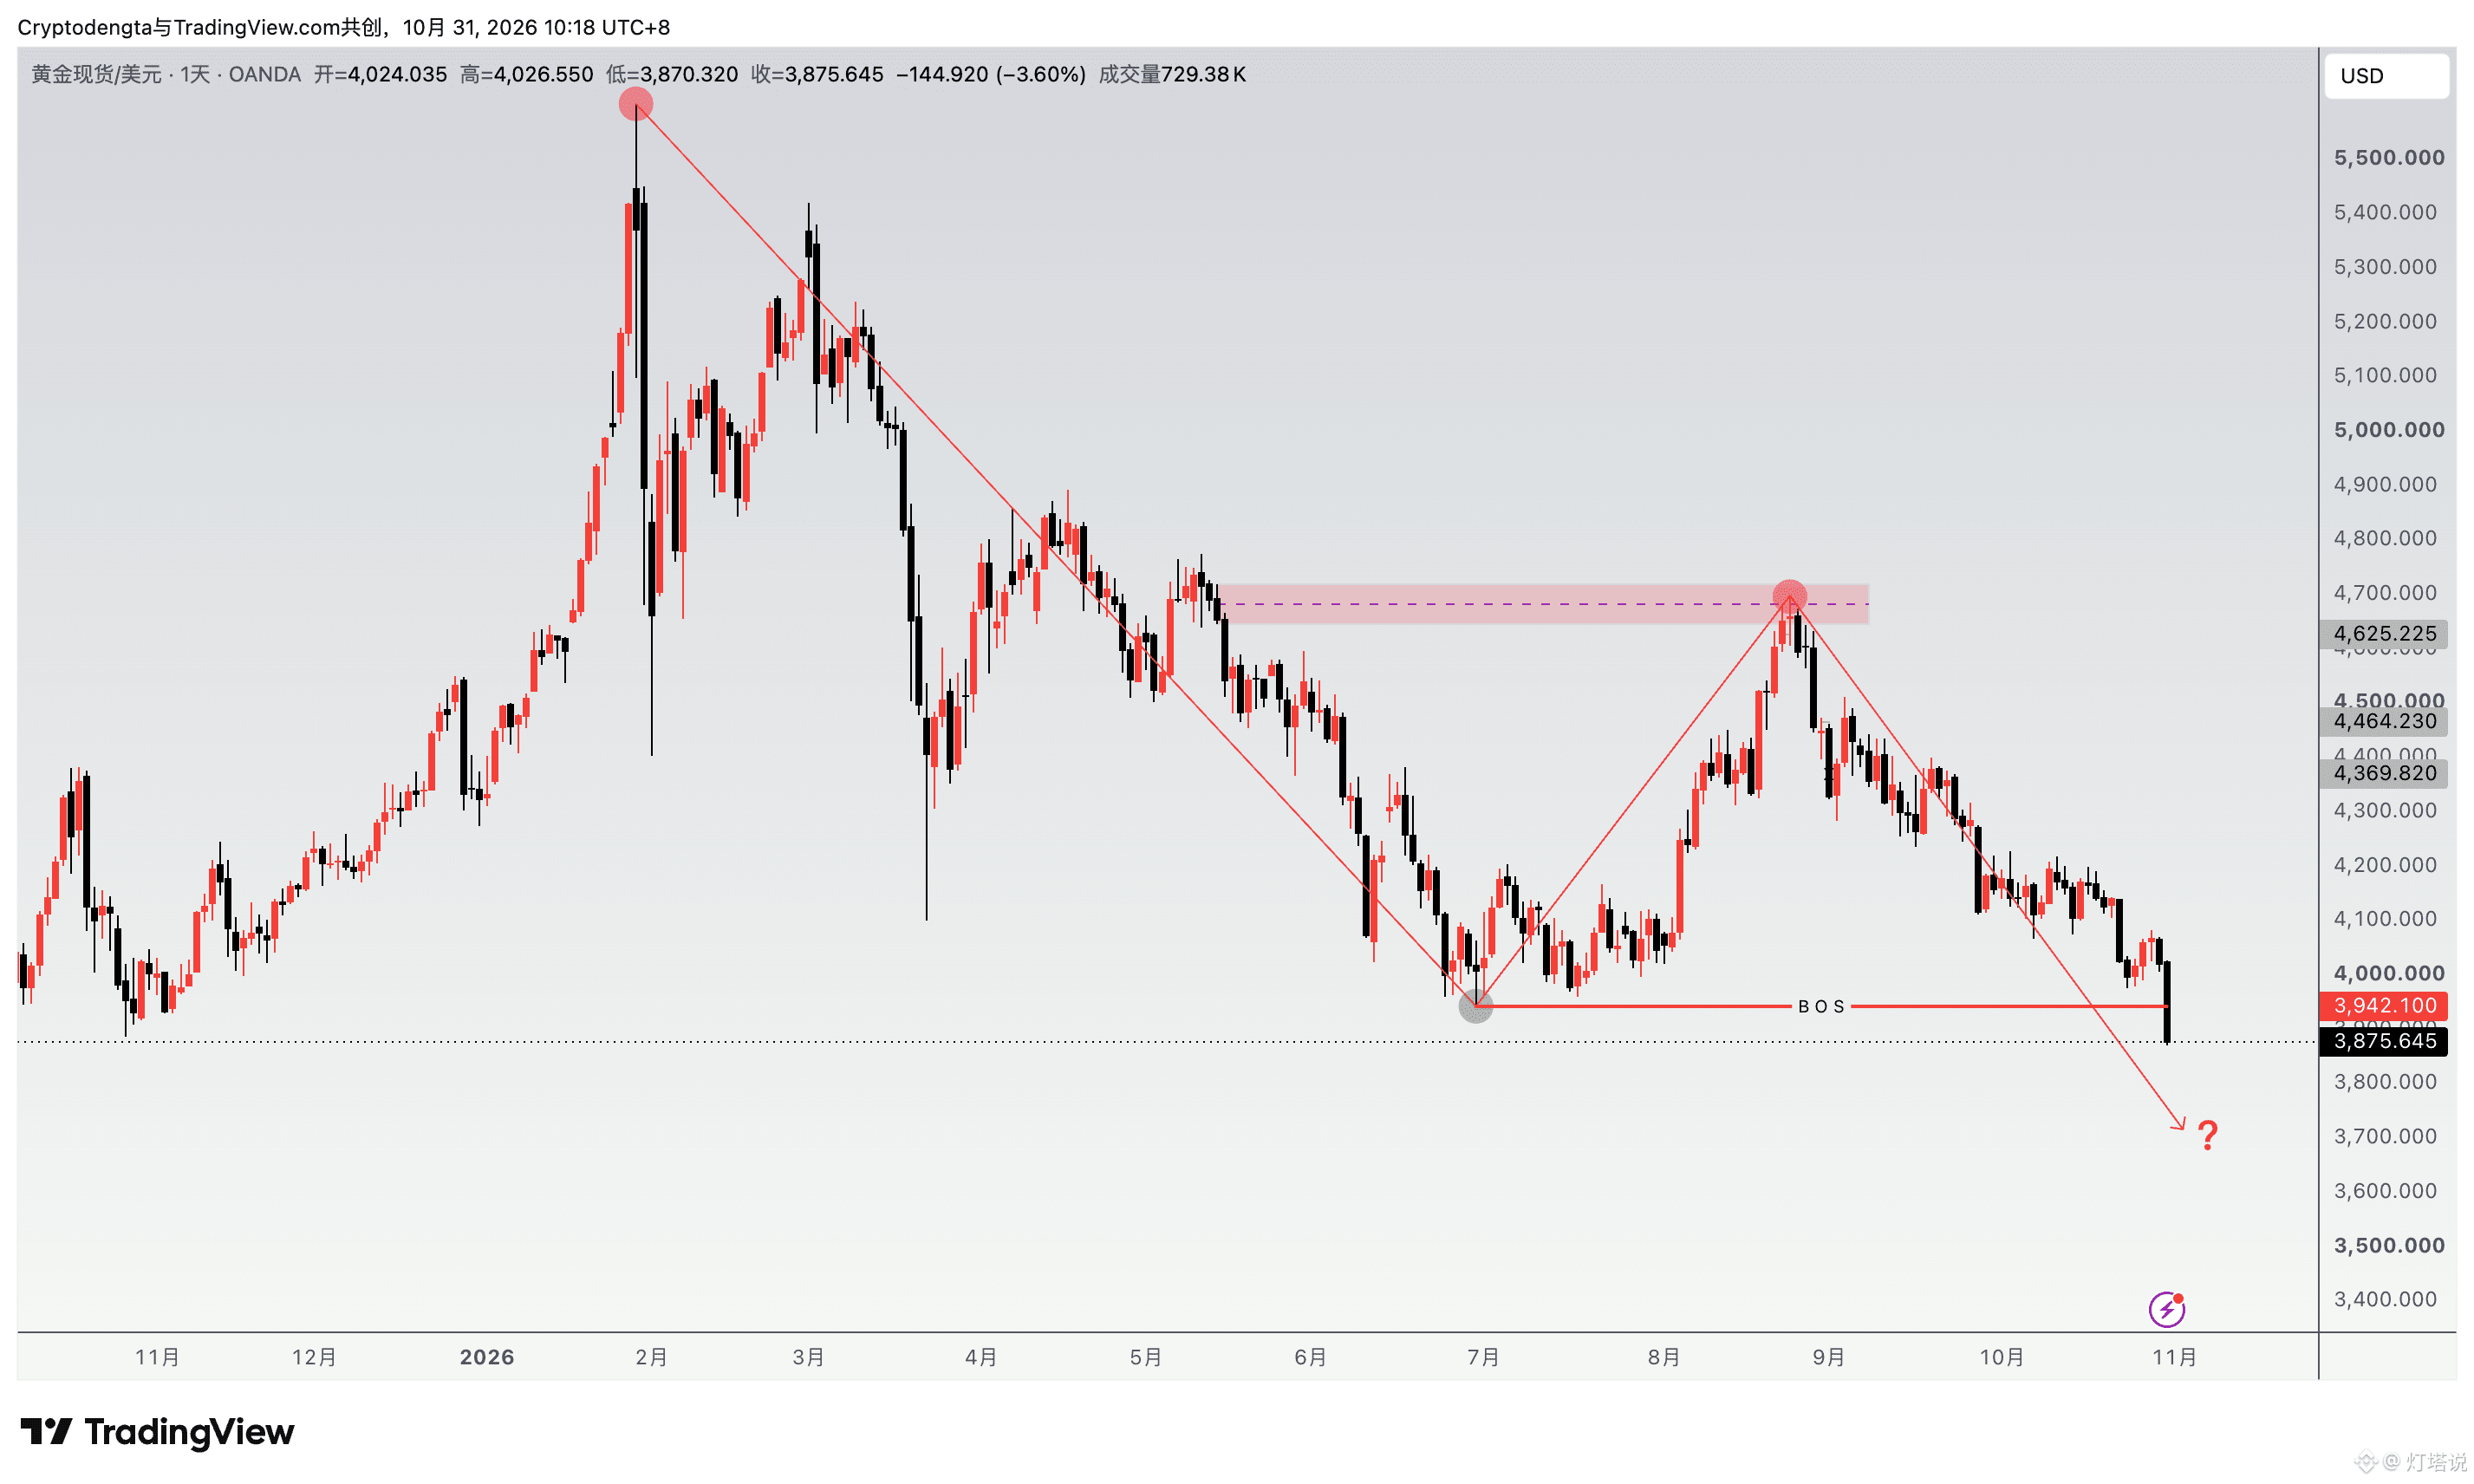
Même si une désescalade entre les États-Unis et l’Iran reste possible pour le moment, je ne peux plus conserver mes positions sur les contrats. Couper ses pertes sur des contrats ne signifie pas être baissier : cela revient à abandonner une transaction incorrecte. (Pourquoi couper ? Parce que conserver la position était une mauvaise décision et que le cours journalier est passé sous le précédent creux, prolongeant ainsi la tendance baissière à l’échelle journalière. Même si le prix est bas, je respecte la tendance et je coupe mes pertes.)
Je reste optimiste quant à l’or pour l’avenir. Les achats d’or des banques centrales du monde entier, le déficit budgétaire des États-Unis, le coût du financement de la dette et la tendance à la diversification des actifs de réserve mondiaux soutiennent tous la valeur stratégique de l’or dans les portefeuilles.
La prochaine véritable grande opportunité sur l’or ne viendra peut-être pas de la guerre, mais de la fin du cycle de taux élevés et d’une nouvelle évaluation de la confiance accordée au dollar à l’échelle mondiale.
Voyons comment les marchés évalueront les taux futurs lors des réunions de politique monétaire après décembre.
$XAU
À chaque échéance de ce genre, j’ai envie de couper avec tout ce qui n’a pas marché par le passé (positions comprises) et de repartir à zéro.
Ma conviction de conserver mes positions sur l’or et de miser à la hausse était trop subjective, et je comptais un peu trop sur le pari.
Cela tient surtout à mes doutes concernant le « TACO » de Trump, à mes espoirs de négociations entre les États-Unis et l’Iran, ainsi qu’au lien avec la baisse des prix du pétrole brut.
Le prix de l’or est actuellement particulièrement sensible à ces facteurs.
Mais j’ai négligé un élément clé : les taux d’intérêt élevés ! C’est le facteur central. Avec des taux élevés, l’or peine à se retourner.
Même si une désescalade entre les États-Unis et l’Iran reste possible pour le moment, je ne peux plus conserver mes positions sur les contrats. Couper ses pertes sur des contrats ne signifie pas être baissier : cela revient à abandonner une transaction incorrecte. (Pourquoi couper ? Parce que conserver la position était une mauvaise décision et que le cours journalier est passé sous le précédent creux, prolongeant ainsi la tendance baissière à l’échelle journalière. Même si le prix est bas, je respecte la tendance et je coupe mes pertes.)
Je reste optimiste quant à l’or pour l’avenir. Les achats d’or des banques centrales du monde entier, le déficit budgétaire des États-Unis, le coût du financement de la dette et la tendance à la diversification des actifs de réserve mondiaux soutiennent tous la valeur stratégique de l’or dans les portefeuilles.
La prochaine véritable grande opportunité sur l’or ne viendra peut-être pas de la guerre, mais de la fin du cycle de taux élevés et d’une nouvelle évaluation de la confiance accordée au dollar à l’échelle mondiale.
Voyons comment les marchés évalueront les taux futurs lors des réunions de politique monétaire après décembre.
$XAU