

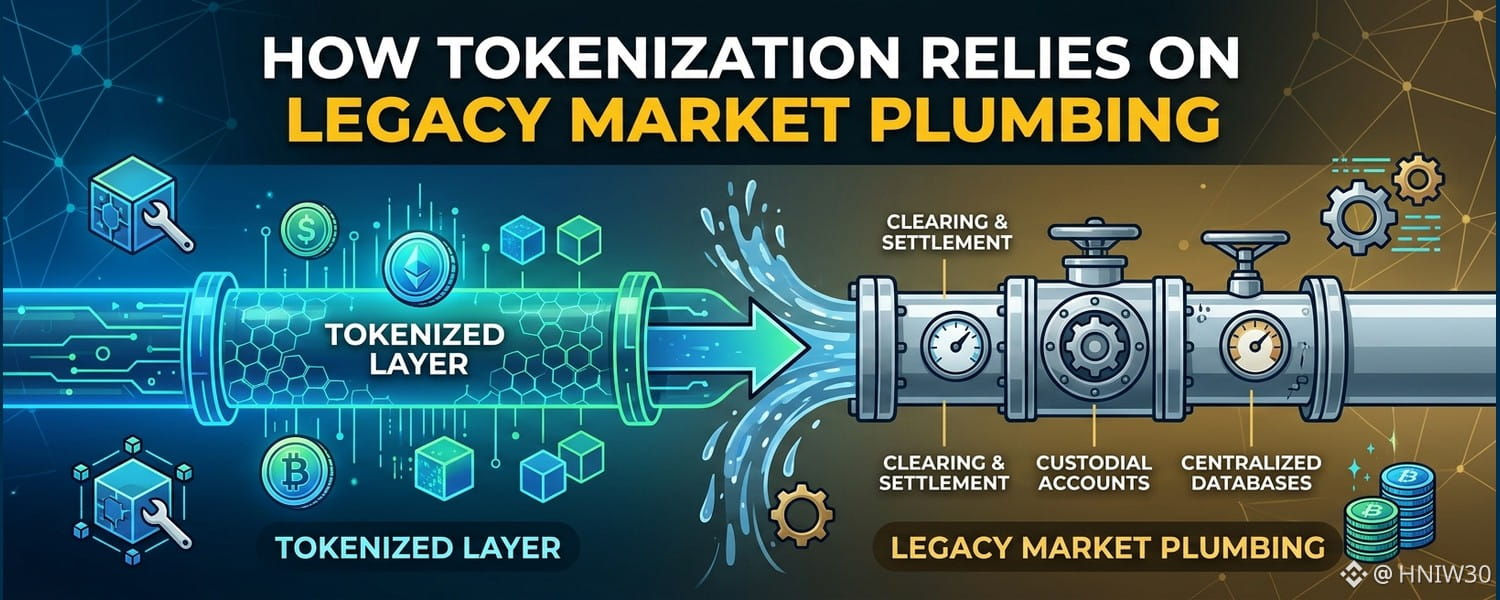
La tokenisation est souvent présentée comme un remplacement complet des systèmes traditionnels de compensation et de règlement, mais la réalité des infrastructures de marché révèle une profonde interdépendance structurelle. Les circuits traditionnels de post-marché continuent de traiter les droits juridiques qui sous-tendent les représentations numériques d’actifs du monde réel. À mesure que les institutions adoptent les registres distribués, l’intégration aux réseaux opérationnels établis reste incontournable.
L’architecture institutionnelle des marchés actions repose sur des actions détenues au nom d’intermédiaires par des dépositaires et des courtiers-négociants. Les propriétaires bénéficiaires n’interagissent pas directement avec les registres des sociétés, ce qui crée une couche opérationnelle complexe pour les communications et les opérations sur titres. Au cours de l’exercice 2026, Broadridge a traité les communications relatives à plus d’un milliard de positions en actions, ce qui souligne l’ampleur structurelle nécessaire à la coordination de la gouvernance d’entreprise.
Les titres tokenisés actuels reflètent cette réalité hybride plutôt qu’un écosystème entièrement natif de la chaîne. Les données du secteur indiquent qu’environ 90 % des actions tokenisées sont structurées sous forme de billets adossés à des actions détenues dans des comptes de conservation classiques. Lorsque les émetteurs d’actifs numériques gèrent le vote des actionnaires pour les détenteurs de jetons, ils regroupent les préférences et les transmettent par l’intermédiaire d’acteurs traditionnels tels que Broadridge.
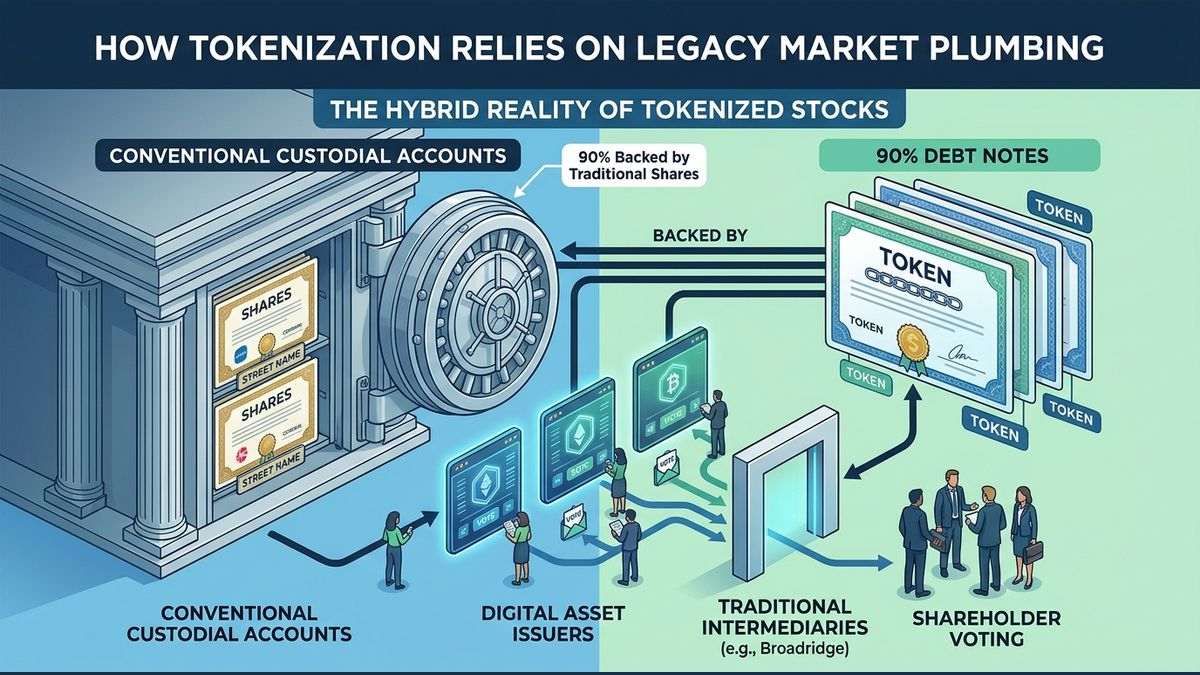
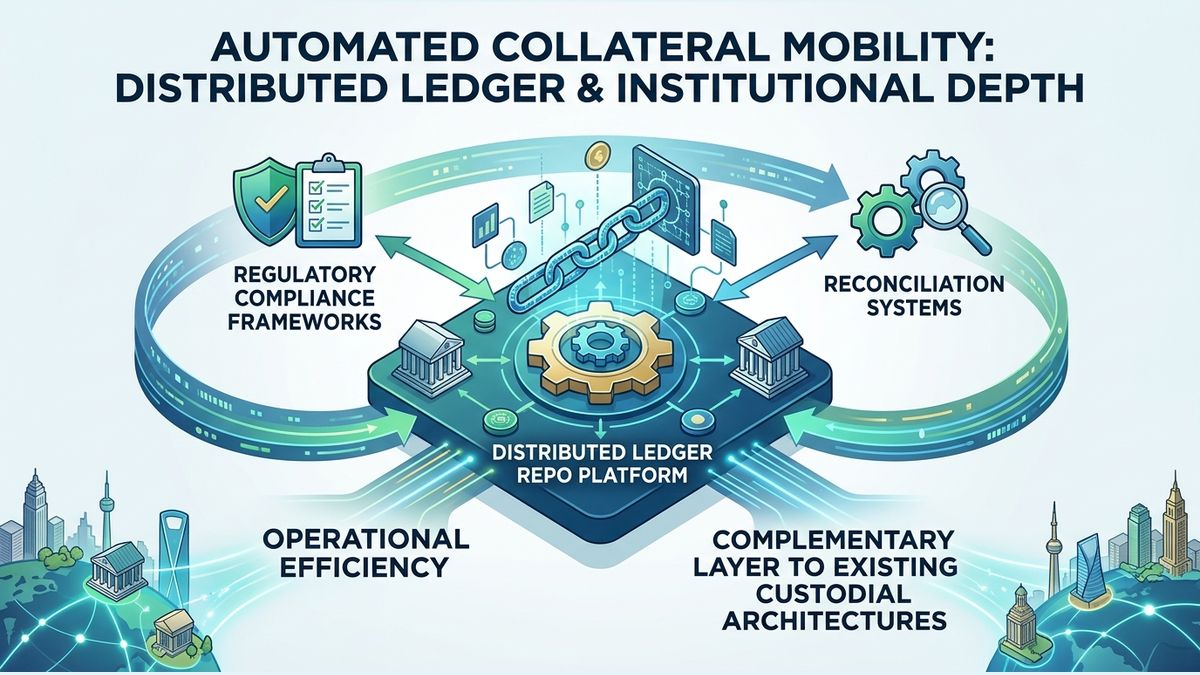
Ce lien structurel montre que la tokenisation ne remplace pas immédiatement les mécanismes de compensation établis. Les institutions financières évoluent plutôt dans un environnement parallèle où les livres, les registres et les garanties doivent être rapprochés entre les registres distribués et les bases de données centralisées. Broadridge s’est adaptée à cette évolution en déployant sa plateforme de pension livrée sur registre distribué, qui a traité environ 360 milliards de dollars de garanties tokenisées par jour en septembre.
La pension livrée sur registre distribué montre comment la profondeur des marchés institutionnels se développe grâce à l’efficacité opérationnelle plutôt qu’à la désintermédiation. La plateforme permet la mobilité automatisée des garanties tout en préservant la conformité réglementaire et les cadres de rapprochement. Broadridge développe ces capacités grâce à son infrastructure DLX, confirmant que les registres distribués institutionnels fonctionnent comme des couches complémentaires au sein des architectures de conservation existantes.
Au-delà de la tokenisation, les fournisseurs d’infrastructures institutionnelles intègrent l’intelligence artificielle pour traiter la résolution des exceptions et l’analyse des anomalies de transactions. Plutôt que de réduire la nécessité de recourir à des entités de traitement centralisées, ces outils automatisés fluidifient les processus existants. Pour les acteurs des marchés à fort volume, la continuité opérationnelle et la conformité réglementaire restent des contraintes majeures lors du déploiement de nouvelles technologies de règlement.
À mesure que les actifs tokenisés élargissent leur distribution aux marchés internationaux, les garanties sous-jacentes restent ancrées dans les réseaux de conservation nationaux. Cette dynamique accroît considérablement le volume de positions de propriété distinctes à administrer. La profondeur des marchés, tant dans les protocoles natifs des cryptomonnaies que sur les plateformes institutionnelles, dépendra de l’efficacité avec laquelle les intermédiaires gèrent la synchronisation entre les jetons sur chaîne et les actifs sous-jacents hors chaîne.