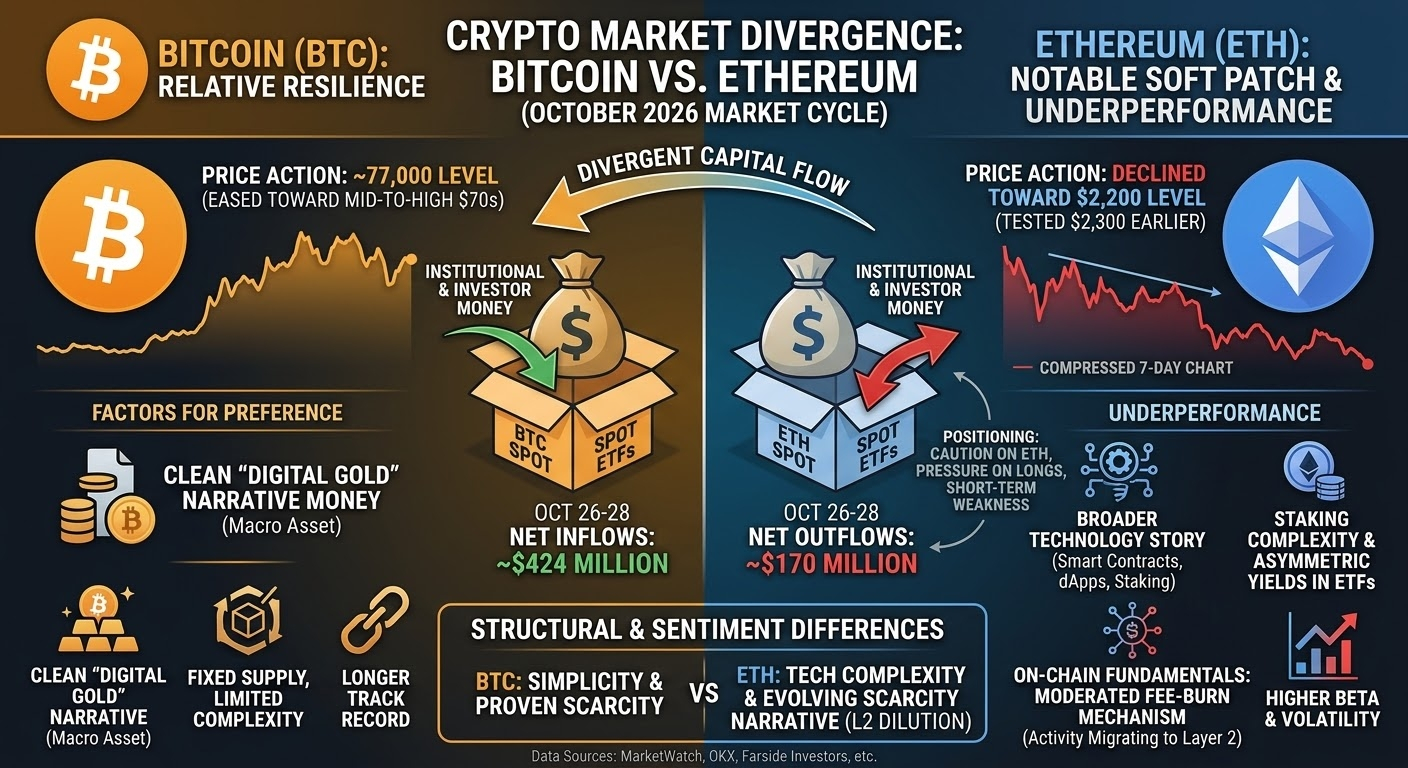

L’Ethereum a récemment reculé vers le niveau de 2 200 $, affichant une faiblesse notable de son cours dans un contexte de repli plus général du marché. Dans le même temps, le Bitcoin a chuté aux alentours de 77 000 $.
Bien que les deux actifs aient subi des pressions baissières lors des dernières séances, la véritable histoire ne se limite pas aux variations absolues des cours : elle concerne aussi la divergence des flux de capitaux entre eux. Les fonds institutionnels et les investisseurs ont continué de privilégier le Bitcoin à un rythme plus soutenu, par l’intermédiaire de produits réglementés, même si les cours des deux actifs ont reculé. Cette divergence met en lumière des différences structurelles et de sentiment qui ont rendu les performances de l’Ethereum inférieures à celles du Bitcoin au cours du cycle de marché actuel.
L’évolution des prix montre également qu’Ethereum s’est négocié dans une fourchette qui s’est progressivement resserrée vers le bas au cours de la semaine écoulée. Les dernières clôtures journalières se sont situées autour de 2 200 $ ou légèrement au-dessus, après des tests de niveaux proches de 2 300 $ et au-delà plus tôt dans la période. L’évolution de Bitcoin, autour du milieu et de la partie supérieure de la fourchette des 70 000 $, reflète un sentiment similaire d’aversion au risque sur le marché des cryptomonnaies, mais la résilience relative de ses flux ressort clairement. Les deux actifs ont subi des pressions vendeuses, mais les flux de nouveaux capitaux d’investissement n’ont pas évolué de concert. Cette divergence entre le recul des prix et l’allocation des capitaux constitue la principale source d’inquiétude pour ceux qui suivent la santé du marché au-delà des simples graphiques.
Du 26 au 28 octobre, les fonds négociés en bourse au comptant sur Bitcoin ont enregistré des entrées nettes d’environ 424 millions de dollars. Sur la même période, les fonds négociés en bourse au comptant sur Ethereum ont connu des sorties nettes d’environ 170 millions de dollars. Ces chiffres montrent que les capitaux continuent d’affluer vers les produits Bitcoin, tandis qu’ils se retirent des produits Ethereum. Les entrées dans les instruments liés au Bitcoin témoignent de l’intérêt persistant des institutions pour cet actif, perçu comme une réserve de valeur plus établie et un outil de diversification des portefeuilles. À l’inverse, les sorties des produits Ethereum peuvent signaler des prises de bénéfices, une baisse de conviction ou un changement de préférences au sein de cette même catégorie d’investisseurs. Ce déséquilibre des flux renforce l’impression qu’Ethereum est à la traîne dans le cycle actuel, alors même que les prix des deux actifs sont sous pression.
Plusieurs facteurs liés entre eux permettent d’expliquer la sous-performance relative d’Ethereum par rapport à Bitcoin. L’un des principaux est la préférence des institutions pour Bitcoin, qui correspond davantage au récit clair de « l’or numérique ». L’offre fixe de Bitcoin, la relative simplicité de son récit et son historique plus long en tant qu’actif macroéconomique le rendent plus facile à comprendre pour les grands investisseurs institutionnels, les trésoreries d’entreprise et les services de finance traditionnelle. Ethereum, en revanche, s’inscrit dans un récit plus large, axé sur la technologie et l’utilité, qui englobe les contrats intelligents, les applications décentralisées et le staking. Cette complexité peut constituer un avantage en période d’expansion, mais devient un handicap lorsque l’appétit pour le risque diminue et que les investisseurs recherchent la simplicité et une rareté éprouvée.
Un autre facteur structurel tient à la conception même des fonds négociés en bourse. Les fonds au comptant sur Bitcoin offrent une exposition pure au prix, sans mécanismes de rendement supplémentaires susceptibles de provoquer des chocs d’offre. Le réseau Ethereum dépend fortement du staking, une part importante de l’offre étant immobilisée chez les validateurs. Lorsque les rendements diminuent ou que la volatilité du marché augmente, une partie du capital mis en staking peut finir par revenir sur les marchés liquides, ce qui ajoute une pression vendeuse potentielle. Dans la plupart des cas, les fonds négociés en bourse sur Ethereum ne distribuent actuellement pas les récompenses de staking ; leurs détenteurs ne bénéficient donc pas de ce rendement, tout en restant exposés aux dynamiques plus générales du réseau. Ce déséquilibre a contribué à l’accélération des rachats de produits Ethereum en période d’incertitude.
Les fondamentaux du réseau et les données on-chain jouent également un rôle. L’effet du mécanisme de brûlage des frais d’Ethereum, qui avait auparavant soutenu un solide récit déflationniste, s’est atténué avec le transfert de l’activité vers les solutions de couche 2. La baisse des frais de gaz sur le réseau principal réduit le taux de destruction d’ETH, rapprochant la croissance de l’offre du taux d’émission de Bitcoin au cours de certaines périodes récentes. Si le développement des solutions de couche 2 est positif à long terme en matière de facilité d’utilisation, il a affaibli l’argument de la rareté immédiate qui distinguait auparavant Ethereum.
La concurrence de réseaux alternatifs plus rapides ou moins coûteux a encore complexifié la situation, certains ayant capté une partie de l’intérêt des développeurs et des utilisateurs au détriment de la couche de base d’Ethereum durant les périodes d’accalmie du marché.
La conjoncture macroéconomique a renforcé ces tendances. Des chiffres d’inflation élevés et l’incertitude entourant les politiques des banques centrales ont entraîné une réduction plus générale des risques. Dans ces conditions, les actifs considérés comme plus sensibles au risque ou dont les caractéristiques de valeur sont plus complexes connaissent souvent des sorties de capitaux plus marquées. La volatilité historique plus élevée d’Ethereum et l’importance de l’intérêt ouvert sur les produits dérivés par rapport à sa capitalisation boursière ont également entraîné des liquidations plus brutales lors des baisses de prix. Cette accumulation de positions à effet de levier peut accélérer les replis par rapport à Bitcoin, qui attire généralement davantage de détenteurs prudents à long terme.
Du côté des positions de marché, les dernières séances ont révélé une certaine prudence à l’égard d’Ethereum. Les positions longues constituées lors des précédentes phases de reprise ont été mises sous pression lorsque le prix n’a pas réussi à reconquérir des niveaux clés, provoquant certaines ventes forcées et une baisse de l’intérêt ouvert sur les contrats à terme.
Les positions courtes ont gagné du terrain parmi les traders qui anticipent une poursuite de la sous-performance relative par rapport à Bitcoin ou un nouveau test des niveaux de support. Un certain intérêt acheteur est apparu à des niveaux plus bas, autour de la zone des 2 200 $, mais il ne s’est pas encore transformé en flux soutenus et suffisamment importants pour inverser la tendance aux sorties des fonds négociés en bourse.
Dans l’ensemble, la balance a penché en faveur des vendeurs et de la réduction de l’exposition, plutôt que d’une accumulation soutenue de nouvelles positions longues.
Sur sept jours, l’évolution du prix d’Ethereum s’est caractérisée par une succession de sommets de plus en plus bas et une dérive progressive à la baisse dans une tendance descendante. Après avoir évolué près du milieu de la fourchette des 2 400 $ plus tôt dans la période, les séances successives ont enregistré des clôtures plus faibles et de modestes tentatives de rebond, qui n’ont pas réussi à se maintenir au-dessus des anciens niveaux de support, devenus résistance. Les volumes sont restés élevés lors des journées de baisse, ce qui concorde davantage avec une distribution qu’avec une accumulation. Cette configuration indique que le marché continue d’absorber les gains précédents et attend des catalyseurs plus clairs — qu’il s’agisse d’une amélioration des flux des fonds négociés en bourse, d’une hausse de l’activité on-chain ou d’un changement plus général du sentiment à l’égard du risque — avant de tenter une reprise plus affirmée. Le support dans la zone du début des 2 200 $ a tenu dans une certaine mesure, mais le ton général reste celui d’une consolidation à biais baissier, jusqu’à ce que les acheteurs reprennent le contrôle de manière plus convaincante.
Pris ensemble, ces éléments confirment que le recul des prix ne raconte pas toute l’histoire. La divergence des flux des fonds négociés en bourse, la préférence des institutions pour le récit plus simple de Bitcoin, l’évolution de l’économie on-chain d’Ethereum et la dynamique des positions sur les marchés dérivés contribuent toutes à sa sous-performance relative. Ethereum conserve des atouts fondamentaux en tant que plateforme programmable, mais ceux-ci n’ont pas suffi, à ce stade du cycle, à attirer les capitaux au même rythme que Bitcoin.
Les acteurs du marché continueront de surveiller si la tendance aux sorties des produits Ethereum se stabilise, si l’activité du réseau rebondit suffisamment pour raviver le récit de la rareté et si la conjoncture macroéconomique générale devient plus favorable aux actifs risqués. Tant que ces facteurs ne convergeront pas de manière plus positive, la sous-performance relative par rapport à Bitcoin devrait rester un thème central des discussions sur les prix et les flux.