


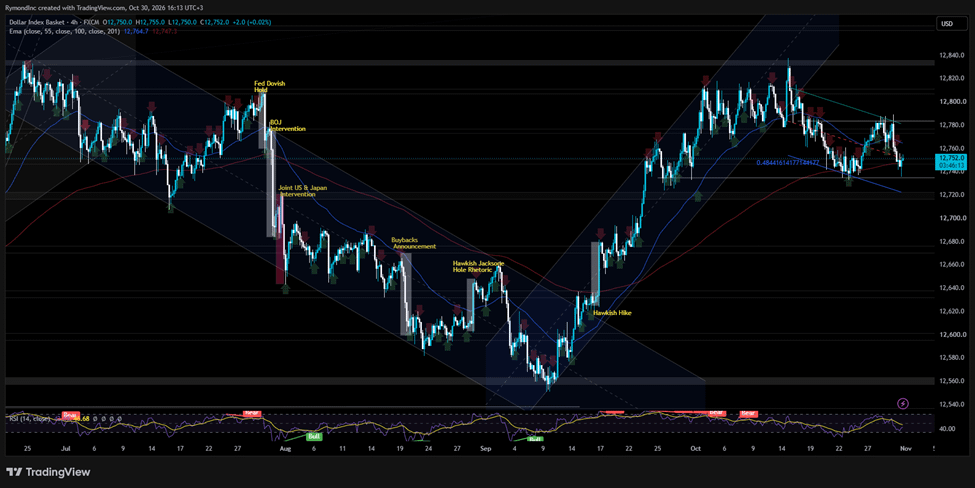
L’indice du dollar américain est retombé aux alentours de 101,8 vendredi, enregistrant ainsi une troisième baisse quotidienne consécutive. Malgré cela, la devise est en passe de réaliser une deuxième hausse mensuelle consécutive, après avoir progressé de près de 2 % en septembre.
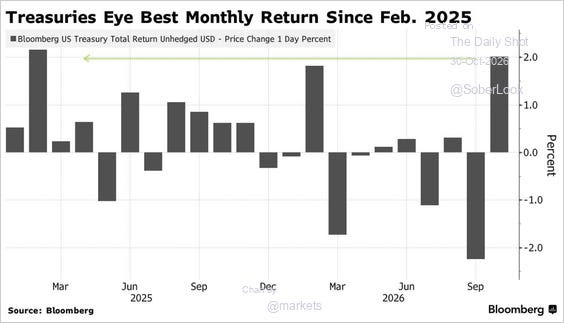
Les obligations ont fait le travail. Une vague mondiale de ventes dans les secteurs de la technologie et de l’IA a poussé les investisseurs à chercher un refuge, qu’ils ont trouvé dans les bons du Trésor, dont les rendements ont baissé sous l’effet d’un afflux d’acheteurs. Cette fois, la demande de valeurs refuges a délaissé le dollar. Les bons du Trésor ont progressé tandis que les ventes de titres technologiques provoquées par l’IA stimulaient la demande d’actifs refuges, plaçant l’indice de référence sur la voie de sa meilleure performance mensuelle depuis février 2025.
Les résultats de cette semaine ont mis le feu aux poudres. Alphabet a perdu environ 12 % jeudi après avoir manqué les attentes en matière de bénéfices et de chiffre d’affaires. Intel et Amazon ont ensuite publié leurs propres résultats et, dans les échanges avant l’ouverture vendredi, Intel perdait plus de 25 % et Amazon environ 7 %. Trois entreprises différentes, une même inquiétude : combien de temps les investisseurs continueront-ils à financer des dépenses d’une telle ampleur dans l’IA sans retombées plus tangibles ?
Cependant, de nombreux analystes estiment encore que le dollar a de la marge pour progresser. La prochaine impulsion pourrait venir de la Fed elle-même. Les responsables devraient recommencer à relever les taux une fois les élections de mi-mandat passées. Le président Kevin Warsh a conforté cette anticipation lors de sa conférence de presse, en déclarant que le comité avait clairement exprimé sa « volonté d’agir », sans toutefois donner de signal ferme pour décembre.
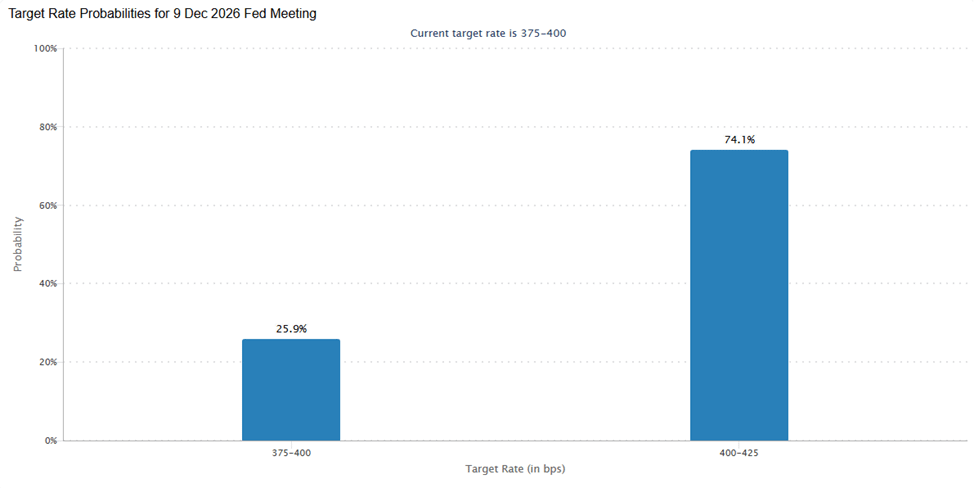
Mercredi, la Fed a maintenu son taux directeur entre 3,75 % et 4 %, même si la gouverneure Lisa Cook et la présidente de la Fed de Cleveland, Beth Hammack, ont toutes deux voté en faveur d’une hausse d’un quart de point. Selon l’outil FedWatch du CME, les traders sur les contrats à terme estiment désormais à environ 75 % la probabilité d’une hausse en décembre.
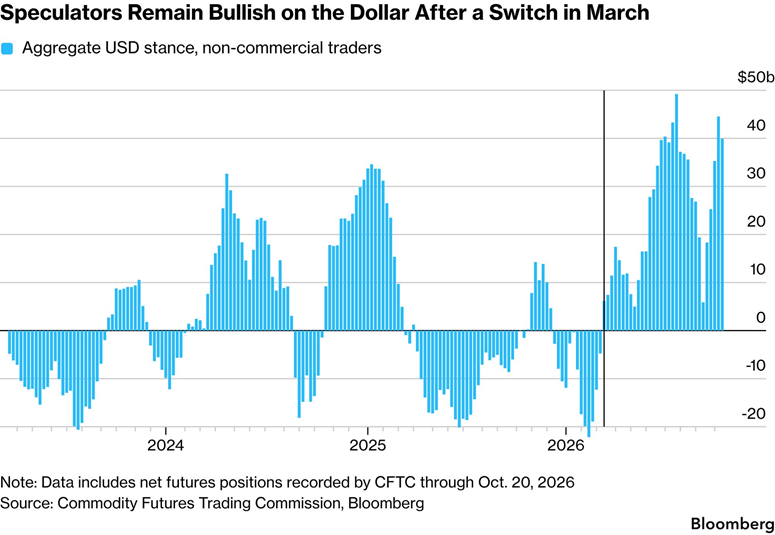
La hausse de septembre, la première de la Fed en trois ans, a offert au billet vert son meilleur mois depuis mars, selon le décompte de Bloomberg. Les gros investisseurs n’ont pas battu en retraite. Les gestionnaires d’actifs et autres comptes non commerciaux détenaient des positions misant sur la hausse du dollar d’un montant légèrement inférieur à 40 milliards de dollars, d’après les données de la CFTC couvrant la semaine du 20 octobre.
Les informations de Bloomberg ajoutent une nuance : la progression du dollar pourrait avoir suffisamment d’élan pour ignorer complètement le résultat du vote. Selon ce raisonnement, les taux élevés et l’envolée des dépenses liées à l’IA continuent d’attirer les capitaux vers les États-Unis, même si les élections donnent à Washington un Congrès divisé.
Andreas Koenig, responsable des opérations de change mondiales chez Amundi, souligne que les États-Unis sont au cœur de la croissance de l’IA, avec des dépenses d’investissement, des marges et des bénéfices d’entreprise qui semblent tous solides, tandis que l’écart de taux apporte un soutien supplémentaire. Alex Cohen, stratégiste chez Bank of America, estime que les risques penchent en faveur d’un dollar qui conserverait sa vigueur jusqu’à la fin de l’année.
La croissance offre un nouvel argument aux haussiers
Les données économiques n’ont pas non plus fragilisé cette thèse. La production américaine a progressé à un rythme annualisé de 3,4 % au troisième trimestre, selon l’estimation préliminaire du Bureau of Economic Analysis, contre 2,2 % au deuxième. Les dépenses de consommation ont contribué à hauteur de 2,52 points de pourcentage, l’investissement fixe de 1,66 point, les stocks de 1,61 point et les dépenses publiques de 0,90 point. Les exportations nettes ont retranché 3,32 points, les importations ayant bondi.
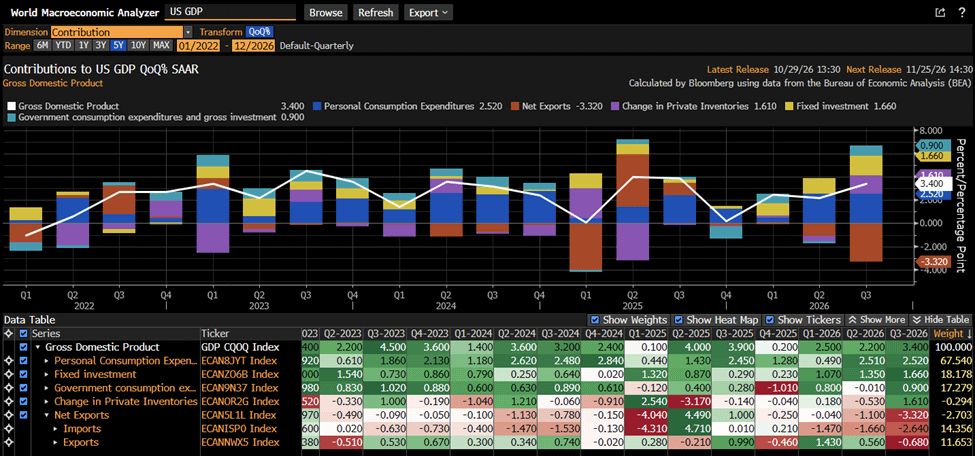
Les stocks ont tendance à rendre ce qu’ils apportent, ce qui invite à considérer cette contribution avec un certain scepticisme. Il n’en reste pas moins que le rapport montre une économie abordant le quatrième trimestre avec plus d’élan qu’au deuxième.
Les autres banques centrales resserrent leur politique, mais l’écart de taux reste important
D’autres banques centrales relèvent elles aussi leurs taux. La Banque centrale européenne, par exemple, a maintenu son taux de dépôt à 2,5 % jeudi, après l’avoir relevé en septembre, et les marchés penchent pour une nouvelle hausse en décembre. Le taux cible de la Fed reste toutefois nettement supérieur, et c’est à cet écart que les cambistes reviennent sans cesse.
Daniel Tobon, stratégiste chez Citigroup, estime que la BCE pourrait finir par atteindre un point où les « effets négatifs en chaîne » la contraindraient à faire marche arrière, un scénario qui placerait le dollar en meilleure position face à l’euro. Tobon, qui mise sur une baisse de l’euro face au dollar depuis janvier, voit le bilan des nouvelles informations pencher en faveur du dollar.
Le blocage politique approche, et le dollar pourrait ne pas broncher
L’indice Bloomberg Dollar Spot a atteint plus tôt ce mois-ci son plus haut niveau depuis mai 2025, porté par des chiffres de l’inflation supérieurs aux prévisions. Les gestionnaires de fonds et les stratégistes des marchés des changes ne s’attendent pas à ce que les forces à l’origine de cette hausse changent, quel que soit le résultat du vote du 3 novembre.
Les baissiers de Wall Street sur le dollar battent en retraite
Morgan Stanley a déjà changé de camp. Pendant des mois, ses stratégistes ont défendu l’idée que le dollar s’affaiblirait au second semestre. Puis, dans une note publiée le mois dernier sous la direction de David Adams, ils ont abandonné cette prévision, reconnaissant : « Nous avions tort. » L’élargissement des écarts de taux d’intérêt et la solidité de la croissance américaine les ont convaincus. La banque table désormais sur un dollar vigoureux jusqu’à la fin de l’année et en 2027.
Selon Daragh Maher, de HSBC, la demande de valeurs refuges constitue l’autre pilier. Quand le monde semble partir en morceaux, a-t-il déclaré, l’argent se dirige vers le dollar et le discours sur la dépréciation de la monnaie passe au second plan. Il a qualifié cette idée de l’une des vérités du marché qui reste incontestée : « Le dollar est votre valeur refuge. » Les échanges de vendredi.
Les prix des options allaient dans le même sens lorsque Bloomberg les a examinés le mois dernier. Les risk reversals, qui comparent la demande de positions haussières et baissières, favorisaient le dollar sur l’ensemble des échéances.
Ce retournement va à l’encontre de deux années d’idées reçues. Les droits de douane ont suscité de vifs appels à la dédollarisation, et la dette nationale, qui dépasse désormais les 40 000 milliards de dollars, a alimenté ce qu’on appelle le pari sur la dépréciation monétaire : l’idée qu’un manque de rigueur budgétaire érode la valeur de la monnaie et des obligations d’État, au profit de l’or et d’actifs similaires.
Et puis il y a l’Iran et le 3 novembre
Le contexte géopolitique s’alourdit. Le Wall Street Journal a rapporté que l’amiral Brad Cooper, à la tête du Commandement central des États-Unis, avait présenté jeudi au président Donald Trump des options militaires concernant l’Iran. Cooper a fait le déplacement en personne, une démarche inhabituelle de sa part. Le secrétaire à la Défense Pete Hegseth et le président de l’état-major interarmées, le général Dan Caine, étaient présents, selon le Journal, qui cite des responsables américains et d’autres personnes directement informées, tandis que Washington envisage une reprise d’opérations militaires de grande ampleur.
Les apparences à elles seules ont alimenté les spéculations selon lesquelles l’administration se rapprocherait d’une nouvelle intervention. Les capitales du Golfe reçoivent elles aussi un message. Des responsables de l’administration Trump ont dit aux États du Golfe arabe de se tenir prêts à une campagne brève et intense après les élections de mi-mandat, a rapporté le Journal.
Trump n’a pas écarté cette possibilité. Lors d’un meeting en Floride vendredi dernier, il est revenu sur la vaste campagne américano-israélienne menée plus tôt cette année, que Washington appelle « Epic Fury », et a déclaré que les États-Unis pourraient lancer « un autre petit Epic Fury » si l’Iran ne parvenait pas à un accord.
La manière dont Trump gérera l’Iran une fois les bulletins dépouillés pourrait être déterminante pour les devises, selon Noah Buffam, stratégiste chez CIBC Capital Markets. Le marché s’attend globalement à une intensification notable de l’agression américaine après les élections de mi-mandat, a-t-il déclaré, mais CIBC est moins convaincue. Si l’intervention militaire se révèle limitée, la banque estime que le dollar pourrait reculer en même temps que le pétrole.
La réponse ne viendra pas avant mardi. Et peut-être pas juste après non plus. Les investisseurs se préparent également à un résultat électoral qui diviserait le pouvoir, avec le type de blocage législatif qui ne favorise généralement pas le billet vert, et les sondages laissent penser que les démocrates pourraient prendre le contrôle d’au moins une chambre du Congrès.