La croissance de l’activité cloud a été la plus rapide depuis trois ans, et pourtant le titre s’est fait massacrer de 10 %. J’ai un peu de mal à comprendre… et en même temps, je crois que je comprends.
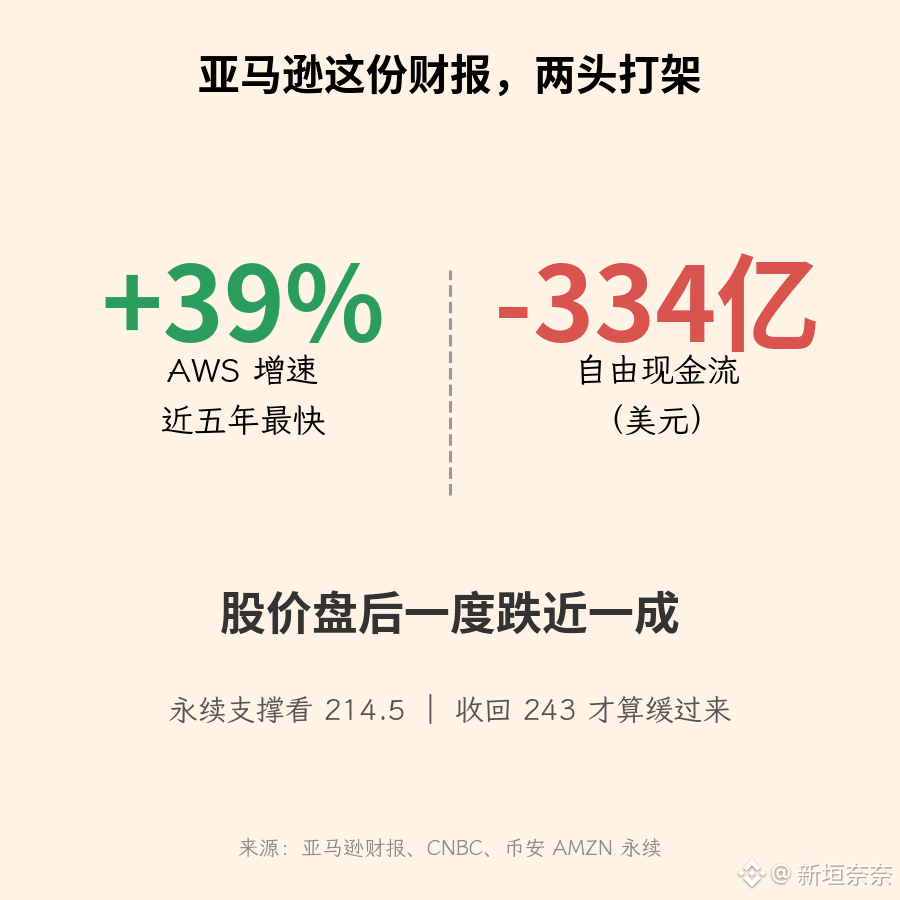
Amazon a publié ses résultats hier soir : la croissance d’AWS atteint 39 %, son rythme le plus rapide depuis près de cinq ans. Pourtant, le chiffre d’affaires et le bénéfice par action sont tous deux légèrement inférieurs aux attentes, le flux de trésorerie disponible plonge à -33,4 milliards de dollars, et l’entreprise ne réduit pas ses dépenses prévues de 220 milliards cette année dans l’IA. Le marché est très clair : j’ai bien vu la croissance, mais je ne suis pas prêt à payer pour une telle frénésie de dépenses.
Le contrat perpétuel est actuellement à 227. Hier soir, il a chuté jusqu’à 214,5 ; je considérerais cette zone comme le premier niveau de support. Il faudra repasser au-dessus de 243 (le cours de clôture avant la publication des résultats) pour qu’on puisse vraiment parler de reprise. Tant que ce niveau n’est pas reconquis, je considère cela comme un simple rebond.
À votre avis, l’histoire des dépenses folles dans l’IA ne tient-elle plus la route, ou est-ce une opportunité créée par la chute ?
Avis personnel, pas un conseil
#亚马逊 #美股财报 #美股 $AMZN $NVDA