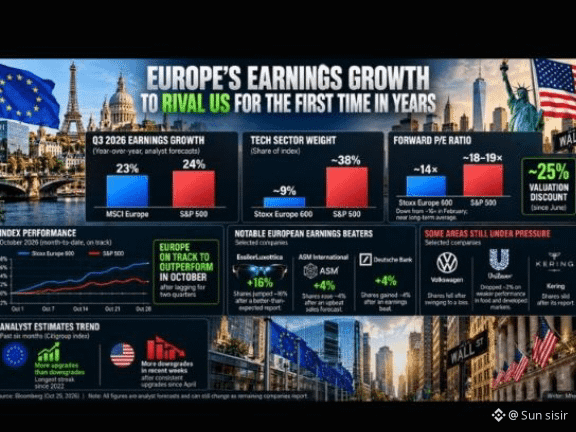
🇪🇺🇺🇸 Les entreprises européennes réduisent l’écart de croissance des bénéfices avec leurs homologues américaines, la croissance des bénéfices devant presque égaler celle des États-Unis pour la première fois depuis plus de trois ans.
Les bénéfices du troisième trimestre des entreprises de l’indice MSCI Europe devraient bondir de 23 % par rapport à l’an dernier, soit un seul point de pourcentage de moins que la hausse de 24 % attendue pour les entreprises du S&P 500.
La dernière fois que la croissance des bénéfices en Europe a dépassé celle des États-Unis, c’était au début de 2023.
Les actions européennes sont également en passe de surperformer le S&P 500 en octobre, soutenues par des bénéfices d’entreprise plus solides et des doutes croissants quant à la pérennité de la hausse des marchés boursiers américains alimentée par l’IA.
Les entreprises technologiques représentent environ 38 % du S&P 500, contre seulement 9 % du Stoxx 600 européen, ce qui rend les marchés européens moins exposés aux fluctuations des grandes valeurs liées à l’IA.
Les actions européennes sont également nettement moins chères : elles se négocient à environ 14 fois les bénéfices attendus et affichent une décote de valorisation d’environ 25 % par rapport à leurs homologues américaines.
De grandes entreprises européennes, notamment Deutsche Bank, ASM International et EssilorLuxottica, ont déjà annoncé des résultats supérieurs aux attentes.
Cependant, la hausse des prix du pétrole et la faiblesse de la demande des consommateurs continuent de peser sur certaines entreprises européennes, notamment Volkswagen et Unilever.
La réduction de l’écart de croissance des bénéfices marque un tournant important après des années de domination des entreprises américaines, même si la capacité de l’Europe à maintenir cette dynamique au-delà de la saison actuelle de publication des résultats reste incertaine.
Source : Bloomberg
#worldnews $NVDAB
$BTC