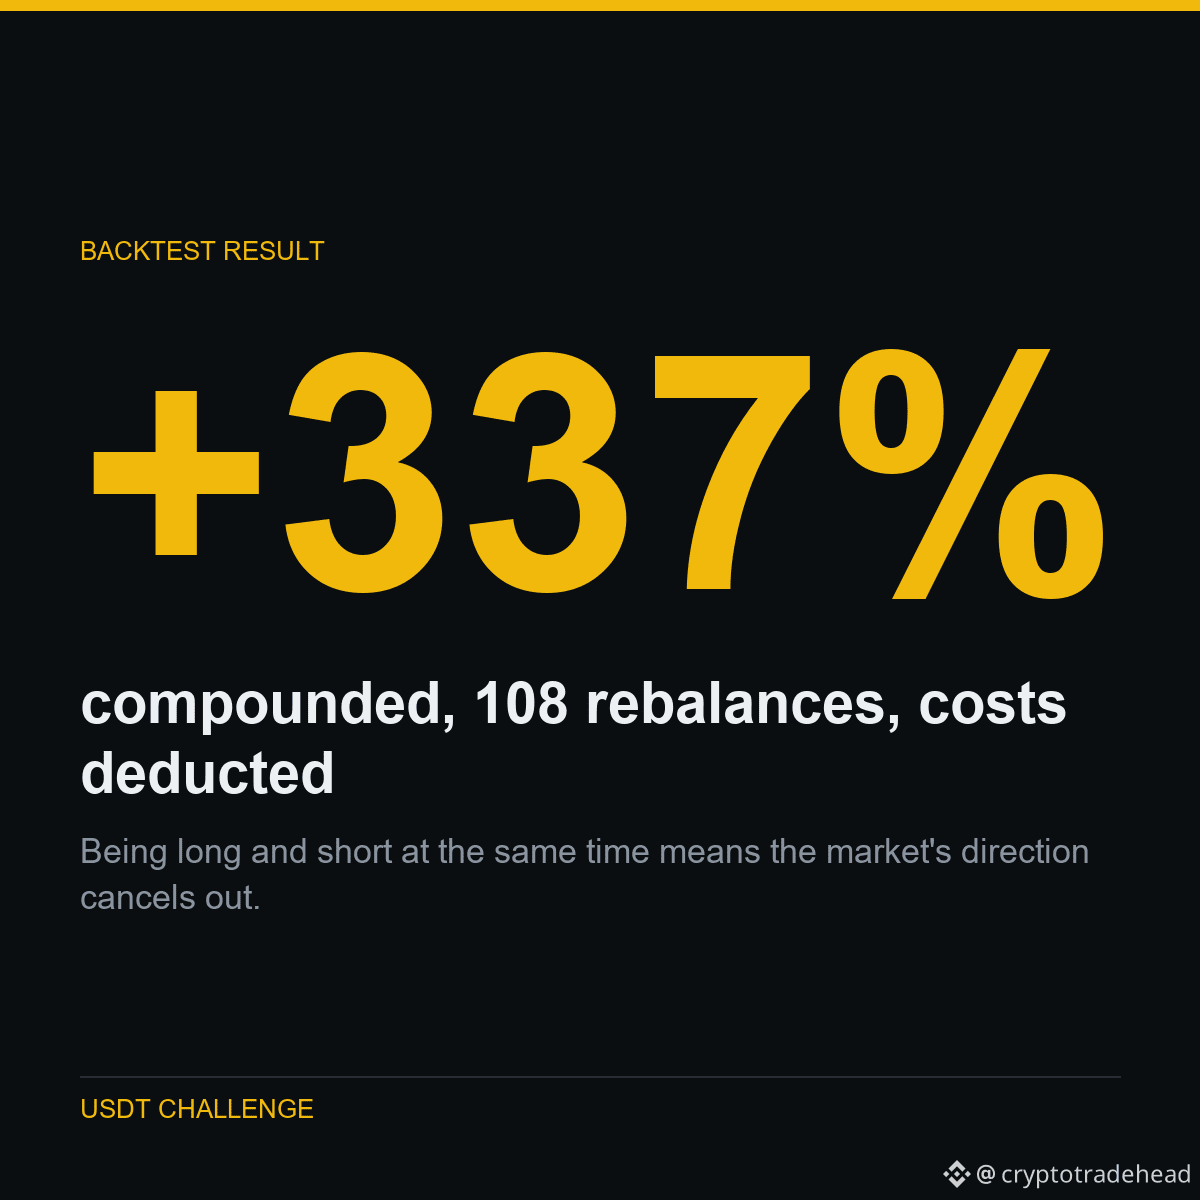
Être à la fois en position longue et courte signifie que la direction du marché s'annule. Ce qui reste, c'est de savoir si les gagnants continuent de surperformer les perdants — une vraie question, pas un pari sur la hausse du marché.
Voici d'où cela vient.
Après 378 échecs, une stratégie a finalement réussi le test qui avait éliminé toutes les autres.
Classez 45 contrats perpétuels selon leur rendement sur 5 jours. Prenez une position longue sur les 5 premiers et une position courte sur les 5 derniers, conservez-les 15 jours, puis rééquilibrez. Pondération égale, neutre en dollars.
Le contrôle hors échantillon est celui qui avait tout fait échouer auparavant : fixer les paramètres à partir de données anciennes, puis les appliquer à des données que la recherche n'avait jamais utilisées. En échantillon : +1.711 % par rééquilibrage ; hors échantillon : +1.801 %. La moyenne s'est maintenue.
La stratégie résiste aussi à des coûts bien supérieurs à la réalité : elle affiche encore +0.48 % par rééquilibrage, même avec des frais aller-retour de 1.50 %, soit six fois les frais réellement facturés par Binance.
Dans le cadre d'une expérience publique : faire passer 5,063 USDT à 1,000,000 USDT, en publiant chaque résultat — y compris ceux qui me donnent mauvaise presse.
Exécuté sur $SOL $BNB $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData