La croissance de Caterpillar ne peut pas être attribuée uniquement aux équipements de production d’électricité
Les résultats publiés aujourd’hui par Caterpillar méritent que l’on élargisse un peu le regard au-delà des équipements de production d’électricité. La demande en électricité est un indice important, mais l’amélioration simultanée de plusieurs activités d’une entreprise n’a pas les mêmes implications en matière de valorisation qu’une croissance tirée par une seule activité.
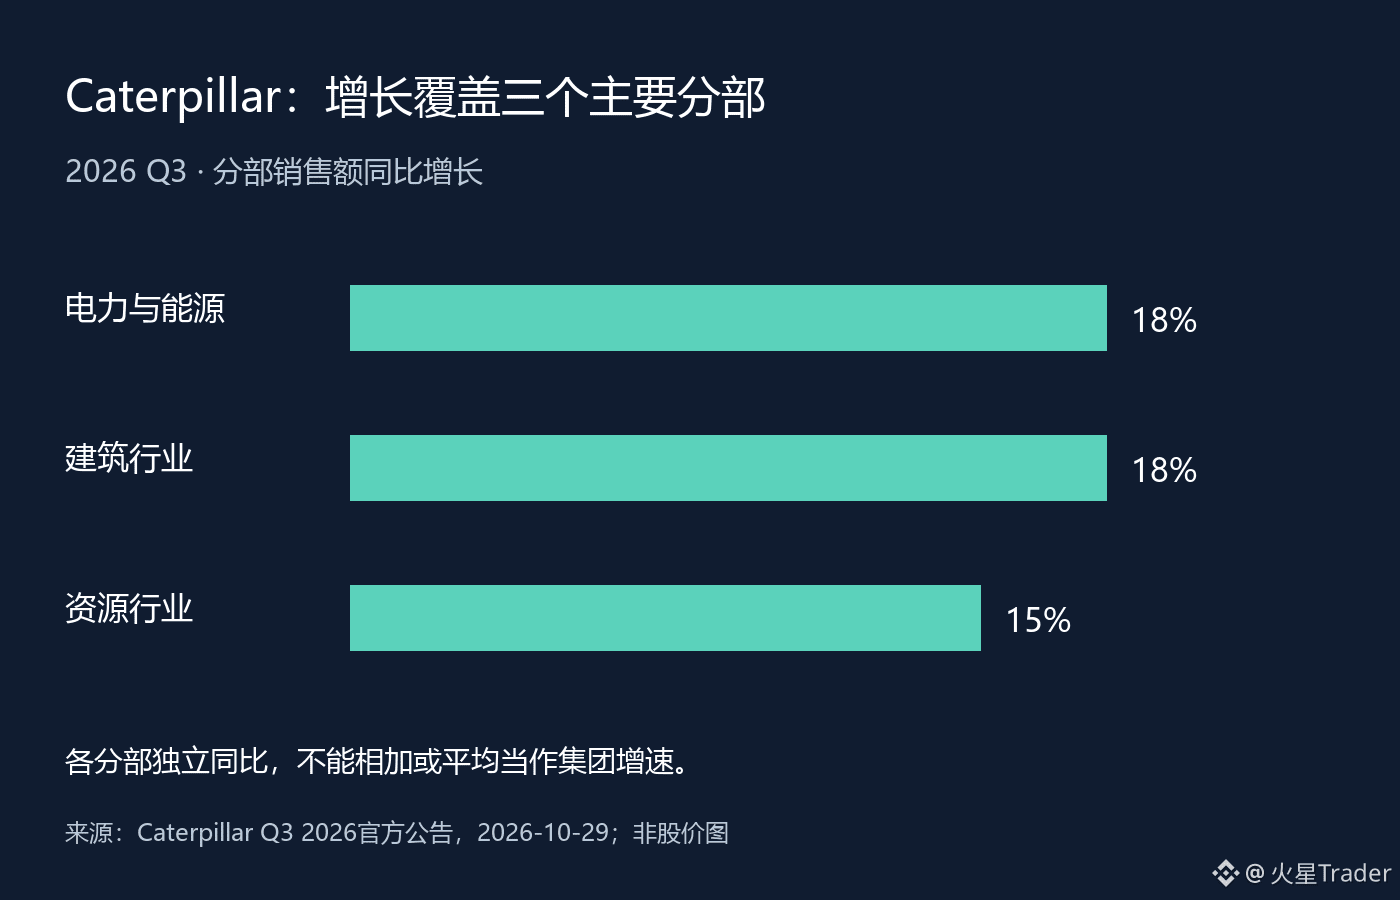
Au troisième trimestre 2026, les ventes du segment Énergie et puissance ont progressé de 18 % sur un an. Celles des Industries de la construction ont également augmenté de 18 %, et celles des Industries des ressources de 15 %. L’entreprise a également indiqué que la hausse globale des volumes était principalement due à l’augmentation des ventes d’équipements aux utilisateurs finaux. Du moins à la lecture de ce communiqué, la croissance touche davantage qu’un seul segment de l’électricité.
Mais on ne peut pas additionner directement les pourcentages des trois segments ni en faire une moyenne simple pour remplacer le taux de croissance du groupe. Les segments n’ont pas la même taille, et les ventes internes font l’objet d’éliminations lors de la consolidation. Le graphique compare les évolutions annuelles de chaque segment ; il ne décompose pas leur contribution à la croissance de l’entreprise. De même, une amélioration des livraisons d’équipements ne signifie pas que le même rythme de croissance pourra être maintenu chaque trimestre à l’avenir.
J’y vois plutôt un signe de l’étendue de la demande, qui invite à s’interroger sur sa pérennité. Les équipements de construction, les équipements pour les ressources naturelles et les équipements électriques et énergétiques ne répondent pas aux mêmes budgets clients ni aux mêmes cycles d’achat. Si l’on explique toutes les commandes par un seul récit à la mode, on risque de ne pas voir qu’un marché s’est déjà affaibli, ou de prendre des livraisons concentrées sur des projets pour une expansion durable.
Pour une entreprise de ce type, il faut examiner ensemble les ventes et les commandes à venir. Des commandes solides indiquent que les clients ont l’intention d’acheter ; des livraisons fluides se traduisent progressivement en chiffre d’affaires ; et ce n’est que si les encaissements et les bénéfices suivent que la qualité de la croissance se confirme davantage. Aucun de ces maillons ne peut automatiquement se substituer à un autre indicateur. Pour l’instant, je ne tirerais pas, sur la base d’un seul trimestre, la conclusion que « le cycle industriel mondial s’est complètement inversé ».
Les points les plus importants à vérifier par la suite sont la capacité des trois principaux segments à maintenir une demande largement soutenue, et celle de la hausse des volumes à se traduire en bénéfices malgré l’évolution des coûts. Si un seul segment reste vigoureux tandis que les deux autres commencent à reculer, il faudra réévaluer la concentration de la croissance. Si cette ampleur se maintient et se convertit en liquidités, il sera plus justifié de croire à sa pérennité.
Données du troisième trimestre 2026 ; communiqué du 2026-10-29, vérifié le jour même. Le graphique, créé à partir des données officielles sur l’évolution annuelle des segments, ne représente ni les commandes ni le cours de l’action.
Source : https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx
Les résultats publiés aujourd’hui par Caterpillar méritent que l’on élargisse un peu le regard au-delà des équipements de production d’électricité. La demande en électricité est un indice important, mais l’amélioration simultanée de plusieurs activités d’une entreprise n’a pas les mêmes implications en matière de valorisation qu’une croissance tirée par une seule activité.
Au troisième trimestre 2026, les ventes du segment Énergie et puissance ont progressé de 18 % sur un an. Celles des Industries de la construction ont également augmenté de 18 %, et celles des Industries des ressources de 15 %. L’entreprise a également indiqué que la hausse globale des volumes était principalement due à l’augmentation des ventes d’équipements aux utilisateurs finaux. Du moins à la lecture de ce communiqué, la croissance touche davantage qu’un seul segment de l’électricité.
Mais on ne peut pas additionner directement les pourcentages des trois segments ni en faire une moyenne simple pour remplacer le taux de croissance du groupe. Les segments n’ont pas la même taille, et les ventes internes font l’objet d’éliminations lors de la consolidation. Le graphique compare les évolutions annuelles de chaque segment ; il ne décompose pas leur contribution à la croissance de l’entreprise. De même, une amélioration des livraisons d’équipements ne signifie pas que le même rythme de croissance pourra être maintenu chaque trimestre à l’avenir.
J’y vois plutôt un signe de l’étendue de la demande, qui invite à s’interroger sur sa pérennité. Les équipements de construction, les équipements pour les ressources naturelles et les équipements électriques et énergétiques ne répondent pas aux mêmes budgets clients ni aux mêmes cycles d’achat. Si l’on explique toutes les commandes par un seul récit à la mode, on risque de ne pas voir qu’un marché s’est déjà affaibli, ou de prendre des livraisons concentrées sur des projets pour une expansion durable.
Pour une entreprise de ce type, il faut examiner ensemble les ventes et les commandes à venir. Des commandes solides indiquent que les clients ont l’intention d’acheter ; des livraisons fluides se traduisent progressivement en chiffre d’affaires ; et ce n’est que si les encaissements et les bénéfices suivent que la qualité de la croissance se confirme davantage. Aucun de ces maillons ne peut automatiquement se substituer à un autre indicateur. Pour l’instant, je ne tirerais pas, sur la base d’un seul trimestre, la conclusion que « le cycle industriel mondial s’est complètement inversé ».
Les points les plus importants à vérifier par la suite sont la capacité des trois principaux segments à maintenir une demande largement soutenue, et celle de la hausse des volumes à se traduire en bénéfices malgré l’évolution des coûts. Si un seul segment reste vigoureux tandis que les deux autres commencent à reculer, il faudra réévaluer la concentration de la croissance. Si cette ampleur se maintient et se convertit en liquidités, il sera plus justifié de croire à sa pérennité.
Données du troisième trimestre 2026 ; communiqué du 2026-10-29, vérifié le jour même. Le graphique, créé à partir des données officielles sur l’évolution annuelle des segments, ne représente ni les commandes ni le cours de l’action.
Source : https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx