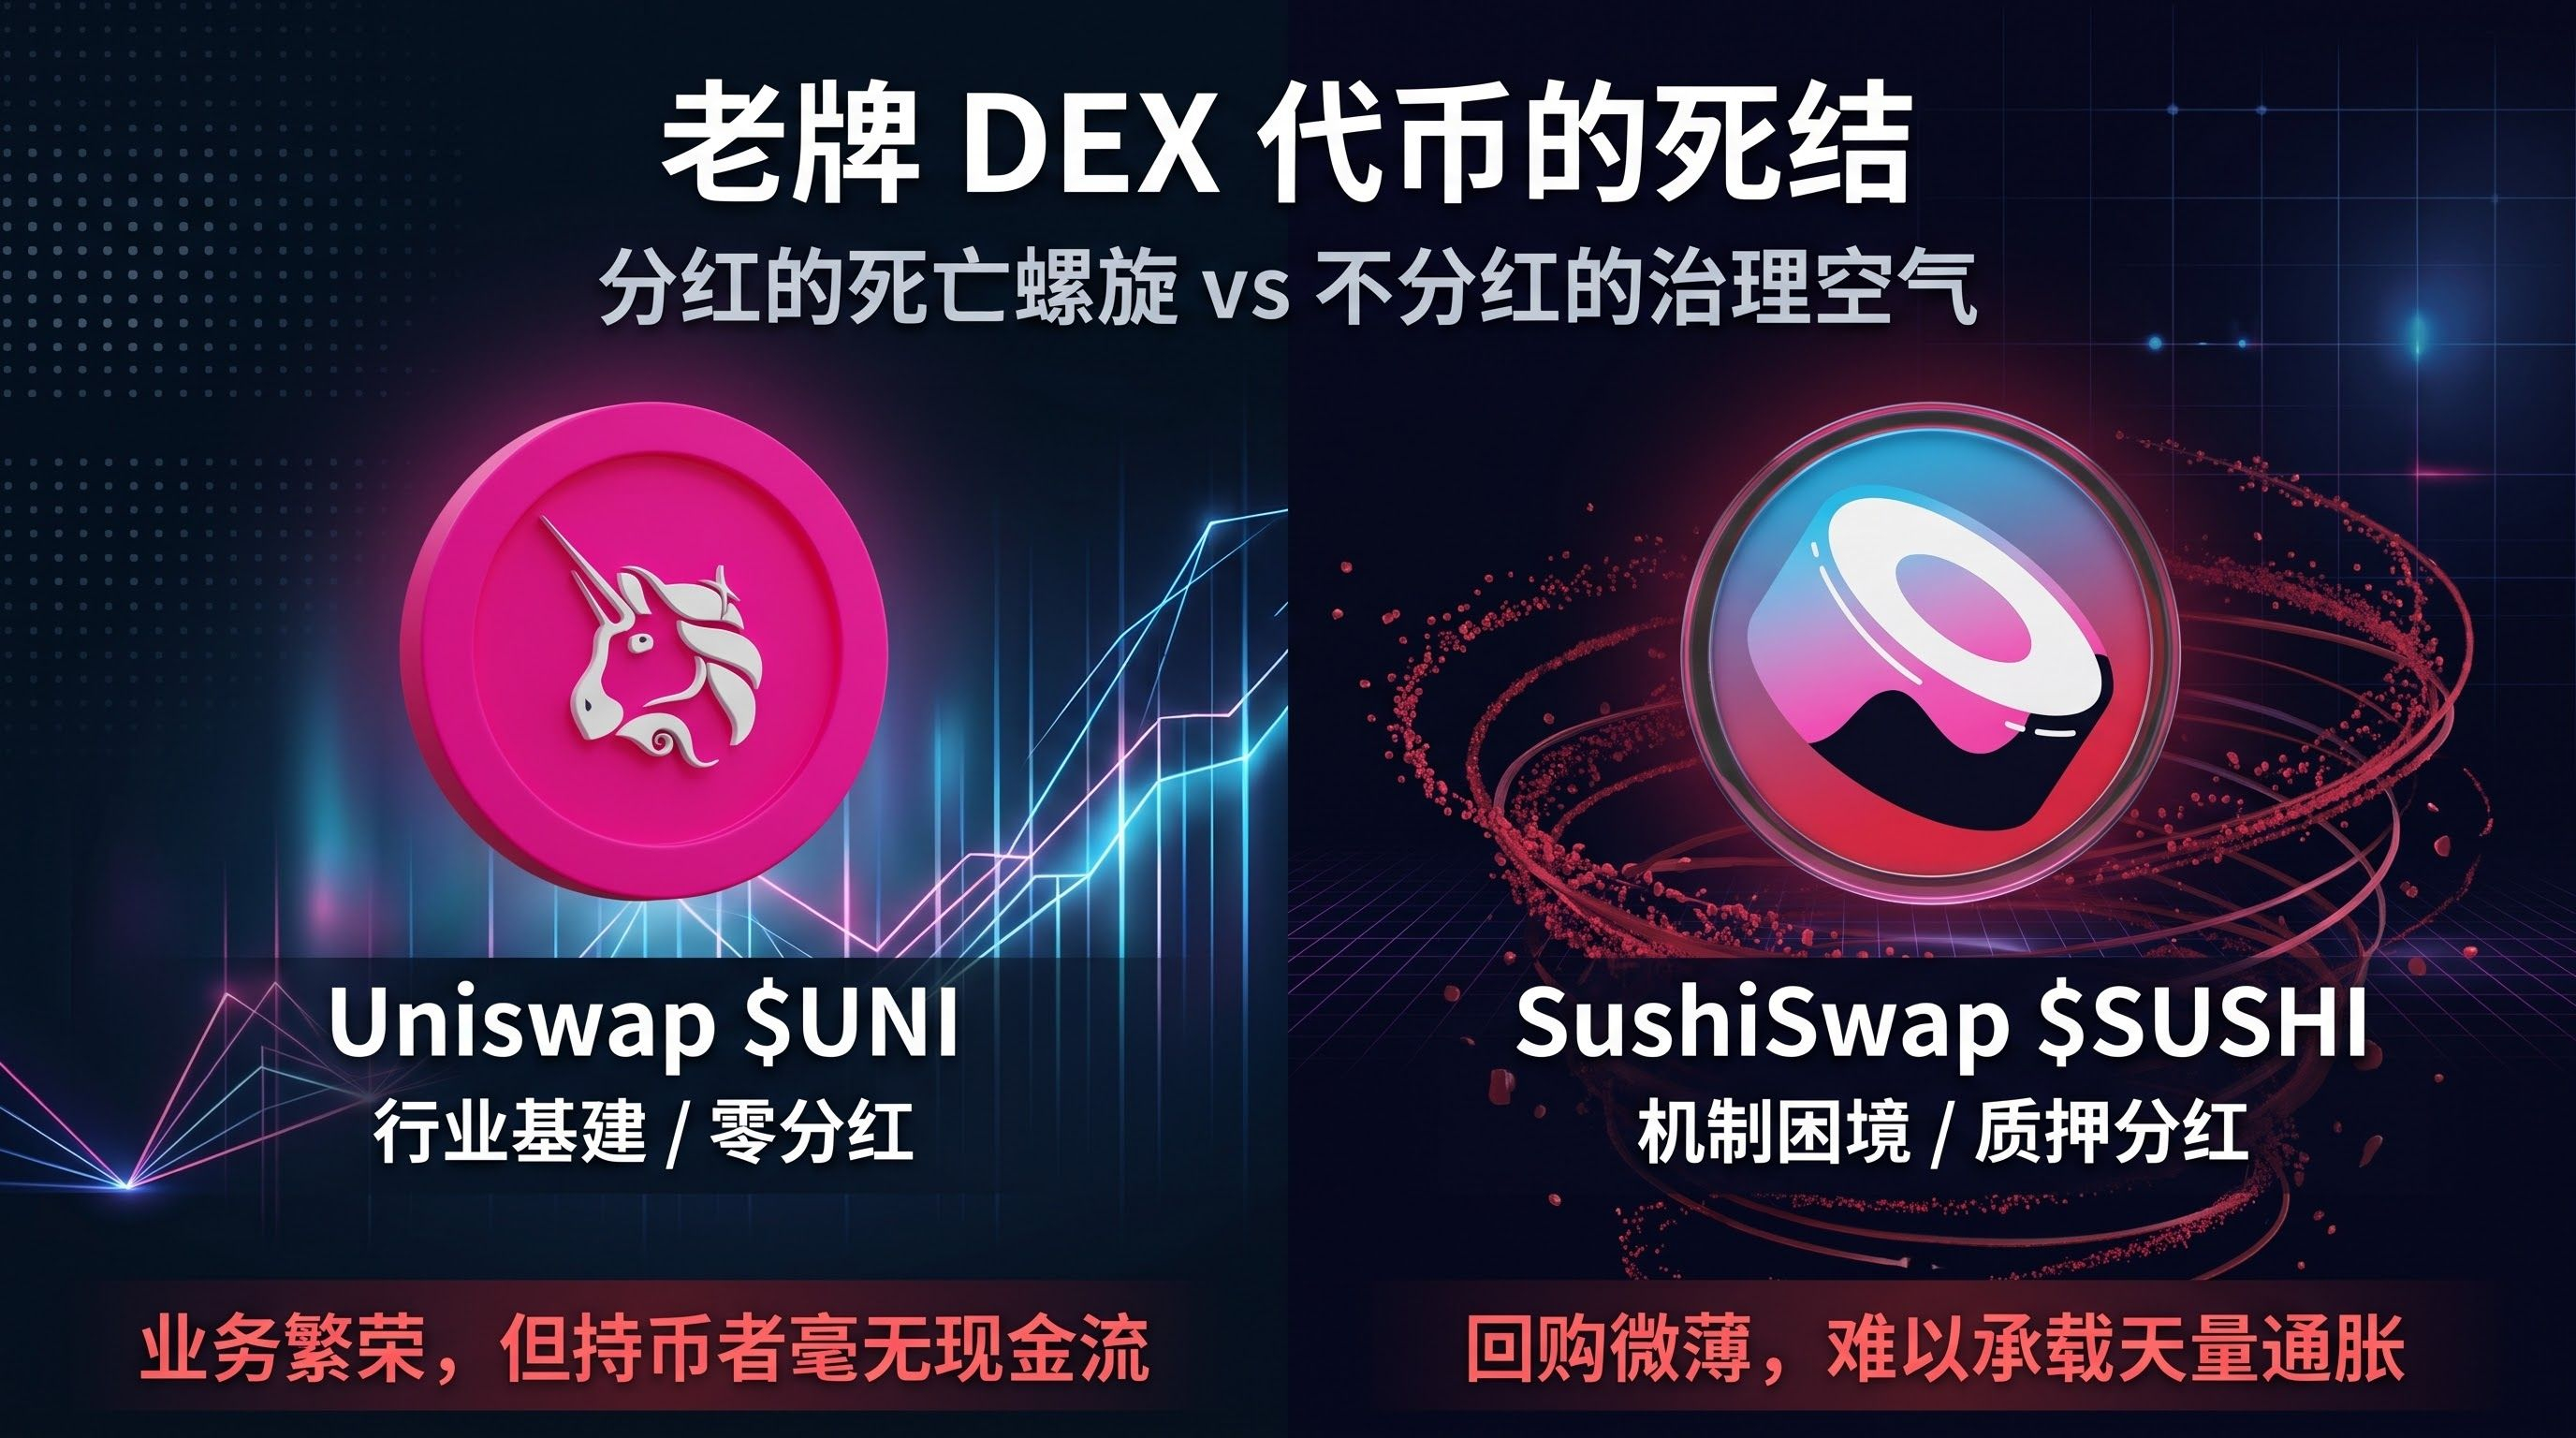
La spirale de mort des tokens qui distribuent des dividendes, le vide de gouvernance pour ceux qui n’en distribuent pas : parlons de l’impasse des anciens tokens DEX
Dans tout l’édifice financier de la DeFi, les exchanges décentralisés (DEX) sont depuis toujours considérés comme l’infrastructure centrale de la liquidité. Mais si l’on se concentre sur les tokens du marché secondaire, ceux des anciens DEX tels que #UNI et #sushi n’ont toujours pas réussi à trouver un modèle viable. À première vue, l’un est devenu un leader incontesté du marché spot, tandis que l’autre est depuis longtemps marginalisé. Pourtant, si l’on fait abstraction de leur activité sous-jacente pour ne considérer que la valeur de leurs tokens, leurs destins sont au fond les mêmes.
À l’époque, SUSHI a tenté de suivre la voie des « dividendes vertueux » en lançant xSUSHI, qui consacrait 0.05% des frais de transaction au rachat de tokens. Mais ce mécanisme reposait sur une faille arithmétique fatale : pour maintenir la profondeur des pools de liquidité, le protocole devait émettre des quantités astronomiques de tokens afin de subventionner les mineurs. Les maigres rachats financés par les frais ne pouvaient pas absorber les ventes de tokens issues du yield farming, déversés chaque jour sur le marché. Dès que la concurrence s’intensifiait et que le volume réel des transactions diminuait, les dividendes fondaient, déclenchant des retraits de capitaux et des ventes encore plus violents. Le mécanisme de dividendes devenait alors un catalyseur de l’effondrement.
L’UNI, qui a choisi l’autre extrême en refusant catégoriquement de verser des dividendes, a-t-il pour autant trouvé une issue ? La réalité est tout aussi glaciale. Grâce à son avance technologique, Uniswap monopolise le routage des ordres spot on-chain et est devenu une infrastructure essentielle d’Ethereum, aussi indispensable que l’eau, l’électricité et le gaz. Pourtant, la prospérité du protocole n’a aucun lien mathématique avec les détenteurs de tokens sur le marché secondaire. Pour éviter les risques réglementaires, le commutateur des frais reste verrouillé depuis des années : les frais de transaction sous-jacents reviennent intégralement aux teneurs de marché, tandis que les commissions prélevées sur l’interface vont à une société commerciale. Les détenteurs ont entre les mains un titre sans flux de trésorerie ni droit aux dividendes, un billet sans intérêt dont la valorisation continue de baisser en marché baissier.
Ceux qui comptaient sur les dividendes pour soutenir le cours ont été victimes de leur propre inflation élevée ; ceux qui ont survécu grâce à leur position dominante ont vu leurs tokens complètement déconnectés des bénéfices commerciaux. Les échanges on-chain répondent certes à un besoin fondamental, mais tant que les tokens ne pourront pas capter légalement et réellement les bénéfices nets du protocole, croire aveuglément en leur valeur à long terme relève le plus souvent du vœu pieux.