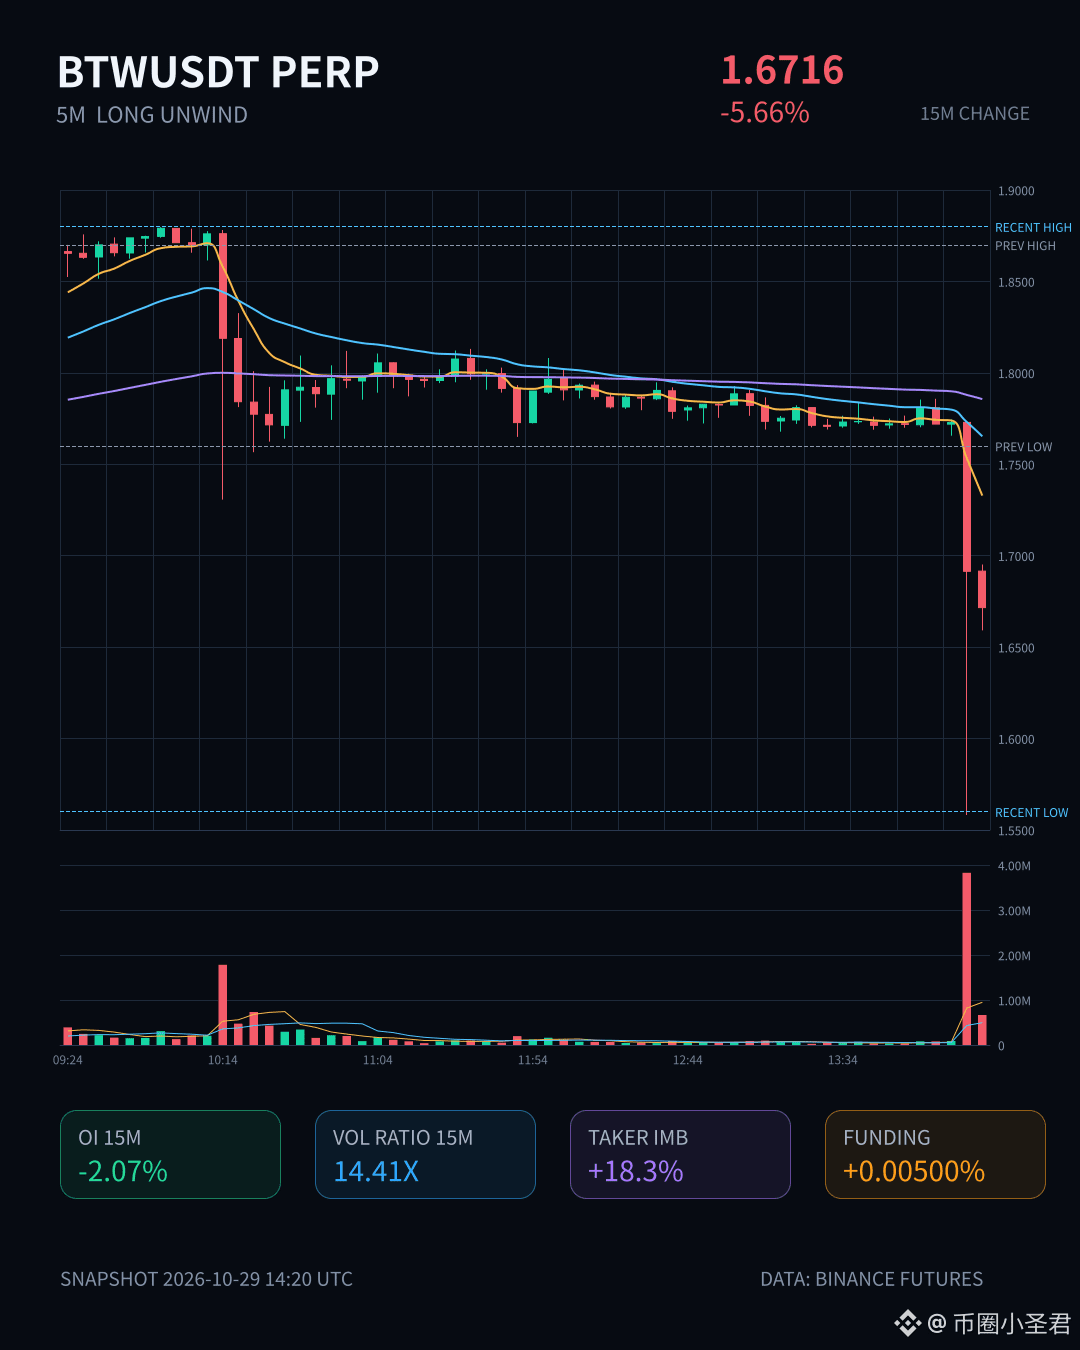
$BTW Cette chute sur 15 minutes a quelque chose d’inhabituel : le volume a été multiplié par 14, tandis que l’OI baissait en même temps. Alors que le prix reculait de 5,66 %, les positions longues se sont retirées en masse : c’est typique d’un désendettement des longs, pas d’une pression causée par l’entrée de nouveaux vendeurs à découvert.
D’après les données, le percentile anormal de l’OI a atteint 100 %, le deuxième niveau le plus élevé de l’ensemble du marché, et la variation notionnelle figure aussi dans le top 3. Il ne s’agit pas d’un simple ajustement mineur des positions. L’OI diminue des deux côtés, ce qui indique des liquidations déclenchées par des stop-loss ou une réduction volontaire des positions : l’effet de levier est en train d’être purgé.
Ce qui est intéressant, c’est que le delta des transactions agressives reste positif, à 18,3 %, avec un ratio achats/ventes de 1,45. Cela montre que la demande agressive à l’achat ne manquait pas pendant la baisse, qui ressemble davantage à une ruée des longs vers la sortie. Avec un volume sur 24 h de l’ordre de 62 M, ce mouvement mérite d’être surveillé. Si le marché parvient à se stabiliser une fois l’effet de levier purgé, cela pourrait même être une occasion : inutile de se précipiter pour vendre à découvert.