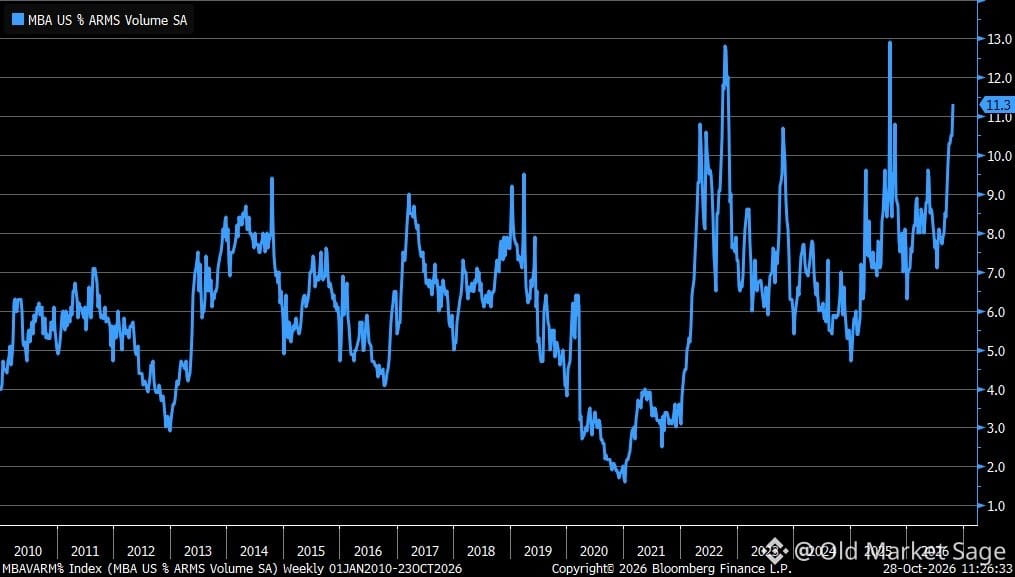
Les prêts hypothécaires à taux variable reviennent sur le devant de la scène.
Les prêts à taux ajustable viennent d’atteindre leur part la plus élevée de l’activité de crédit depuis plus d’un an. Quand les taux fixes restent obstinément élevés, les gens finissent par tenter le pari : une mensualité plus basse maintenant, le risque lié au taux plus tard.
C’est un comportement classique. Personne ne veut attendre. Les calculs semblent plus avantageux au départ. Mais les prêts à taux variable sont un pari sur l’avenir, et la plupart des gens évaluent mal ce pari.
L’histoire nous l’enseigne : quand le recours aux prêts à taux variable grimpe en flèche, c’est généralement parce que les acheteurs se sentent coincés. Ils doivent déménager, acheter, agir — alors ils acceptent les conditions. Ce n’est pas de la confiance. C’est un compromis.
Observez ce que les gens font de leur argent quand les taux restent élevés. Ils ne restent pas les bras croisés. Ils s’adaptent. Ils tirent sur la corde. Ils prennent des risques qu’ils ne comprennent pas vraiment.
La question n’est pas de savoir si les taux vont baisser. C’est de savoir s’ils baisseront avant la révision du taux.