Oracle a fourni un calendrier des flux de trésorerie ; c’est la période de transition qu’il faut vraiment surveiller
Lors de cette journée investisseurs d’Oracle, je m’intéresse surtout à la manière dont l’entreprise va traverser le pic de ses dépenses d’investissement. Les objectifs de chiffre d’affaires à long terme peuvent être ambitieux, mais c’est le déficit de financement entre le début des projets et l’encaissement des paiements qui détermine combien de temps les actionnaires devront patienter.
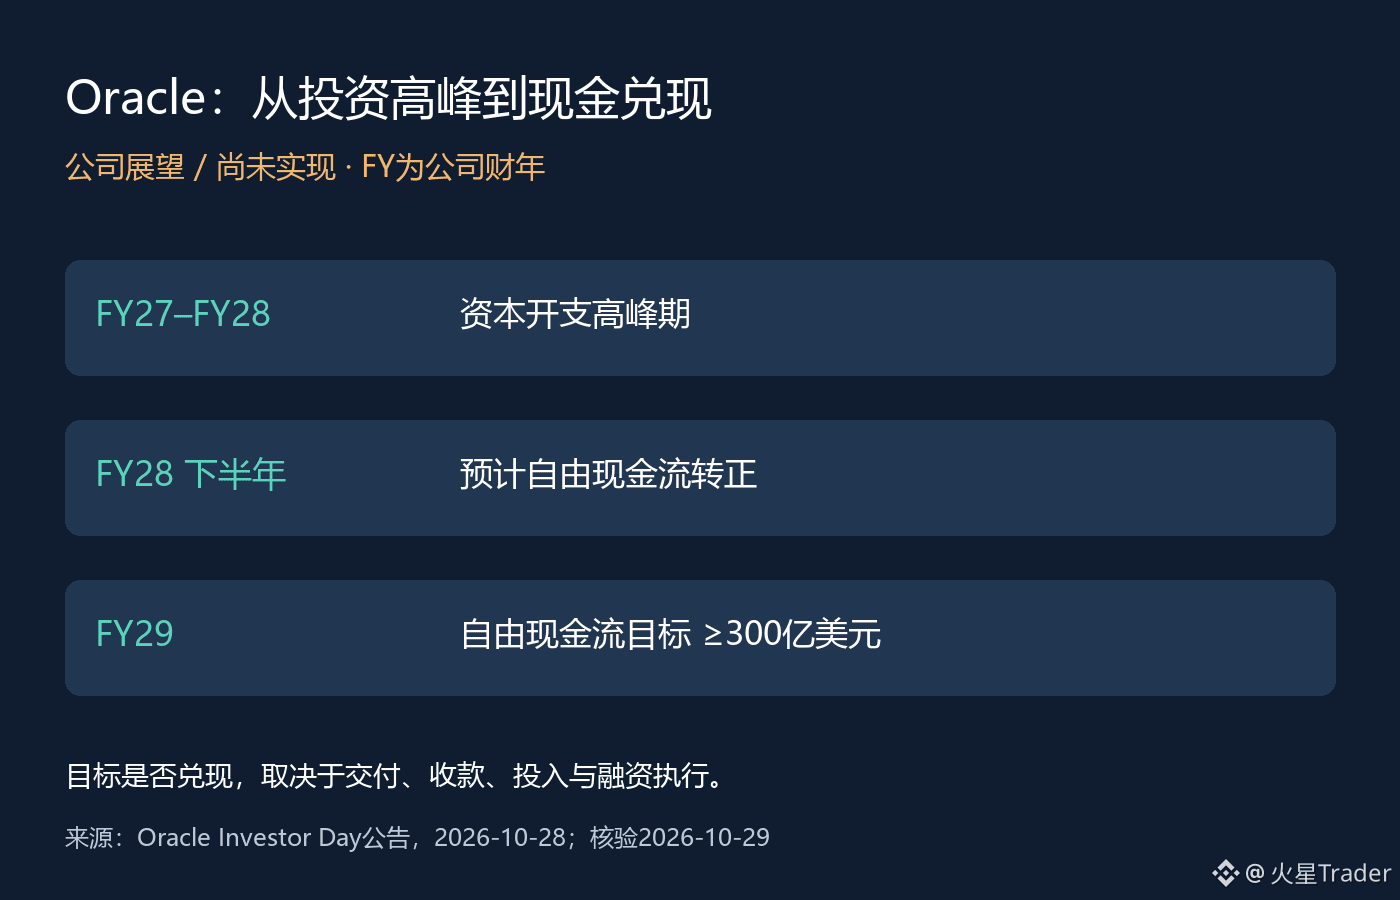
Le communiqué officiel du 28 octobre présente une trajectoire claire : les dépenses d’investissement devraient atteindre leur pic entre FY27 et FY28, le flux de trésorerie disponible devrait redevenir positif au second semestre de FY28, et l’objectif pour FY29 est d’atteindre au moins 30 milliards de dollars de flux de trésorerie disponible. L’entreprise prévoit également de financer sa croissance sur ses propres ressources à partir de FY29. Il s’agit là de prévisions de la direction, et non de résultats financiers déjà obtenus.
L’entreprise indique également que les financements supplémentaires sur les marchés de capitaux avant FY30 devraient être plafonnés à 20 milliards de dollars, répartis entre 10 milliards de dollars en fonds propres et 10 milliards de dollars de dette totale. Deux limites faciles à négliger sont à noter : ce montant exclut le refinancement de la dette existante et s’ajoute aux 20 milliards de dollars levés par placement d’actions au cours du premier trimestre de FY27. Il ne faut donc pas interpréter les « 20 milliards supplémentaires » comme le montant total nécessaire pour l’ensemble du cycle d’expansion.
À mon sens, ce calendrier fait évoluer le débat : il ne s’agit plus seulement de savoir « quelle est l’ampleur de la demande en IA », mais aussi de déterminer « qui paie en premier ». L’entreprise présente le financement par les fournisseurs, la fourniture de matériel par les clients et les paiements anticipés de ces derniers comme des moyens de réduire les besoins de trésorerie initiaux. Mais modifier le calendrier des paiements ne signifie pas que les équipements et le financement n’ont pas de coût ; il faudra examiner au cas par cas les effets de ces différents dispositifs sur la dette, les obligations futures et les bénéfices.
Les actionnaires doivent surtout éviter de considérer un retour futur à une trésorerie positive comme la preuve que l’entreprise s’autofinance déjà aujourd’hui. Tant que les dépenses de construction précèdent les paiements des clients, des retards de livraison ou des changements dans leur calendrier de paiement peuvent modifier les besoins de financement pendant la période de transition. À l’inverse, si les paiements anticipés et les livraisons se déroulent comme prévu, la pression financière pourrait être moins forte que ne le suggèrent les seules dépenses d’investissement. Les deux scénarios devront être vérifiés à la lumière des prochaines publications.
Je suivrai trois points : les dépenses d’investissement atteindront-elles leur pic comme prévu, les flux de trésorerie opérationnels suivront-ils, et les financements supplémentaires resteront-ils dans les limites annoncées par l’entreprise ? Si le retour à une trésorerie positive est repoussé ou si le montant des financements augmente, il faudra réévaluer le coût de cette trajectoire de croissance. Si les prévisions se concrétisent, les objectifs à long terme commenceront progressivement à se traduire par des capacités opérationnelles vérifiables.
Source : communiqué de la journée investisseurs d’Oracle du 28 octobre 2026, vérifié le 29 octobre, heure de Pékin. L’illustration récapitule les prévisions de l’entreprise et ne représente pas des flux de trésorerie déjà réalisés ; FY désigne l’exercice fiscal de l’entreprise.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
Lors de cette journée investisseurs d’Oracle, je m’intéresse surtout à la manière dont l’entreprise va traverser le pic de ses dépenses d’investissement. Les objectifs de chiffre d’affaires à long terme peuvent être ambitieux, mais c’est le déficit de financement entre le début des projets et l’encaissement des paiements qui détermine combien de temps les actionnaires devront patienter.
Le communiqué officiel du 28 octobre présente une trajectoire claire : les dépenses d’investissement devraient atteindre leur pic entre FY27 et FY28, le flux de trésorerie disponible devrait redevenir positif au second semestre de FY28, et l’objectif pour FY29 est d’atteindre au moins 30 milliards de dollars de flux de trésorerie disponible. L’entreprise prévoit également de financer sa croissance sur ses propres ressources à partir de FY29. Il s’agit là de prévisions de la direction, et non de résultats financiers déjà obtenus.
L’entreprise indique également que les financements supplémentaires sur les marchés de capitaux avant FY30 devraient être plafonnés à 20 milliards de dollars, répartis entre 10 milliards de dollars en fonds propres et 10 milliards de dollars de dette totale. Deux limites faciles à négliger sont à noter : ce montant exclut le refinancement de la dette existante et s’ajoute aux 20 milliards de dollars levés par placement d’actions au cours du premier trimestre de FY27. Il ne faut donc pas interpréter les « 20 milliards supplémentaires » comme le montant total nécessaire pour l’ensemble du cycle d’expansion.
À mon sens, ce calendrier fait évoluer le débat : il ne s’agit plus seulement de savoir « quelle est l’ampleur de la demande en IA », mais aussi de déterminer « qui paie en premier ». L’entreprise présente le financement par les fournisseurs, la fourniture de matériel par les clients et les paiements anticipés de ces derniers comme des moyens de réduire les besoins de trésorerie initiaux. Mais modifier le calendrier des paiements ne signifie pas que les équipements et le financement n’ont pas de coût ; il faudra examiner au cas par cas les effets de ces différents dispositifs sur la dette, les obligations futures et les bénéfices.
Les actionnaires doivent surtout éviter de considérer un retour futur à une trésorerie positive comme la preuve que l’entreprise s’autofinance déjà aujourd’hui. Tant que les dépenses de construction précèdent les paiements des clients, des retards de livraison ou des changements dans leur calendrier de paiement peuvent modifier les besoins de financement pendant la période de transition. À l’inverse, si les paiements anticipés et les livraisons se déroulent comme prévu, la pression financière pourrait être moins forte que ne le suggèrent les seules dépenses d’investissement. Les deux scénarios devront être vérifiés à la lumière des prochaines publications.
Je suivrai trois points : les dépenses d’investissement atteindront-elles leur pic comme prévu, les flux de trésorerie opérationnels suivront-ils, et les financements supplémentaires resteront-ils dans les limites annoncées par l’entreprise ? Si le retour à une trésorerie positive est repoussé ou si le montant des financements augmente, il faudra réévaluer le coût de cette trajectoire de croissance. Si les prévisions se concrétisent, les objectifs à long terme commenceront progressivement à se traduire par des capacités opérationnelles vérifiables.
Source : communiqué de la journée investisseurs d’Oracle du 28 octobre 2026, vérifié le 29 octobre, heure de Pékin. L’illustration récapitule les prévisions de l’entreprise et ne représente pas des flux de trésorerie déjà réalisés ; FY désigne l’exercice fiscal de l’entreprise.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx