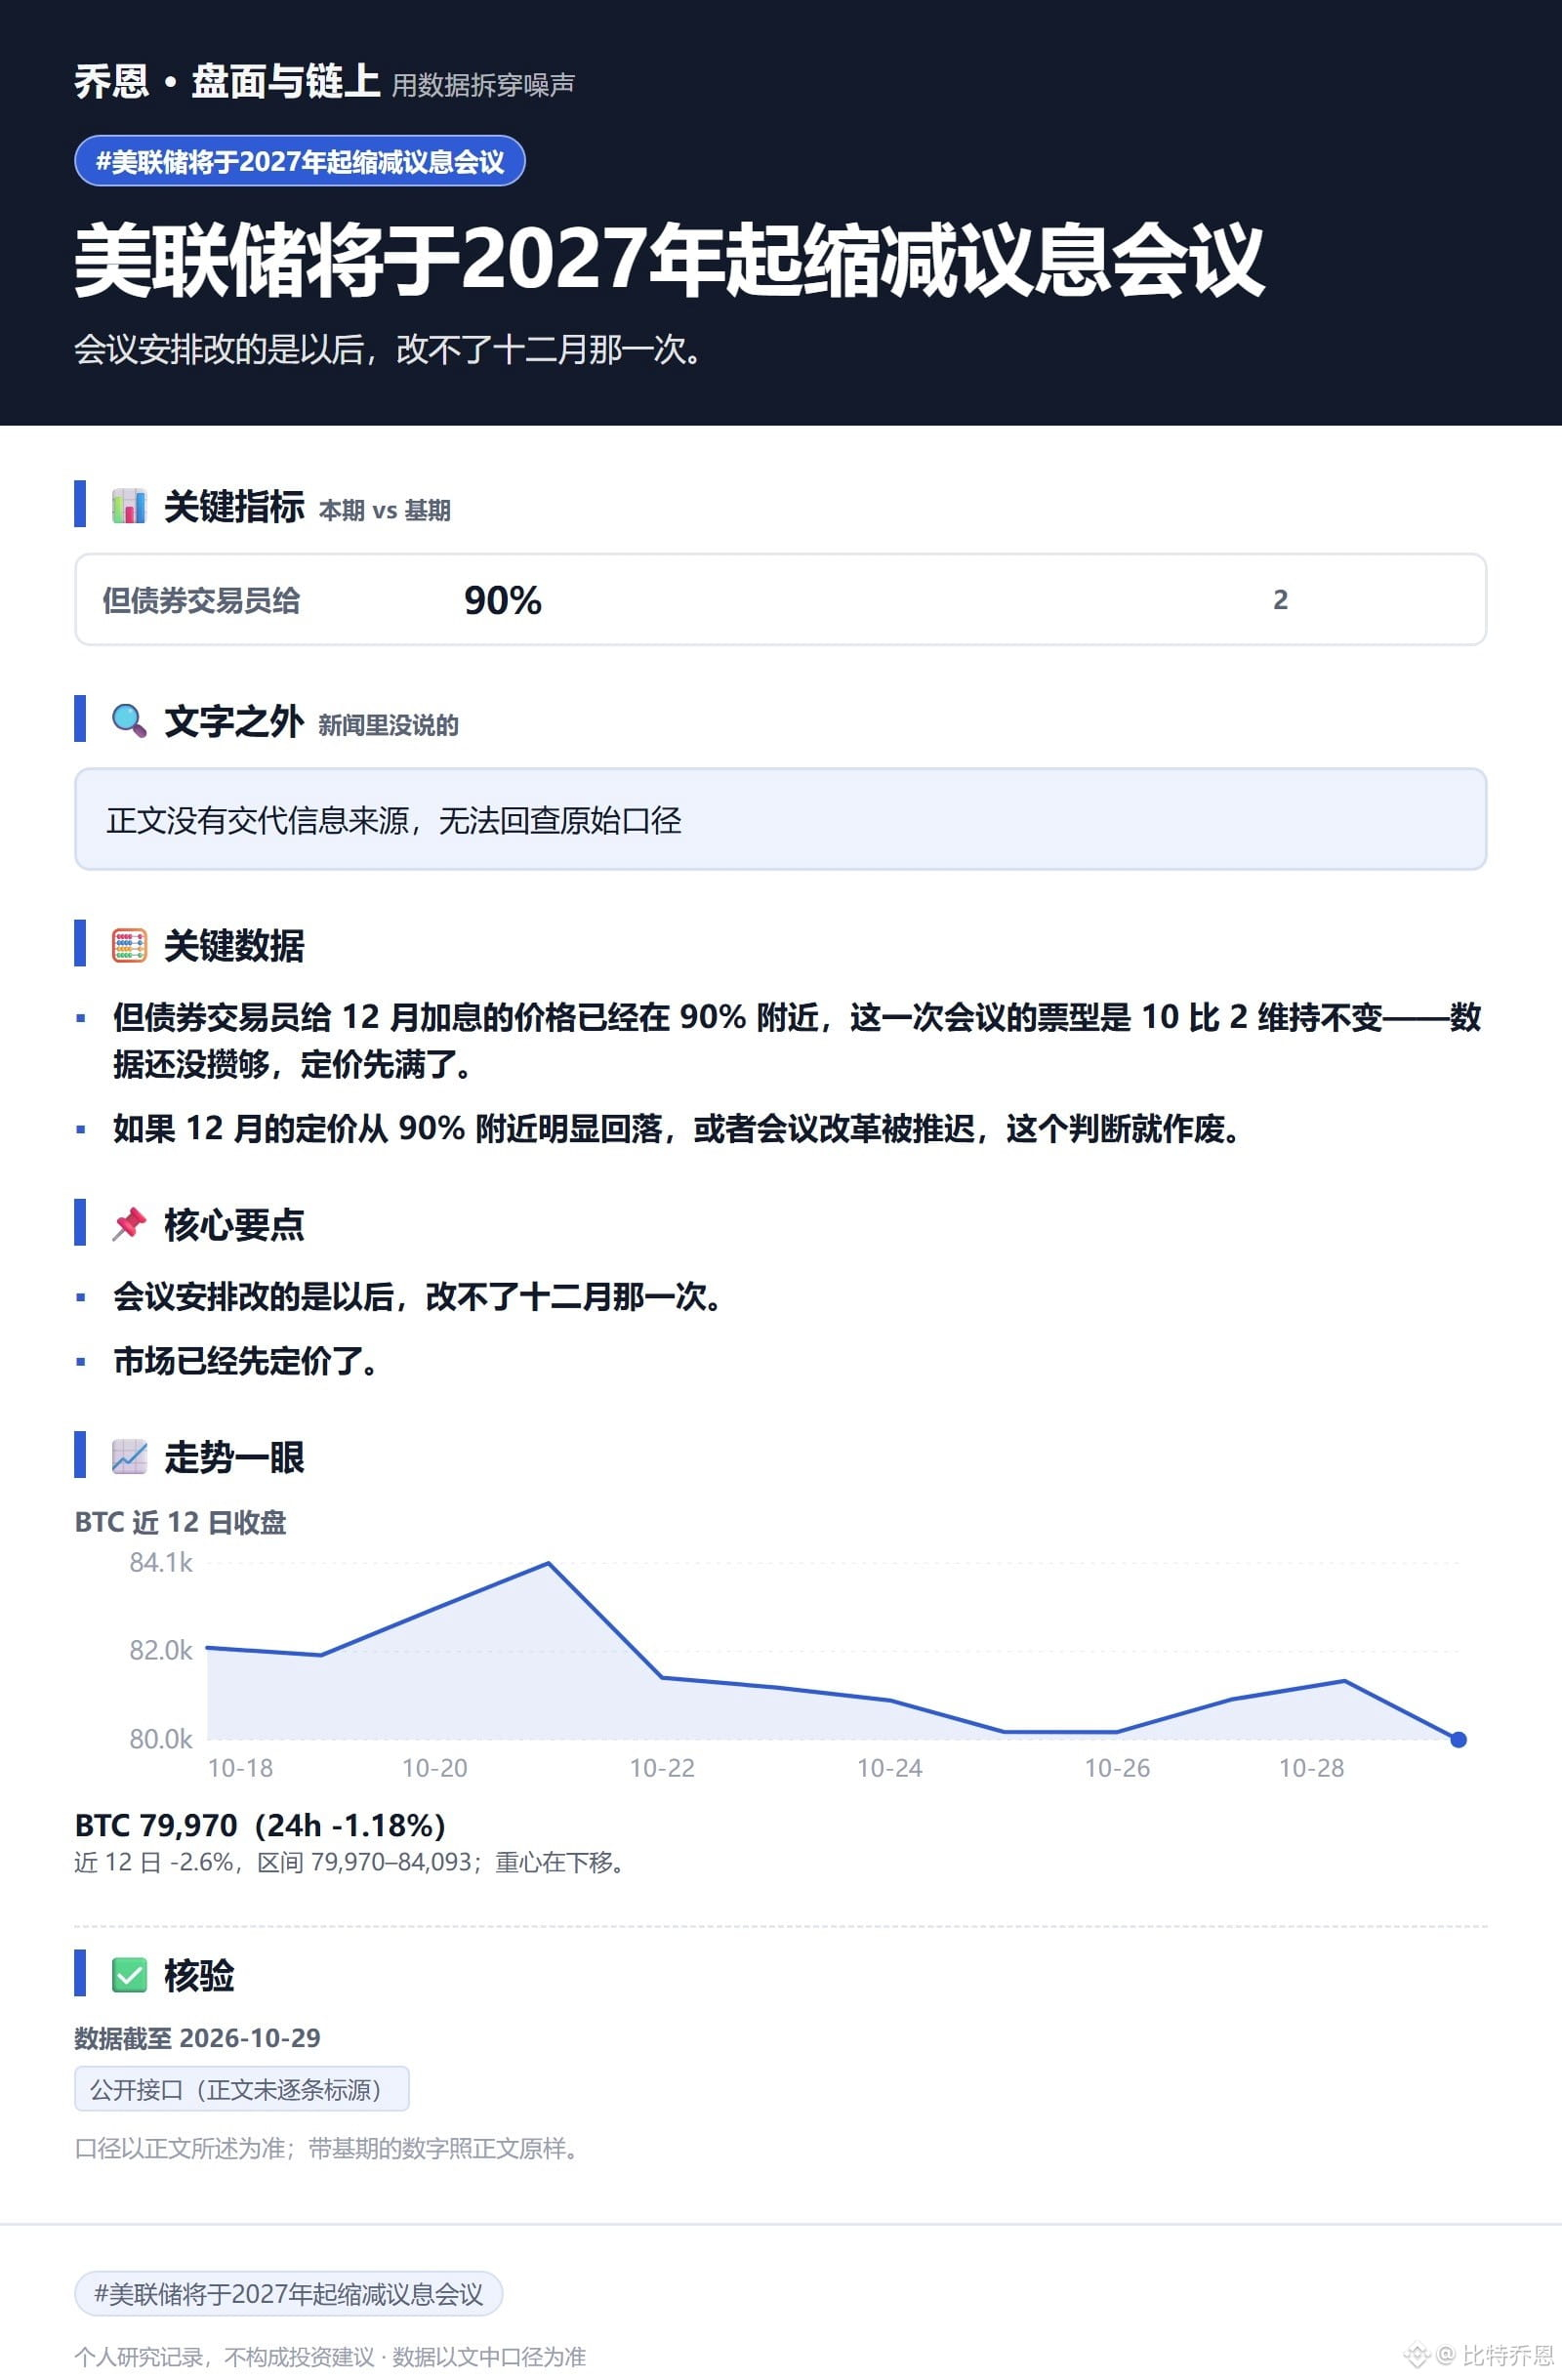
La réforme du calendrier des réunions s’appliquera à l’avenir ; elle ne peut pas changer celle de décembre.
Le marché a déjà intégré cette information dans les cours.
Selon Warsh, lors de la conférence de presse qui a suivi la réunion de politique monétaire, les changements seront mis en place progressivement à partir de l’année prochaine : en 2027, sur les 8 réunions, l’une deviendra une réunion stratégique sans vote sur les taux ; en 2028, il y en aura 2. Le nombre de réunions consacrées chaque année aux décisions de taux passera à 6, afin de laisser davantage de données s’accumuler entre les réunions.
Mais les opérateurs obligataires intègrent déjà une probabilité proche de 90 % d’une hausse des taux en décembre. Lors de cette réunion, le vote était de 10 contre 2 en faveur du statu quo : les données n’ont pas encore eu le temps de s’accumuler, mais les anticipations sont déjà pleinement intégrées dans les cours.
Si les anticipations d’une hausse en décembre, actuellement proches de 90 %, reculent nettement, ou si la réforme des réunions est reportée, ce raisonnement ne tient plus.
#LaFedRéduiraLeNombreDeRéunionsDePolitiqueMonétaireÀPartirDe2027