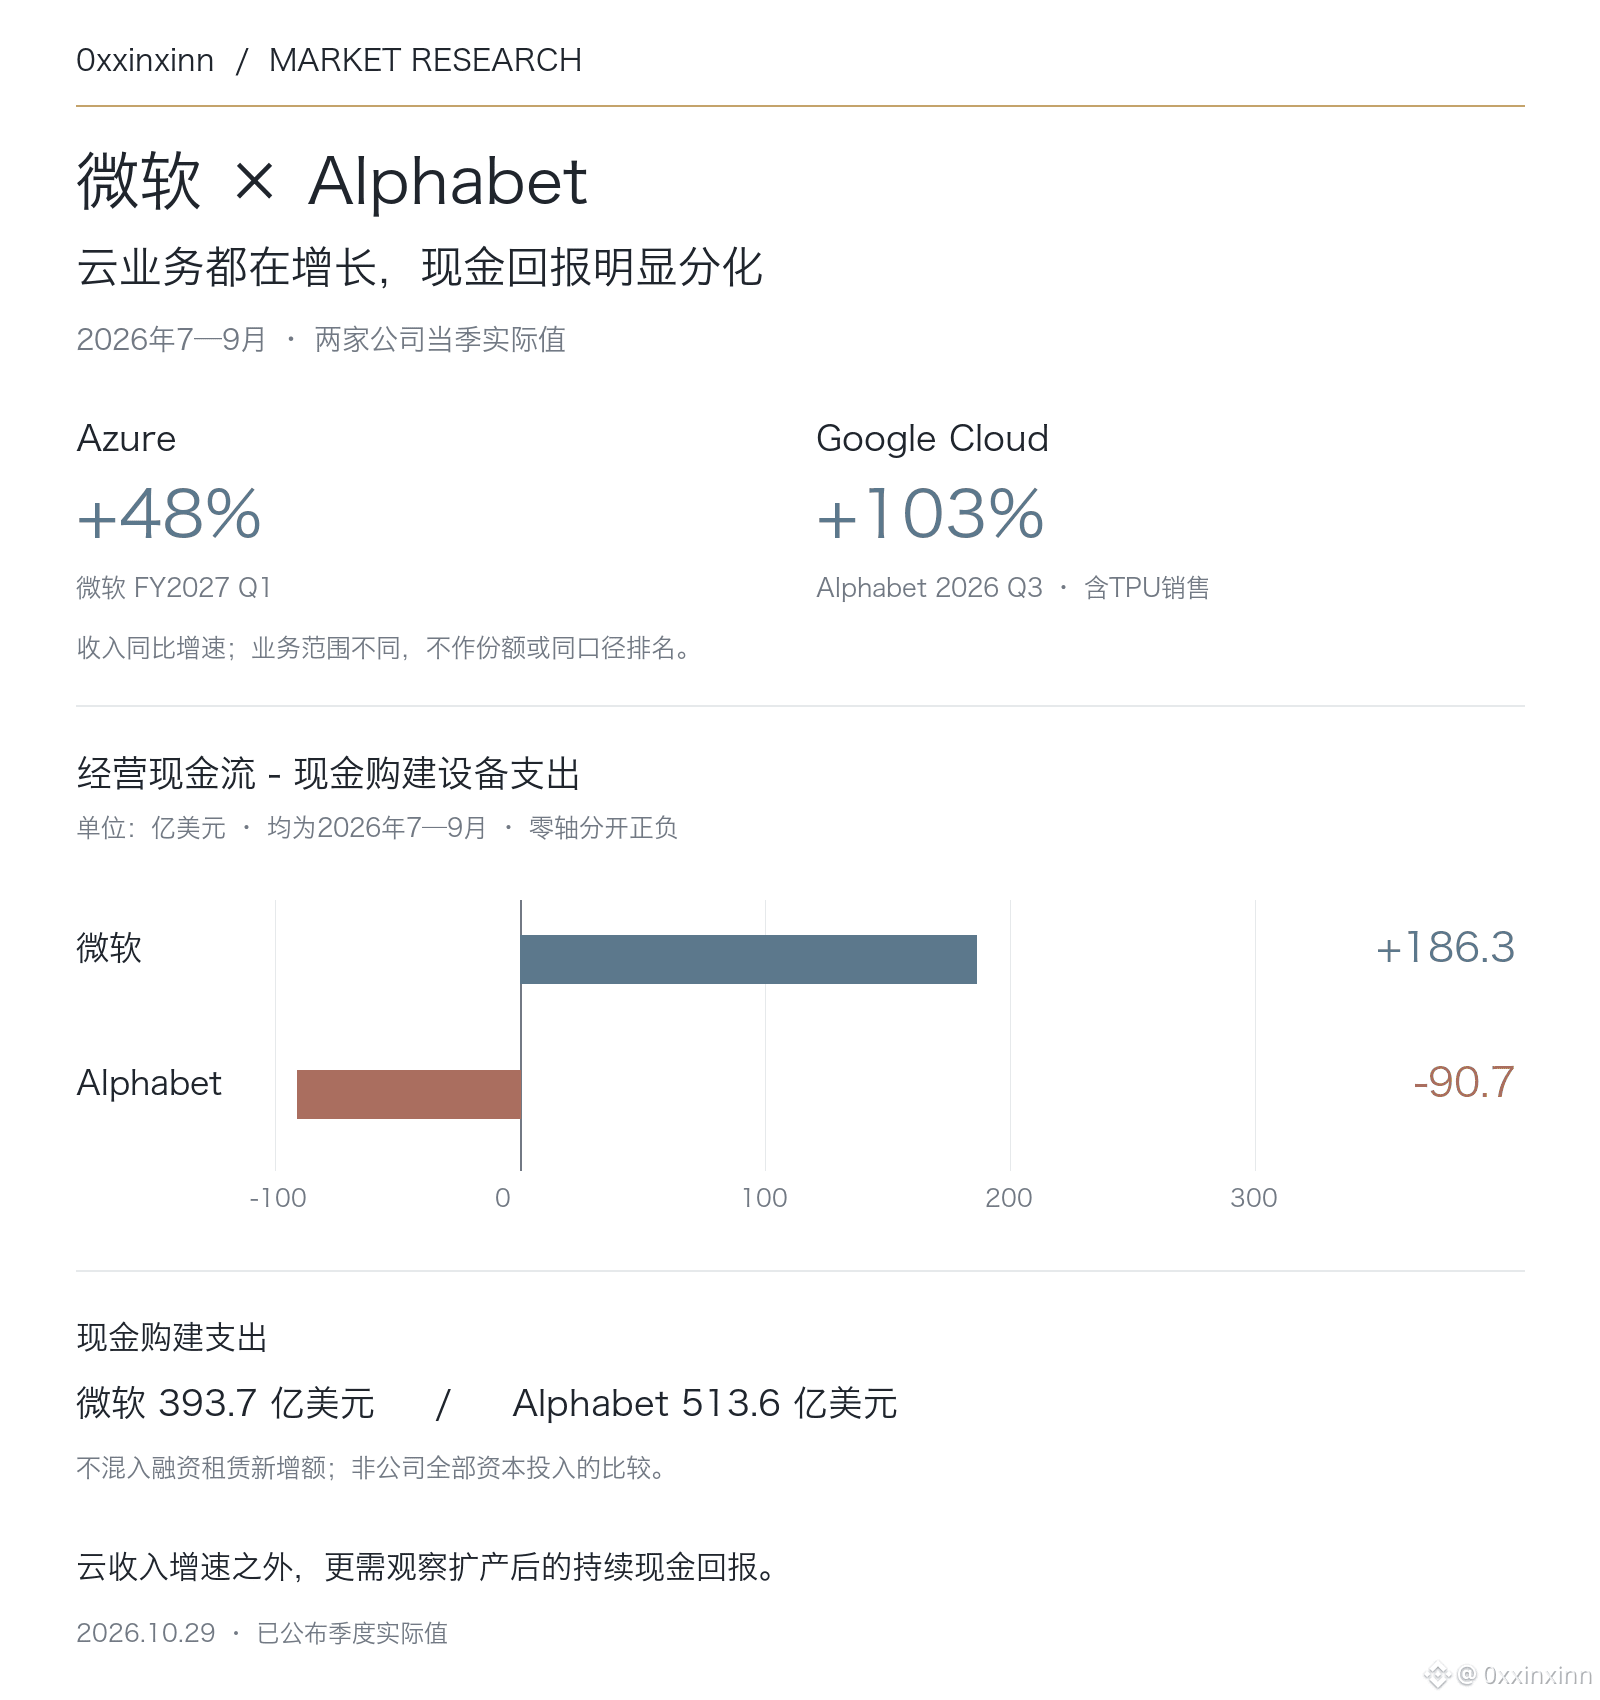
Les activités cloud de Microsoft et d’Alphabet progressent toutes deux, mais les rendements de trésorerie après investissements en capital divergent déjà.
Les deux rapports financiers portent sur la période de juillet à septembre 2026 : au premier trimestre de l’exercice 2027, le chiffre d’affaires de Microsoft s’est élevé à 92,28 milliards de dollars et les revenus d’Azure ont progressé de 48 % ; au troisième trimestre, le chiffre d’affaires d’Alphabet a atteint 127,58 milliards de dollars et Google Cloud a progressé de 103 %, ventes de systèmes TPU comprises. On ne peut donc pas interpréter directement ces deux taux de croissance comme une évolution des parts de marché des services cloud.
En soustrayant les acquisitions d’immobilisations indiquées dans le tableau des flux de trésorerie des flux de trésorerie liés aux activités opérationnelles, le solde du trimestre ressort à 18,63 milliards de dollars pour Microsoft et à –9,07 milliards pour Alphabet. Les dépenses de ce dernier pour l’acquisition d’équipements ont atteint 51,36 milliards de dollars, dépassant les 42,29 milliards de flux de trésorerie opérationnels. Un doublement des revenus du cloud ne signifie pas que l’expansion peut déjà s’autofinancer.
Il faut également distinguer les différentes mesures du bénéfice. Le bénéfice par action GAAP de Microsoft a augmenté de 32 %, et de 18 % après exclusion de l’incidence de ses investissements dans OpenAI. Chez Alphabet, les pertes sur titres de participation ont réduit le bénéfice par action de 0,55 dollar ; il ne faut pas confondre les gains ou pertes sur investissements avec la tendance de l’activité principale.
Il faudra ensuite surveiller la mise en service des équipements, les amortissements et les encaissements. Si, même après une accélération des livraisons, les décaissements continuent de croître plus vite que les flux de trésorerie opérationnels, la croissance des revenus ne suffira pas nécessairement à justifier la valorisation. Cette comparaison porte sur les flux de trésorerie publiés ; elle ne mélange pas les acquisitions d’immobilisations payées comptant avec les investissements en capital totaux, qui incluent les contrats de location-financement.
Les deux rapports financiers portent sur la période de juillet à septembre 2026 : au premier trimestre de l’exercice 2027, le chiffre d’affaires de Microsoft s’est élevé à 92,28 milliards de dollars et les revenus d’Azure ont progressé de 48 % ; au troisième trimestre, le chiffre d’affaires d’Alphabet a atteint 127,58 milliards de dollars et Google Cloud a progressé de 103 %, ventes de systèmes TPU comprises. On ne peut donc pas interpréter directement ces deux taux de croissance comme une évolution des parts de marché des services cloud.
En soustrayant les acquisitions d’immobilisations indiquées dans le tableau des flux de trésorerie des flux de trésorerie liés aux activités opérationnelles, le solde du trimestre ressort à 18,63 milliards de dollars pour Microsoft et à –9,07 milliards pour Alphabet. Les dépenses de ce dernier pour l’acquisition d’équipements ont atteint 51,36 milliards de dollars, dépassant les 42,29 milliards de flux de trésorerie opérationnels. Un doublement des revenus du cloud ne signifie pas que l’expansion peut déjà s’autofinancer.
Il faut également distinguer les différentes mesures du bénéfice. Le bénéfice par action GAAP de Microsoft a augmenté de 32 %, et de 18 % après exclusion de l’incidence de ses investissements dans OpenAI. Chez Alphabet, les pertes sur titres de participation ont réduit le bénéfice par action de 0,55 dollar ; il ne faut pas confondre les gains ou pertes sur investissements avec la tendance de l’activité principale.
Il faudra ensuite surveiller la mise en service des équipements, les amortissements et les encaissements. Si, même après une accélération des livraisons, les décaissements continuent de croître plus vite que les flux de trésorerie opérationnels, la croissance des revenus ne suffira pas nécessairement à justifier la valorisation. Cette comparaison porte sur les flux de trésorerie publiés ; elle ne mélange pas les acquisitions d’immobilisations payées comptant avec les investissements en capital totaux, qui incluent les contrats de location-financement.