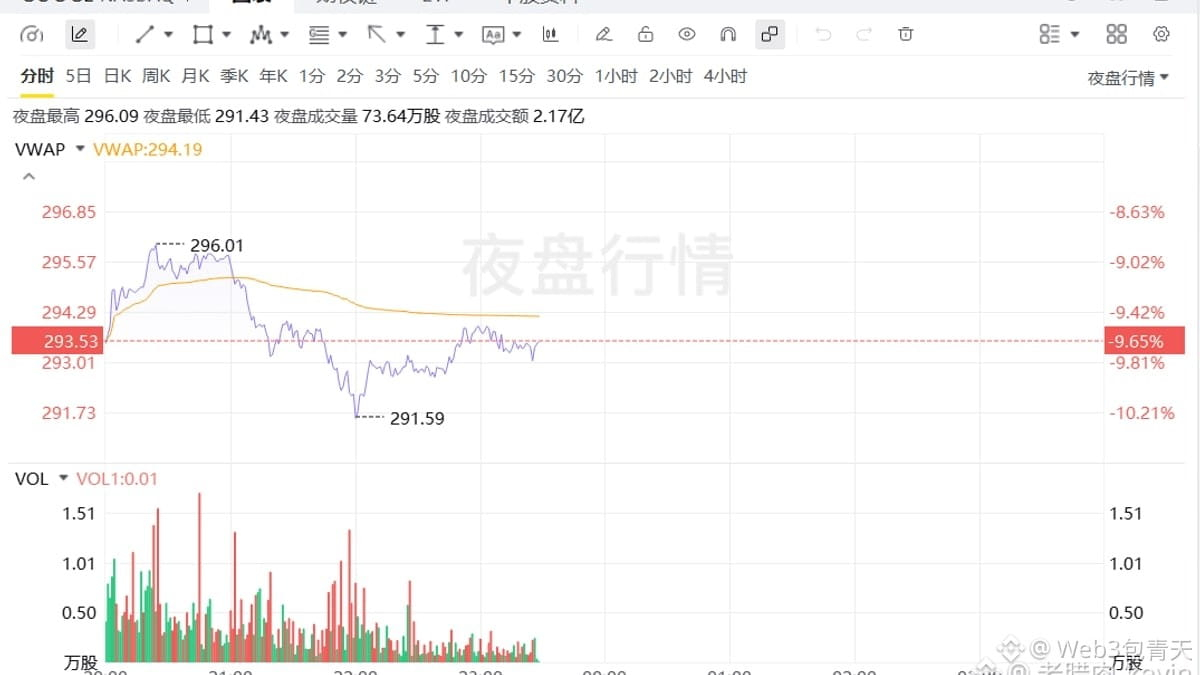
#谷歌财报能否守住基本盘
🤖 AI 叙事刚起,群里持续跟踪
Ce rapport financier de Google est un peu contradictoire.
Les revenus du cloud ont doublé.
Mais le cours de l’action risque de subir sa plus forte chute sur une seule journée depuis des années.
Le problème vient de la publicité liée à la recherche.
Quand l’IA donne directement la réponse, l’utilisateur ne clique pas sur le lien.
C’est en cliquant qu’il y a des emplacements publicitaires.
Le portefeuille de l’entreprise est creusé par ses propres produits.
De l’autre côté, on continue de brûler du cash.
Cette année, rien que pour l’infrastructure, 51 milliards de dollars ont été dépensés.
Le cloud interne ne suffit même pas, il faut aussi louer de la puissance de calcul.
La voie de monétisation de la recherche IA n’a toujours pas trouvé de modèle viable.
Wall Street craint un relâchement du pouvoir de fixation des prix.
Même si le cloud va vite, il ne peut pas compenser les marges publicitaires.
La publicité est une activité à très forte marge brute.
Les flux de trésorerie se retrouvent pris en étau des deux côtés.
Pour la crypto, la direction du déplacement de l’attention est très claire.
L’entrée via la recherche s’affaiblit, et le pouvoir de distribution se déplace vers les réseaux sociaux et les communautés on-chain.
Le pouvoir de parole des plateformes de contenu est réorganisé par les algorithmes.
Le fossé concurrentiel existe toujours, mais la vanne s’est rétrécie.
L’IA réduit le nombre de clics, ce qui revient à comprimer les marges brutes.
Les dépenses d’investissement, elles, continuent d’augmenter.
Une fois que le pouvoir de fixation des prix de la publicité se relâche, il est difficile de le récupérer.
C’est aussi la raison de la chute du cours de l’action.
À votre avis, la publicité liée à la recherche peut-elle encore tenir combien d’années ? Venez en discuter dans les commentaires