
BNB Standard fait sonner la cloche du Nasdaq : quels sont ses liens avec Binance ? Et qu’est-ce que BNCB ?
Analyse approfondie · Trésorerie d’actifs numériques (DAT) × actions tokenisées
Réponse en une phrase : il ne s’agit pas d’une « cotation de Binance », mais d’une expérience en circuit fermé dans laquelle une coquille cotée aux États-Unis fait du BNB son principal actif, est pilotée par des capitaux liés à Binance, puis voit ses actions transformées en jetons par Binance et revendues aux utilisateurs de cryptomonnaies. La cérémonie de la cloche n’est qu’une étape marketing de cette expérience, pas une introduction en bourse.
Projet : présentation ; données au 29 octobre 2026 au matin (heure de Pékin) ; actifs : BNC (Nasdaq) · BNCB (Binance bStocks) · BNB (BNB Chain) ; cours/capitalisation : clôture des marchés américains du 28 octobre 2026 (16 h, heure de l’Est / 4 h le 29 octobre à Pékin) ; pour BNCB, dernier cours de transaction au comptant sur Binance ; données financières : T1 de l’exercice 2027 (clos le 31 juillet 2026)
5 conclusions
Ce n’est pas une introduction en bourse, mais une cérémonie pour célébrer un « changement de nom + changement de direction ». BNC est entrée en bourse par le biais d’une fusion inversée dès juillet 2025 (sous le nom de CEA Industries, symbole VAPE, une petite entreprise spécialisée dans les équipements de régulation de température pour l’agriculture en intérieur). En août 2025, elle a été rebaptisée BNB Network Company et son symbole est devenu BNC. Après un vote communautaire le 29 septembre 2026, elle a pris le nom de BNB Standard Corporation, puis a fait sonner la cloche d’ouverture le 26 octobre.
Les liens avec Binance reposent sur trois axes — « actifs + personnes + canaux » — et non sur un lien capitalistique. Les actifs sont les BNB (jetons natifs de BNB Chain) ; les personnes sont YZi Labs (l’ancienne structure Binance Labs), qui a mené le PIPE de 500 millions de dollars, nommé des administrateurs et fourni le PDG ; les canaux sont ceux de Binance, qui a créé le jeton BNCB adossé à BNC sur bStocks, l’a rendu négociable 24 h/24 et 7 j/7 sur sa plateforme et l’a accepté comme garantie. Juridiquement, BNC est une société américaine indépendante cotée en bourse, qui n’est pas consolidée dans les comptes de Binance.
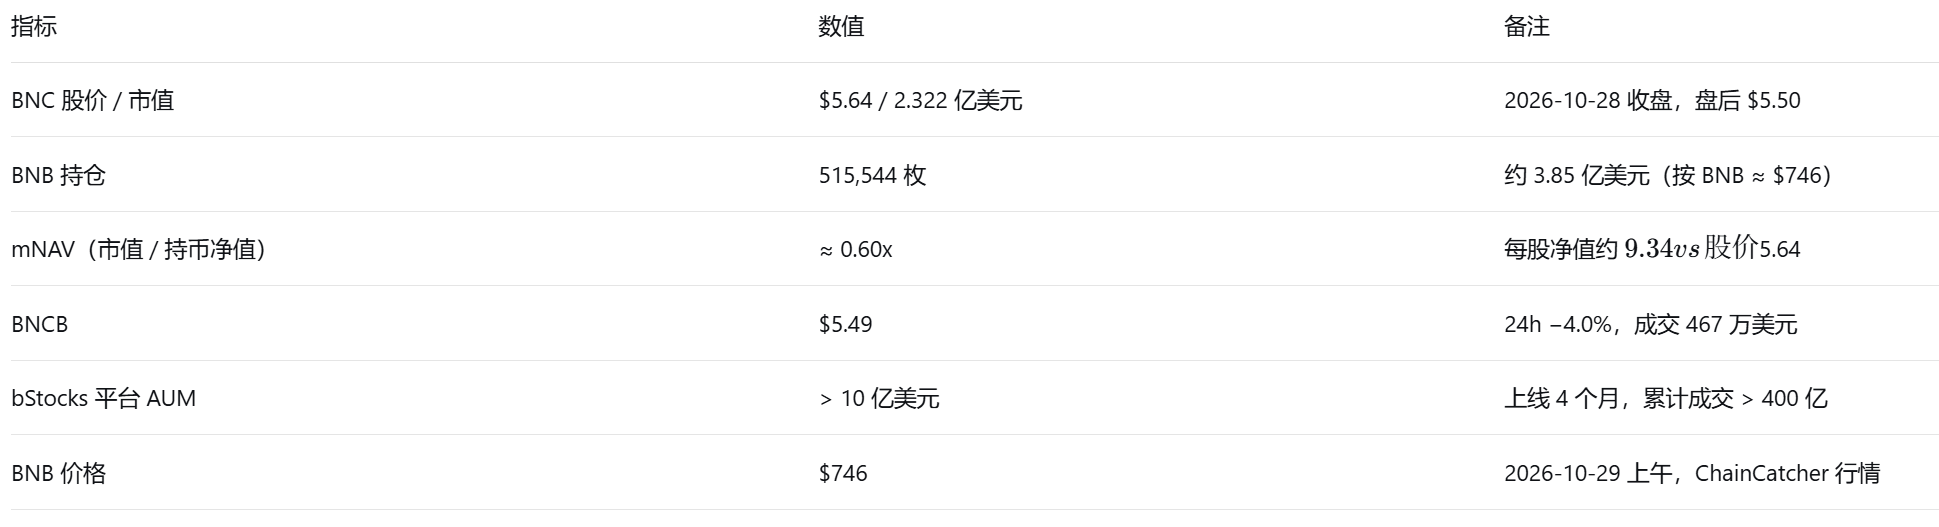
L’activité de BNC consiste à « détenir du BNB ». Elle possède 515 544 BNB, qui représentent 93,1 % de son actif total. À leur cours actuel, ils valent environ 385 millions de dollars, alors que la capitalisation boursière de la société n’est que de 232 millions de dollars : le marché la valorise à 0,60 fois sa valeur nette, soit une décote de 40 % sur le BNB.
**BNCB est une « action BNC tokenisée » de la gamme bStocks de Binance**, adossée à 1:1 aux actions BNC sous-jacentes et convertible dans les deux sens avec une détention directe. Son cours suit celui de l’action BNC (5,49 $ contre 5,64 $), et non celui du BNB. Acheter BNCB revient à acheter une exposition au BNB à environ 0,59 fois son prix, au prix de risques liés à la gouvernance de l’entreprise, aux litiges, à la dilution, à la liquidité et à la réglementation.
La véritable importance pour le secteur : les DAT s’étendent de BTC/ETH aux « jetons de plateforme » et, pour la première fois, une boucle complète apparaît : « l’écosystème d’une plateforme d’échange crée sa propre société de trésorerie, puis tokenise ses actions pour les vendre à ses propres utilisateurs ». Le cercle vertueux fonctionne en cas de prime (émission d’actions pour acheter des cryptomonnaies), mais s’inverse en cas de décote (l’émission d’actions détruit de la valeur). La société est actuellement bloquée à 0,6x et ne peut compter que sur les rachats, les revenus du nœud validateur et la restauration de son récit.
Chiffres clés en un coup d’œil
01 Commençons par dissiper trois idées reçues
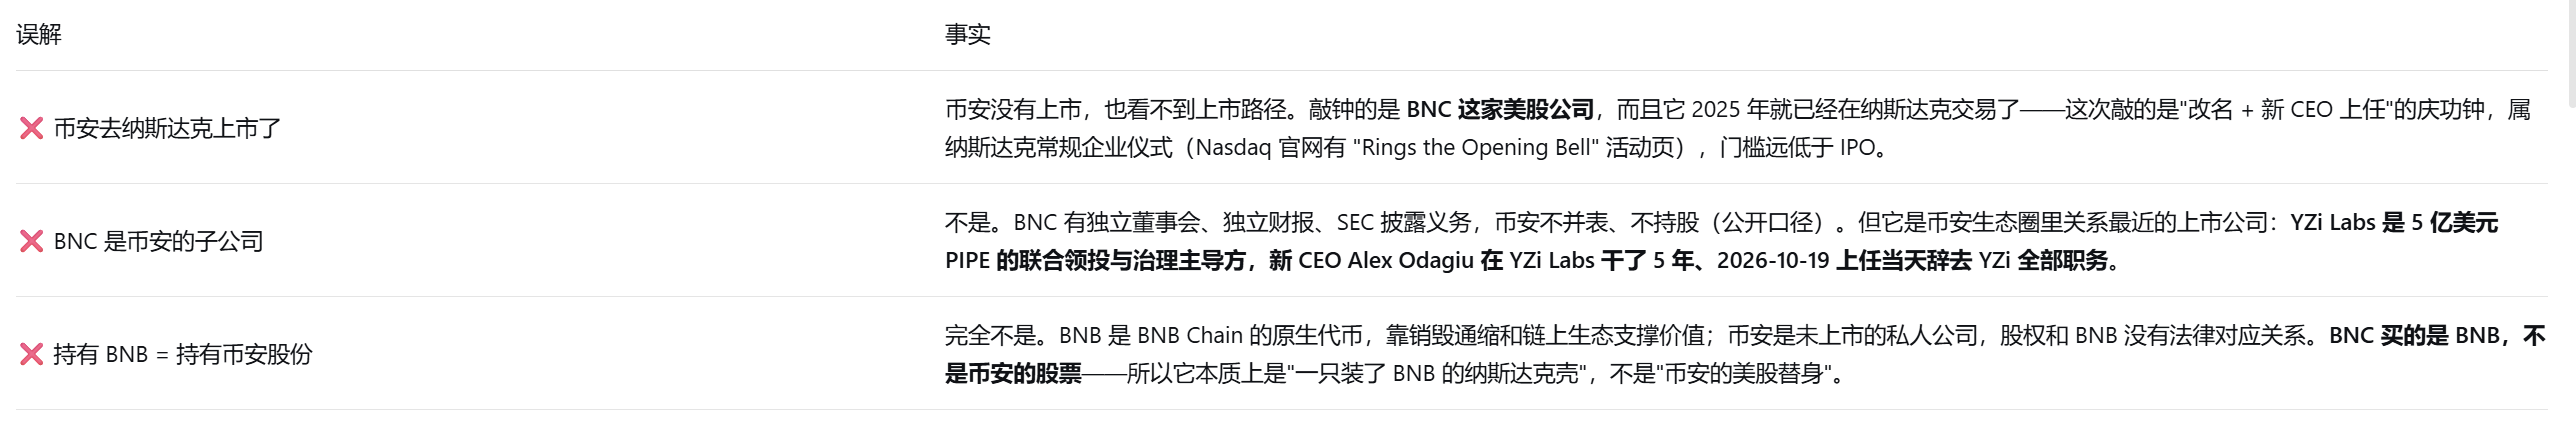
⚠️ Une question d’identité facile à négliger : CZ n’est plus PDG de Binance (il a quitté ses fonctions après l’accord conclu fin 2023, tout en conservant son statut de fondateur). Sa présence personnelle à la cérémonie de la cloche ne constitue pas une approbation officielle de Binance. Pour des raisons de conformité, Binance insistera nécessairement sur le fait que BNC est une société cotée indépendante — une séparation standard dans ce type d’opération.
02 Schéma des liens : trois fils entremêlés
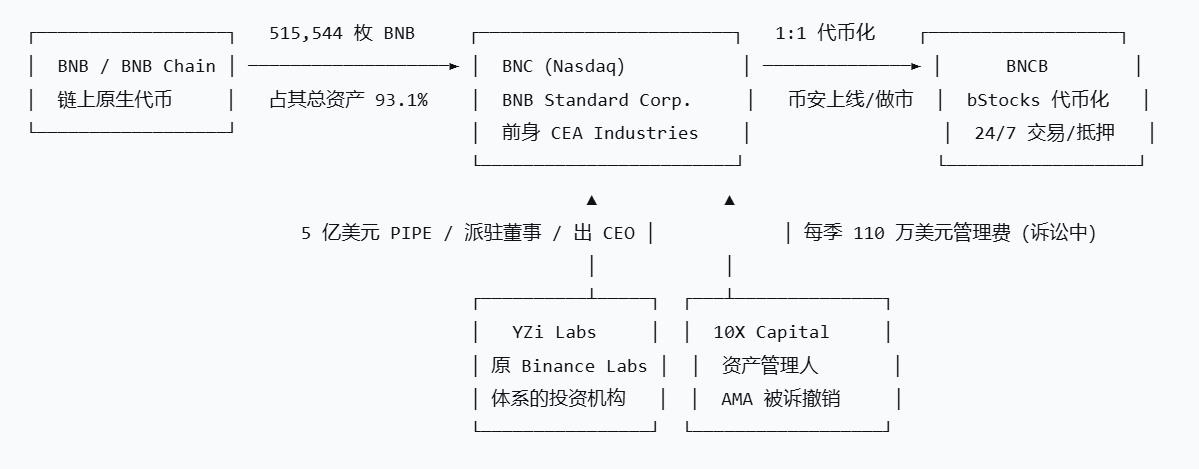
Premier fil · Les actifs (le plus tangible)
Le bilan de BNC, c’est « du BNB + un peu d’activité de vente au détail ». Au 31 juillet 2026, la juste valeur des actifs numériques s’élevait à 304,5 millions de dollars, soit 93,1 % du total de l’actif (327,2 millions de dollars) ; 471 346 BNB étaient libres de toute sûreté et 44 198 étaient nantis en garantie d’un prêt de 15 millions de dollars en USDC. La société se présente comme la « plus grande trésorerie d’entreprise en BNB au monde ». Son dauphin, Nano Labs, détient environ 128 000 BNB, soit quatre fois moins.
Deuxième fil · Le capital et les personnes
Le 28 juillet 2025, annonce d’un PIPE de 500 millions de dollars (400 millions en espèces + 100 millions sous forme de souscription en actifs crypto). 10X Capital structure l’opération ; YZi Labs la mène et lui apporte son soutien stratégique. Plus de 140 institutions y participent et, si tous les bons de souscription sont exercés, le montant pourrait atteindre 1,25 milliard de dollars. En novembre 2025, YZi Labs lance une sollicitation de consentement des actionnaires et tente d’évincer 10X ; le 23 juin 2026, les deux parties trouvent un accord et trois représentants de YZi entrent au conseil. En octobre, le poste de PDG revient à un ancien associé d’investissement de YZi. C’est un parcours qui mène de « bailleur de fonds » à « contrôleur effectif ».
Troisième fil · Les canaux et les produits
Le 11 juin 2026, Binance lance bStocks ; le 14 septembre, BNCB est ajouté aux marchés au comptant et à la conversion instantanée (BNC gagne 13,84 % avant l’ouverture ce jour-là) ; à partir du 18 septembre, les avoirs en BNCB augmentent rapidement ; le 28 octobre, BNCB est ajouté à la liste des actifs acceptés en garantie sur marge, aux côtés d’AppLovin, de GE Vernova et d’autres titres. Binance utilise le trafic de sa plateforme pour attirer des utilisateurs vers cette « société de trésorerie créée par des proches ».
Fil rouge · Litige
Le 22 mai 2026, BNC a poursuivi son gestionnaire d’actifs, 10X Capital, devant le tribunal fédéral du Delaware. Elle demande l’annulation de l’accord de gestion d’actifs (AMA) depuis sa conclusion et, à titre subsidiaire, soutient que sa clause pénale constitue une « pénalité inexécutoire ». 10X a déposé une requête en rejet le 28 juillet, à laquelle la société s’est opposée le 14 août. L’accord n’a pas été résilié et le litige est toujours en cours.
03 Chronologie : de l’enveloppe d’une cigarette électronique au « BNB de Wall Street »
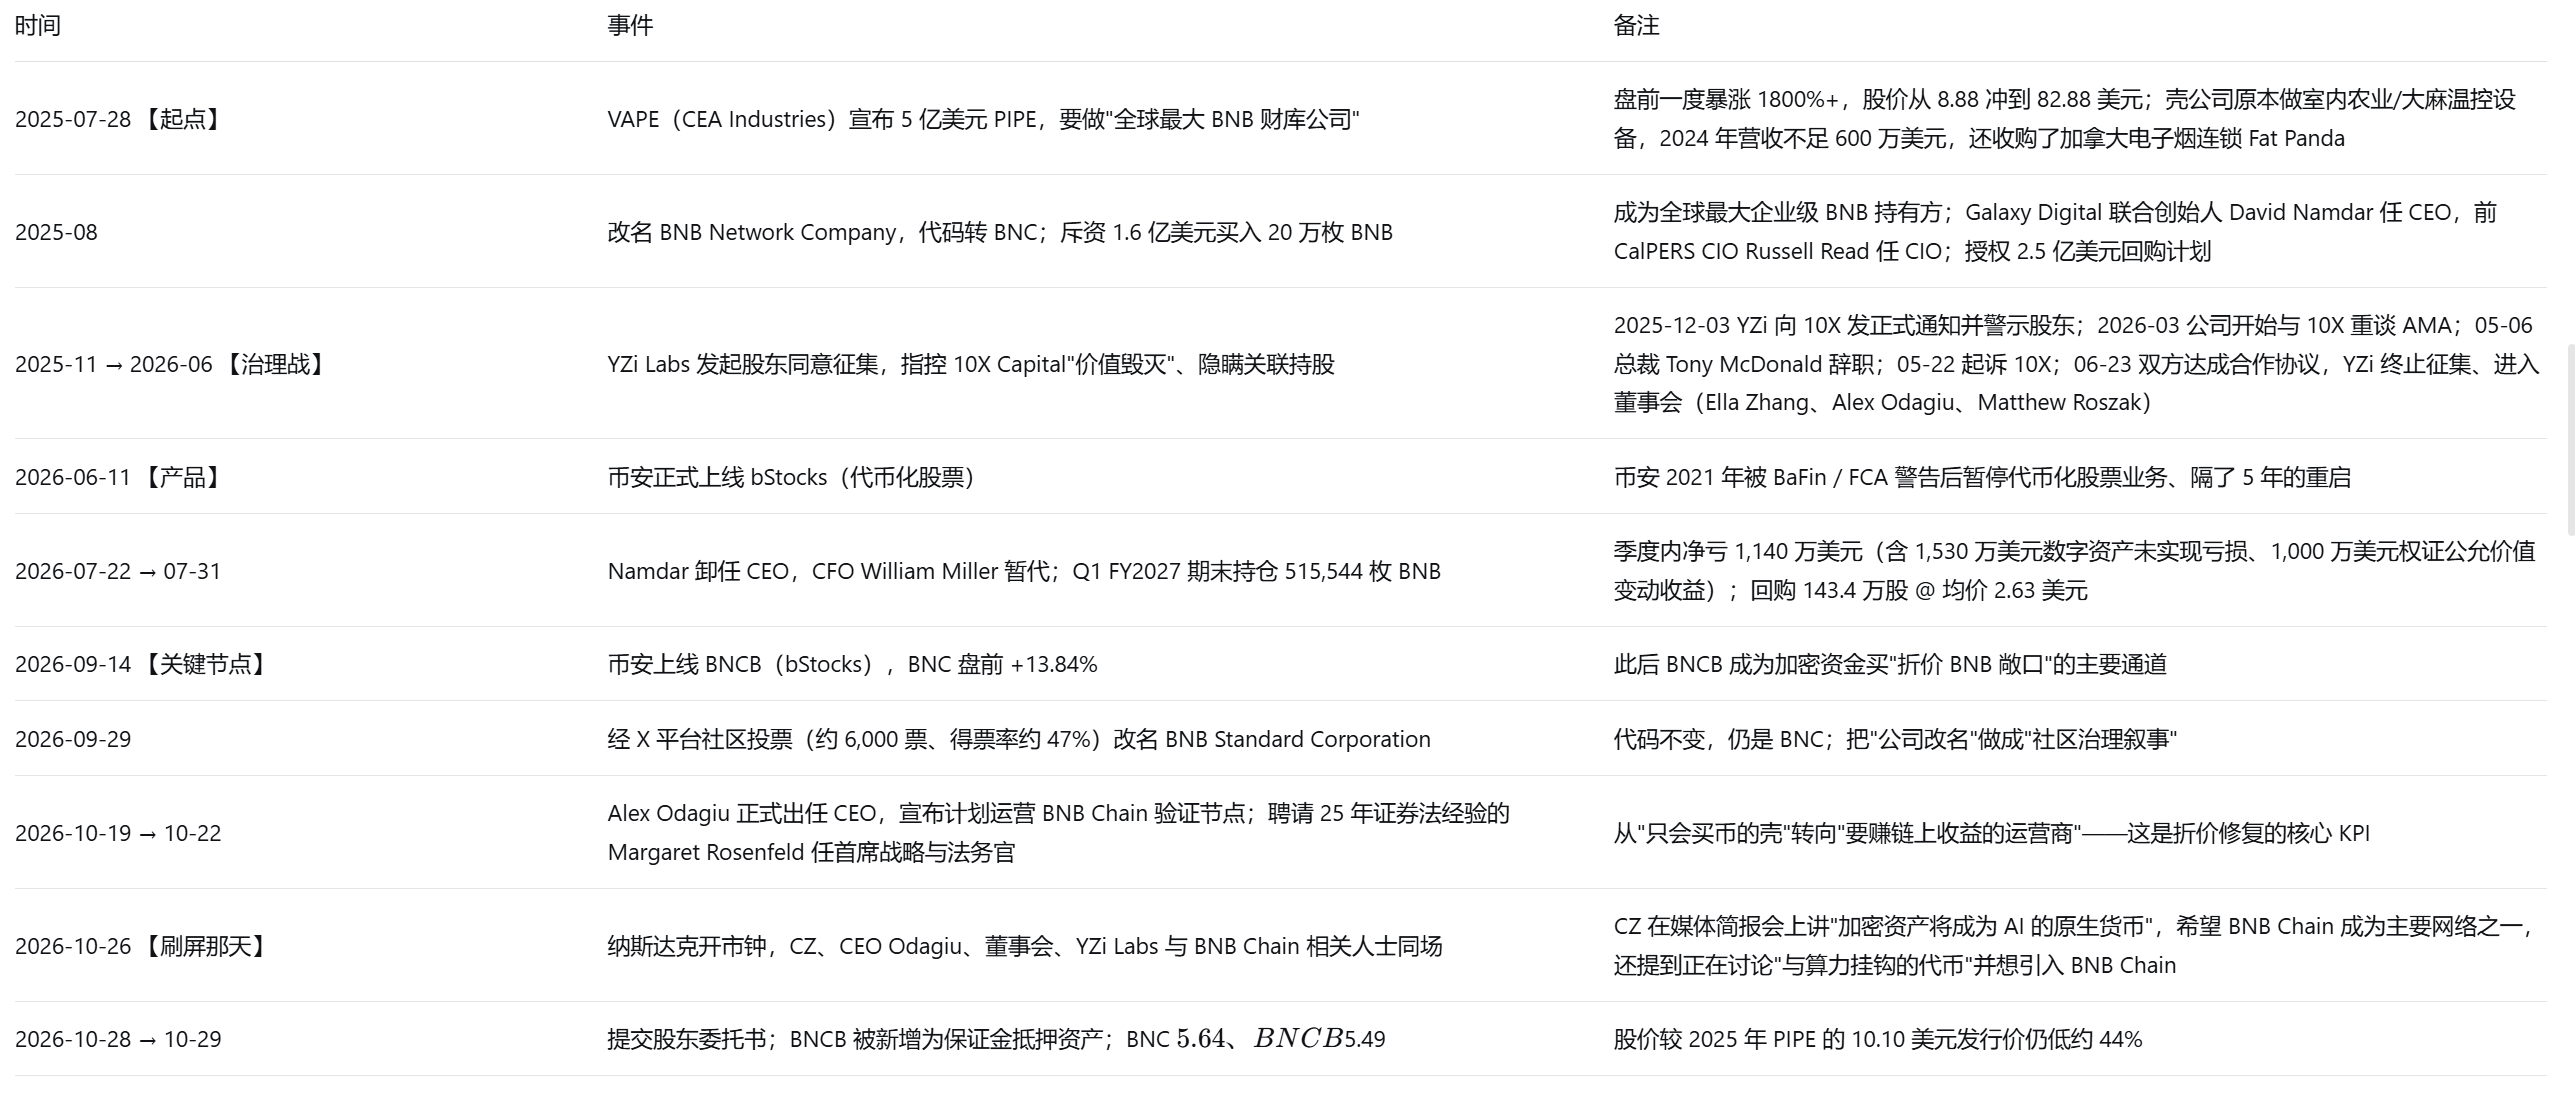
04 En quoi consiste réellement l’activité de BNC ?
La considérer comme un « ETF BNB version actions américaines » est la meilleure façon de se tromper. Il s’agit en réalité d’un véhicule de détention de cryptomonnaies avec effet de levier, frais et litige, qui possède aussi une activité de vente au détail de cigarettes électroniques. Son évaluation doit s’appuyer sur le cadre des DAT (Digital Asset Treasury), et non sur les multiples PE/PB :
Précisions sur le calcul du mNAV ① En ne considérant que la valeur de marché des BNB détenus ÷ la capitalisation boursière = 384,7 / 232,2 ≈ 0,60x ; ② En réévaluant les BNB détenus à leur cours actuel, à partir des capitaux propres comptables au 31 juillet (289,4 millions de dollars), on obtient environ 371 millions de dollars ; capitalisation boursière / actif net réévalué ≈ 0,63x ; ③ Selon la valeur figurant dans les états financiers au 31 juillet (cours du BNB d’environ 586 dollars à l’époque), le ratio est de 0,80x. Les trois méthodes indiquent une « décote importante » ; l’écart dépend de la prise en compte ou non de la dette nette et de la réévaluation au cours actuel. Des chiffres tels qu’un PER de 2,9x ou un bénéfice net de 105 millions de dollars n’ont pas de sens pour une action DAT : le bénéfice net provient principalement des variations de la juste valeur du BNB. La société réalise un bénéfice quand le BNB monte et une perte quand il baisse, sans rapport avec ses capacités opérationnelles.
Pourquoi la décote persiste : six facteurs à l’origine d’une décote de 40 %
Fuite liée aux frais : le gestionnaire d’actifs 10X perçoit des frais de gestion en vertu de l’accord (1,1 million de dollars sur un trimestre), tandis que la société poursuit ce même gestionnaire pour faire annuler l’accord. L’argent sort de l’entreprise au profit d’une contrepartie avec laquelle elle est en litige.
Décote de gouvernance : trois changements de PDG (Namdar → directeur financier par intérim → Odagiu), six des sept sièges au conseil d’administration toujours vacants, de graves lacunes dans les contrôles internes et une facture de 1,4 million de dollars liée à l’action engagée par les actionnaires.
Dilution potentielle : les PIPE sont assortis d’un grand nombre de bons de souscription (pour la partie de Nano Labs divulguée, le prix d’exercice est de 15,15 $, très hors de la monnaie). Cela limite la pression dilutive à court terme, mais signifie aussi que la voie consistant à « émettre des actions avec une prime pour acheter des cryptomonnaies » est fermée.
Faible liquidité : une capitalisation boursière de seulement 230 millions de dollars et un volume quotidien d’environ 6 millions de dollars empêchent l’action d’intégrer les grands indices et compliquent son allocation par les investisseurs institutionnels.
Activités disparates : la société possède aussi la chaîne canadienne de boutiques de cigarettes électroniques Fat Panda (34 magasins, 7,2 millions de dollars de chiffre d’affaires trimestriel). Ce n’est ni un pure player DAT ni une pure valeur de consommation ; aucune de ces deux méthodes d’évaluation ne convient.
Réflexivité : la prime d’un DAT repose sur un cercle vertueux — « émettre des actions pour acheter des cryptomonnaies → augmenter la quantité de cryptomonnaies détenue par action ». En cas de décote, le cercle s’inverse. La société ne peut alors que racheter ses actions (elle ne dispose que de 7,1 millions de dollars de trésorerie et doit respecter ses clauses financières), ce qui coupe son moteur de croissance.
Valeur nette par action et cours sur deux marchés (dollars)
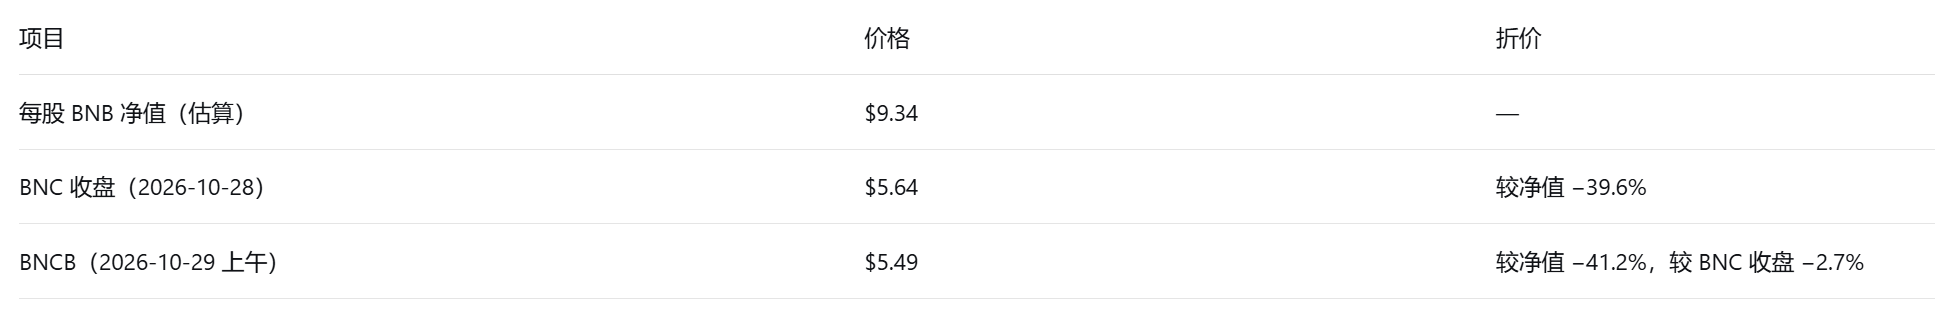
05 Mais la décote a en réalité déjà commencé à se résorber
C’est le fait le plus facile à manquer, et aussi le plus important : au cours des trois derniers mois, ce n’est pas le BNB qui a fait monter BNC, mais la réduction de sa décote.
Au 31 juillet, le BNB valait environ 586 dollars et la société avait racheté ses actions au prix moyen de 2,63 dollars (ce prix sert d’approximation du cours de l’action à l’époque) → le mNAV était alors d’environ 0,36x (36 % de la valeur nette).
Aujourd’hui, le BNB vaut environ 746 dollars (+27 %) et l’action 5,64 dollars (+114 % par rapport au prix moyen des rachats) → le mNAV est d’environ 0,60x.
Autrement dit, ceux qui ont acheté BNC au cours des trois derniers mois ont gagné grâce au double effet de « la hausse du BNB + la réduction de la décote, de 0,36 à 0,60 ». En revanche, les investisseurs institutionnels qui ont participé au PIPE à 10,10 dollars en juillet 2025 affichent encore une moins-value latente d’environ 44 %.
Le véritable sens de la « cérémonie de la cloche » n’est donc pas de célébrer une introduction en bourse, mais de mener une opération de communication pour réduire la décote : faire de « BNB Standard » une marque compréhensible par Wall Street (en référence au récit « Bitcoin Standard » / MSTR), transformer l’attention personnelle de CZ en attention institutionnelle et remplacer l’image de « coquille vide + chaos de gouvernance » par celle d’une société dotée d’une direction légitime, de rendements on-chain et d’une cotation au Nasdaq. L’annonce, le 19 octobre, de l’exploitation d’un nœud validateur sur BNB Chain et le recrutement, le 22 octobre, d’un cadre spécialisé en droit des marchés financiers s’inscrivent dans ce récit.
Cours actuel de BNC et niveaux clés (dollars par action)
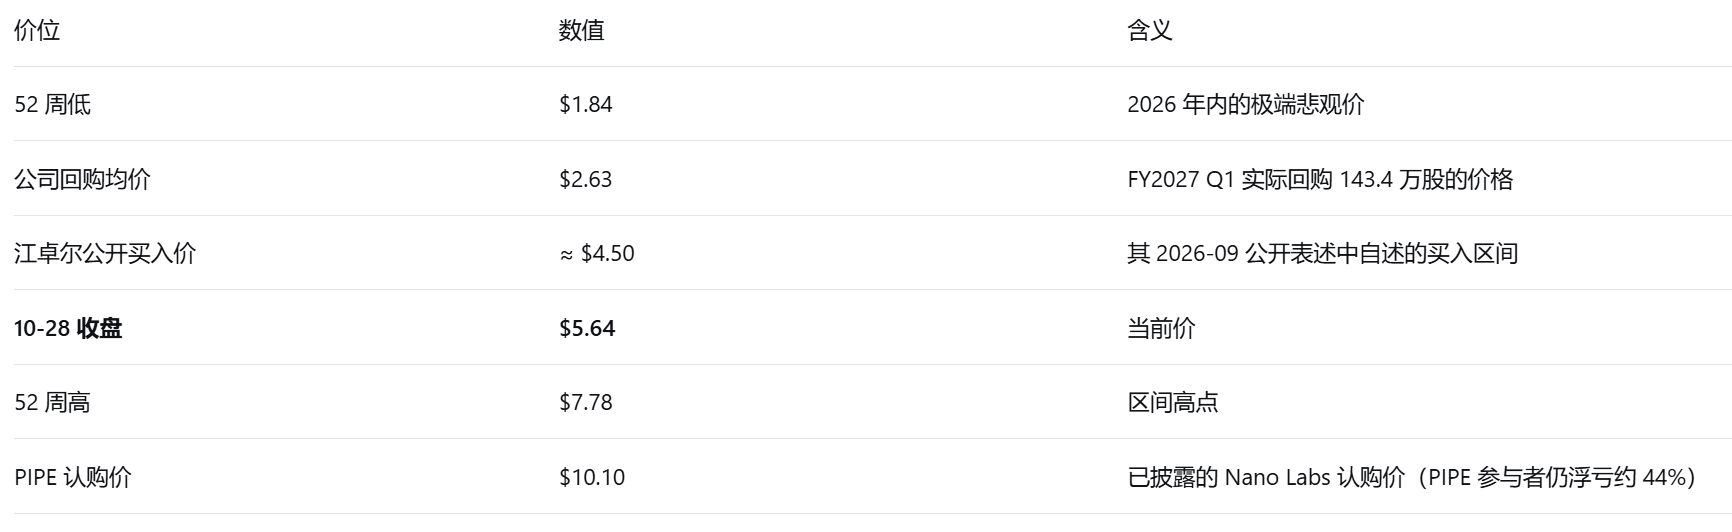
06 Qu’est-ce que BNCB exactement ? Quelle différence avec BNB ?
Définition : BNCB est un actif de la gamme bStocks de Binance, une « action tokenisée de BNB Standard Corporation ». Selon Binance, le produit est adossé à 1:1 à l’action américaine sous-jacente, peut être converti dans les deux sens à parité avec la détention directe, se négocie 24 h/24 et 7 j/7, est réglé on-chain, peut être transféré entre portefeuilles et peut servir de garantie dans les cas autorisés. Le « B » du nom est le suffixe de bStocks, **et non le « B » de BNB**.
⚠️ Précision : Binance ne divulgue intégralement les modalités précises de conservation des actions sous-jacentes, l’entité émettrice et les restrictions géographiques que dans ses FAQ et annonces officielles. Le présent rapport n’a pas obtenu le texte original des dispositions. Pour les aspects liés à la structure juridique, veuillez vous reporter aux FAQ officielles de Binance (à vérifier).
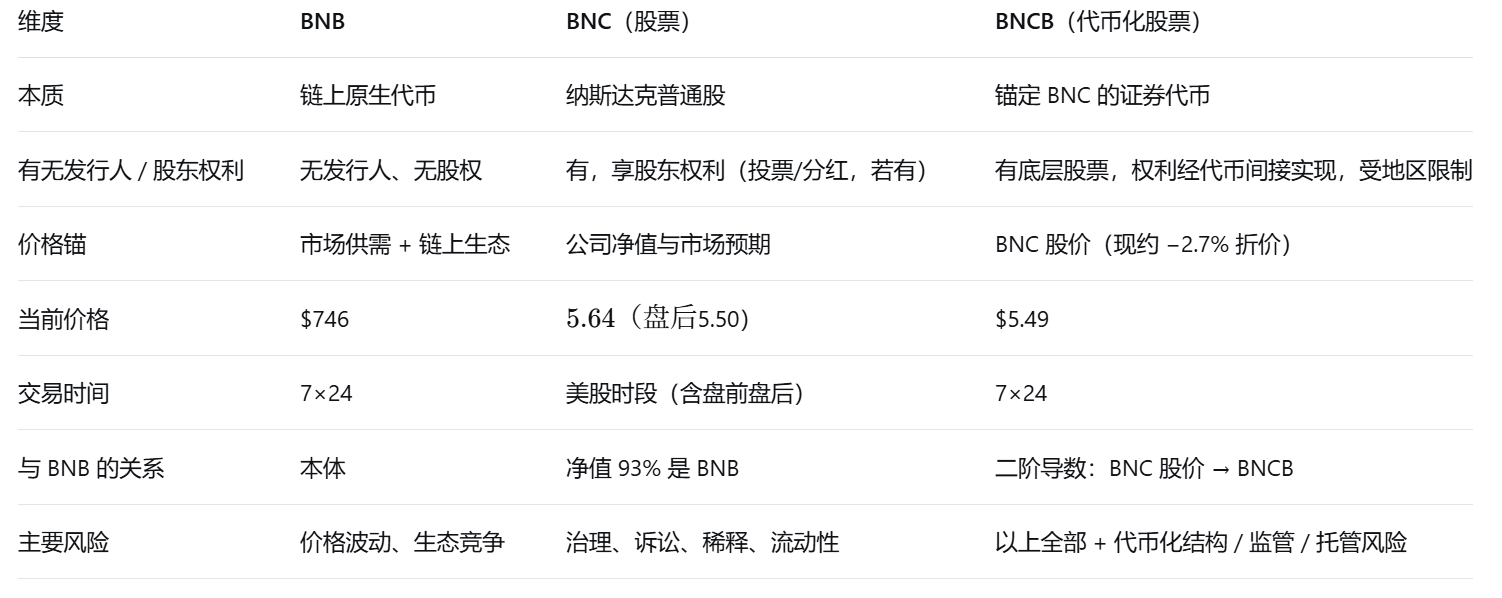
En une phrase : acheter du BNB, c’est acheter un actif ; acheter BNC, c’est acheter une « société qui détient du BNB » ; acheter BNCB, c’est acheter un « titre tokenisé représentant une société qui détient du BNB ». Les risques s’accumulent à chaque niveau, tout comme les décotes de prix.
Deux « arbitrages » réels, de nature très différente
Écart de cours entre BNCB et BNC (arbitrable, quasiment résorbé) : grâce à la possibilité de conversion à parité, l’écart entre les deux est tombé sous les 3 %. Il s’agit d’un « arbitrage de conversion », dont les gains proviennent des frictions de conversion et des décalages horaires ; la marge est très faible.
Cours de BNC par rapport à la valeur nette de BNB par action (non arbitrable, décote de 40 %) : cette décote ne peut pas être éliminée par arbitrage, car il est impossible de récupérer les BNB détenus par la société. Elle ne peut se réduire qu’avec une meilleure gouvernance, une liquidité accrue, un récit redoré ou des rachats et annulations d’actions par la société. La prise de position publique de Jiang Zhuoer, fondateur de LitecoinPool, le 18 septembre 2026, revient à parier sur cette évolution. Il dit avoir acheté BNC autour de 4,50 dollars et estime que 5,50–5,76 dollars constitue un bon point d’entrée, car « à 5,76 dollars, le mNAV est de 61 % ; une nouvelle baisse reviendrait à acheter du BNB à moitié prix ».
07 Ce que cela signifie pour Binance
✅ Ce qu’elle y gagne
Elle s’est assuré un acheteur de long terme pour le BNB sans débourser un centime : le PIPE de 500 millions de dollars a été financé par plus de 140 institutions externes. BNC a utilisé ces fonds pour acheter 515 000 BNB (soit, selon les estimations, environ 0,4 % de la capitalisation totale du BNB, évaluée à quelque 100 milliards de dollars). Comme vendre ses BNB reviendrait pour la société à renier son propre récit, elle constitue naturellement une « position institutionnelle immobilisée ».
Un panneau publicitaire permanent à Wall Street : le symbole Nasdaq, la cloche d’ouverture, les écrans géants de Times Square et le point presse à New York offrent une visibilité que le BNB ne pourrait pas acheter, même en dépensant en marketing.
Un actif qui raconte sa propre histoire pour bStocks : en quatre mois, bStocks a dépassé le milliard de dollars d’actifs sous gestion, cumulé plus de 40 milliards de dollars de transactions, dépassé les 300 millions de dollars de volume quotidien, proposé près de 100 actifs et réalisé 6 milliards de dollars de conversions 1:1 entre actions et jetons. BNCB est l’un des actifs au récit le plus fort de la plateforme.
Une évolution du récit autour du BNB : d’un « jeton de plateforme d’échange » à un actif « pouvant être inscrit comme actif de réserve par une société cotée, être tokenisé et servir de couche de règlement pour les paiements liés à l’IA ». Le discours de CZ le jour de la cérémonie de la cloche — monnaie native de l’IA, jetons de puissance de calcul sur BNB Chain — illustre ce nouveau récit.
⚠️ Ce qu’elle a dû payer / où se trouvent les risques
Association de réputation : le marché considère désormais BNC comme une « société de trésorerie contrôlée par Binance » (selon les mots de Jiang Zhuoer). Lorsque le cours de BNC chute de 10,10 à 5,64 dollars et que les détenteurs de BNCB subissent des pertes, Binance et CZ en portent la responsabilité aux yeux du marché.
Conflit d’intérêts lié aux trois rôles : la plateforme d’échange est à la fois le lieu d’émission et de négociation du jeton, la société sous-jacente est gouvernée sous l’influence de l’investisseur maison et la conservation des actions sous-jacentes se fait toujours « au sein de l’écosystème Binance » (c’est ce qu’indiquent les facteurs de risque de la société). Une telle structure est inédite dans le secteur des cryptomonnaies.
Risque de répétition d’une intervention réglementaire : en 2021, Binance avait précisément mis fin à son activité d’actions tokenisées après que la BaFin et la FCA eurent estimé qu’elle pouvait impliquer des « transactions sur titres non enregistrées ». Même si la SEC a ouvert la voie en 2026 à la négociation d’actions on-chain, les jetons déjà en circulation ne répondent pas nécessairement au nouveau cadre. La tokenisation d’actions américaines pour les vendre et les accepter comme garanties pourrait à tout moment faire l’objet de nouvelles restrictions.
Risque de réflexivité commune : une baisse du BNB entraîne une baisse de la valeur nette de la société, de la valeur des 44 000 BNB utilisés comme garantie et du cours de l’action, ainsi que du cours de BNCB. Un même facteur de risque traverse les quatre niveaux, sans diversification.
08 Ce que cela signifie pour le secteur des cryptomonnaies
Quatrième débordement des DAT : de BTC à ETH, puis SOL et enfin aux jetons de plateforme. Les trois premières vagues ont été lancées par des institutions externes copiant le modèle de MSTR ; cette fois, c’est l’écosystème de la plateforme d’échange lui-même qui s’y met, créant pour la première fois une boucle complète « plateforme d’échange — société de trésorerie — action tokenisée ». Le camp BNB s’appuie surtout sur des capitaux asiatiques (128 000 BNB pour Nano Labs, 100 millions de dollars d’investissement pour compte propre de Huaxing Capital, réserves du GMC du Bhoutan), tandis que le camp SOL est davantage soutenu par Wall Street. Les deux approches se distinguent de plus en plus clairement.
Les actions tokenisées passent de « produits de courtiers et d’émetteurs » à « produits de plateformes d’échange ». La croissance — un milliard de dollars d’actifs sous gestion et 40 milliards de dollars de transactions cumulées en quatre mois — est sans commune mesure avec la vague de 2021. La concurrence du secteur se déplace : il ne s’agit plus de savoir « qui peut lister le plus de cryptomonnaies », mais « qui peut transférer les actions américaines on-chain et leur permettre de servir de garanties ». L’inscription de BNCB sur la liste des garanties admissibles au trading sur marge montre que cette stratégie vise à faire des « actions des garanties on-chain ».
Le lien entre les cours des cryptomonnaies et des actions (réflexivité) devient une nouvelle source de risque systémique. Lorsqu’un même actif existe simultanément à quatre niveaux — « jeton on-chain, société cotée aux États-Unis, action tokenisée et garantie » — toute liquidation forcée ou décote à un niveau peut se propager en sens inverse par le récit et les ratios de garantie. Ce type de risque était apparu sous une forme embryonnaire à l’époque de GBTC/3AC en 2022 ; il en existe désormais une version institutionnalisée.
La gouvernance devient un récit marketing. Le changement de nom a été décidé par un vote communautaire sur X (environ 6 000 votes, 47 % des voix), transformant la « gouvernance d’entreprise » en « animation communautaire ». C’est une innovation marketing, mais aussi le signe d’une gouvernance vidée de sa substance : dans le même temps, la société souffre toujours de graves lacunes dans ses contrôles internes, d’un litige non résolu sur l’accord de gestion d’actifs et d’un septième siège au conseil qui reste à pourvoir.
09 Contre-arguments : les quatre hypothèses les plus fragiles
« La décote va forcément se résorber » est une hypothèse, pas une vérité mathématique. Plusieurs petits DAT cotés aux États-Unis restent durablement entre 0,5x et 0,8x. La réduction de la décote exige un catalyseur (intégration à un indice, amélioration en profondeur de la gouvernance, génération de flux de trésorerie réels) ; en l’absence de catalyseur, la décote peut perdurer.
L’idée selon laquelle « il suffit que 1 % de la demande d’achat de BNB se reporte sur BNC pour effacer la décote » surestime l’efficacité de la transmission. Acheter BNCB ne se traduit pas automatiquement par des achats nets de BNC (Binance peut répondre à la demande en utilisant ses stocks ou en se couvrant). Par ailleurs, les acteurs du secteur des cryptomonnaies détiennent déjà environ 17,28 millions de dollars de BNCB et 5,29 millions de dollars de BNC4, soit près de 10 % de la capitalisation boursière de BNC. Cela représente une demande d’achat, mais pose aussi la question de savoir « qui prendra la relève » à l’avenir.
Assimiler « le soutien de CZ = une caution » revient à confondre récit et flux de trésorerie. Sa présence renforce la crédibilité, mais ne change rien à la perte trimestrielle de 11,4 millions de dollars, ne met pas fin au litige et ne corrige pas les contrôles internes. Le véritable facteur de création de valeur est la capacité du nœud validateur à générer des revenus on-chain substantiels — une activité annoncée tout juste le 19 octobre.
La comparaison avec MSTR ne tient pas structurellement. MSTR dispose d’une activité logicielle génératrice de trésorerie, d’une inclusion dans des indices, d’une grande liquidité sur les options et d’un mécanisme de prime mûri au fil des années. BNC, elle, a une capitalisation de 230 millions de dollars, un volume quotidien de 6 millions de dollars, une gouvernance instable et une activité de vente au détail de cigarettes électroniques. Évaluer les deux selon le même modèle de prime constitue le plus grand biais d’analyse du récit actuel.
10 Que surveiller ensuite (indicateurs avancés vérifiables)
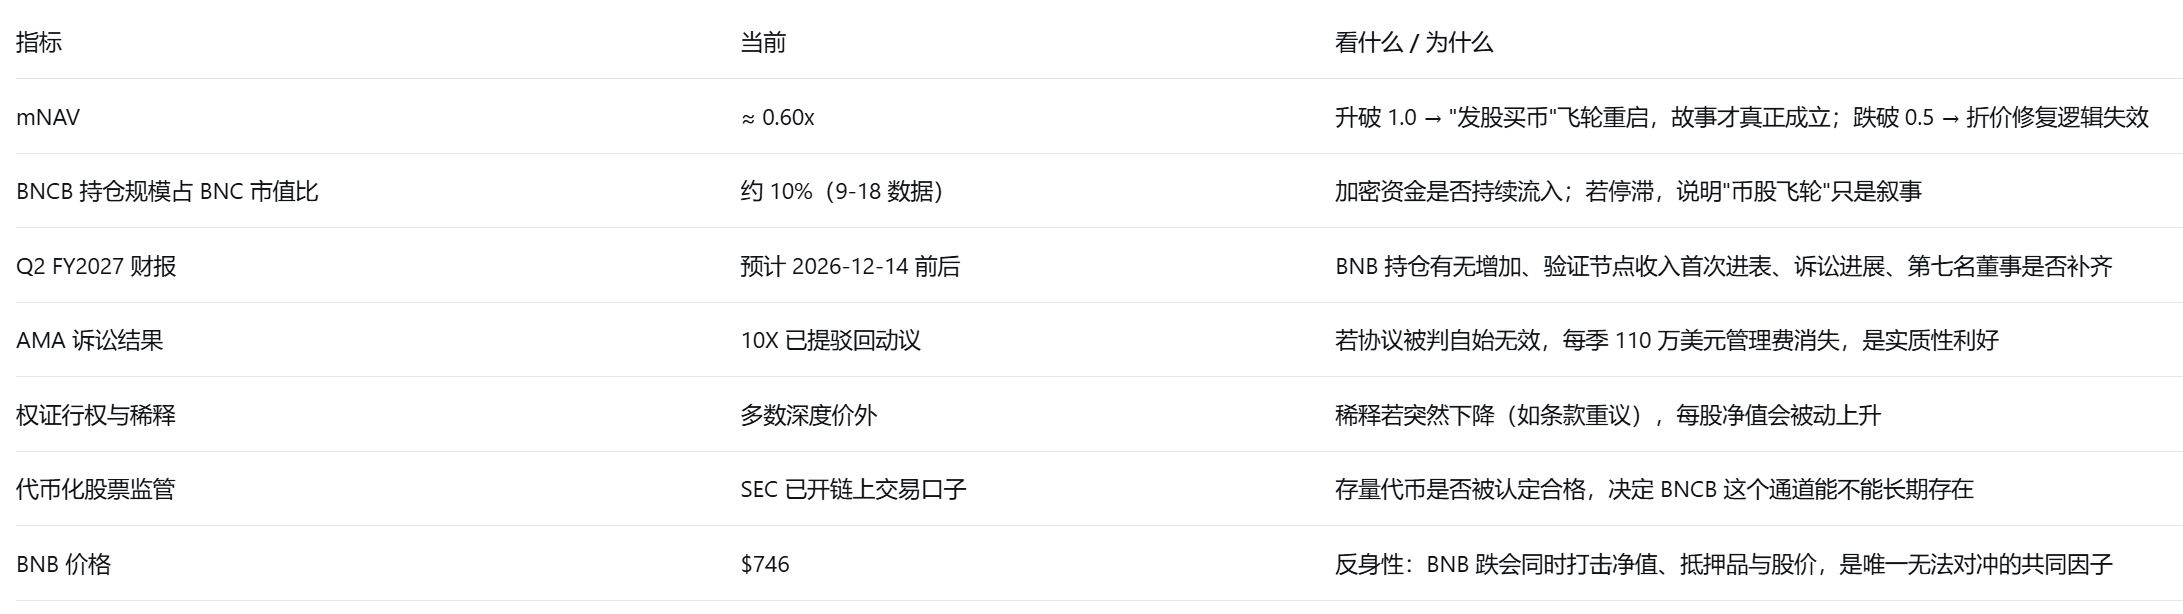
11 En résumé : qu’achète-t-on vraiment en achetant BNC / BNCB ?
On n’achète ni « une cotation de Binance », ni « un substitut au BNB », ni « le prochain MSTR ». On achète essentiellement un pari : celui de savoir si un véhicule de détention de BNB valorisé à 0,6 fois sa valeur nette, en proie à des problèmes de gouvernance et à un litige, mais qui vient de démontrer au cours des trois derniers mois que sa décote peut se réduire, parviendra à ramener cette décote à 0,8–1,0x dans les 12 prochains mois.
Le rapport risque/rendement de ce pari est intéressant (la valeur nette offre un coussin de 40 % en cas de baisse), mais ses chances de succès dépendent de trois facteurs sans rapport avec le cours du BNB : la stabilisation réelle de la gouvernance, le règlement du litige et des frais de gestion, et la capacité du nœud validateur à générer des flux de trésorerie réels. La cérémonie de la cloche a attiré l’attention, mais n’a résolu aucun de ces trois problèmes.
Avertissement : les informations ci-dessus s’appuient sur des données publiques et des analyses quantitatives. Elles sont fournies à titre informatif et ne constituent pas un conseil en investissement. Les marchés comportent des risques ; investissez avec prudence. Toute décision d’investissement doit être prise de manière indépendante, en tenant compte de votre tolérance au risque, de votre situation financière et de vos objectifs. Consultez au besoin un professionnel agréé. Les performances passées ne préjugent pas des performances futures.
Principales sources
① Communications de première main de la société
Communiqué de CEA Industries / BNB Standard Corporation (« First Quarter Fiscal 2027 Financial Results ») (11 septembre 2026 ; comprend les avoirs en BNB de 515 544 unités, l’actif net, la dette, les rachats, etc.)
Rapports 10-Q / 10-K de la société : facteurs de risque
Page des événements du Nasdaq : « BNB Standard Corporation Rings the Opening Bell »
② Données de marché et données financières
StockAnalysis : cours de clôture de BNC, capitalisation boursière, nombre d’actions et fourchette sur 52 semaines (28 octobre 2026)
Interface publique de données de marché de Binance : dernier cours et volume de BNCBUSDT (matin du 29 octobre 2026)
Cours de ChainCatcher : BNB à 746 $ (29 octobre 2026)
③ Événements et détails des transactions (médias, textes originaux à vérifier)
ChainCatcher (« Zhao Changpeng présent à la cérémonie de la cloche du Nasdaq de BNB Standard »), 26 octobre 2026
ChainCatcher (« BNB Standard Corporation fait sonner la cloche d’ouverture du Nasdaq »), 26 octobre 2026
ChainCatcher (« Zhao Changpeng affirme que les actifs crypto deviendront la monnaie native de l’IA »), 27 octobre 2026
ChainCatcher (« bStocks de Binance devient le produit d’actions tokenisées le plus rapide au monde à dépasser un milliard de dollars d’actifs détenus par les utilisateurs »), 15 octobre 2026
ChainCatcher (« Binance ajoute cinq titres tokenisés bStocks à la liste des actifs admissibles en garantie »), 28 octobre 2026
PANews (« La société de trésorerie en BNB CEA Industries va être rebaptisée BNB Standard »), 29 septembre 2026
PANews / Wu Shuo Blockchain (« Comparaison des sociétés détenant des réserves de BNB et de SOL : les capitaux asiatiques et Wall Street aux États-Unis choisissent chacun leur camp »)
BlockBeats (« BNC nomme Alex Odagiu, ancien associé d’investissement chez YZi Labs, au poste de nouveau PDG »), 20 octobre 2026
BlockBeats (« BNC dépense 160 millions de dollars pour acheter du BNB »), 10 août 2025
BlockBeats (« La trésorerie en BNB pilotée par l’homme le plus riche de la communauté chinoise : peut-elle encore monter après un bond de 600 % ? »), 29 juillet 2025
比推 (« Jiang Zhuoer : BNCB revient à obtenir une exposition au BNB avec une décote »)
④ Contexte historique et réglementaire
DigitalToday, citant Cointelegraph (« Binance envisage de relancer son activité d’actions tokenisées »), 24 janvier 2026 (comprend le contexte de l’arrêt de l’activité par la BaFin / la FCA en 2021)
FinanceMagnates, sur l’ouverture par la SEC à la négociation d’actions on-chain et l’éventuelle inéligibilité des jetons déjà en circulation (texte original à vérifier)
⑤ Rappel sur la date des données : tous les cours de ce rapport correspondent à la clôture du 28 octobre 2026 ou à la matinée du 29 octobre 2026 ; ils ne sont pas en temps réel. Le mNAV, la valeur nette par action et le taux de décote sont des estimations fondées sur des données publiques ; les méthodes de calcul sont précisées dans le texte.