Les bénéfices de Microsoft ont progressé de 32 % : pourquoi seulement 18 % après ajustement ?
Dans les nouveaux résultats financiers de Microsoft, la croissance des bénéfices est le chiffre le plus facile à mal interpréter. Les taux de 32 % et de 18 % figurent tous deux dans les publications de l’entreprise, mais pour évaluer la tendance de la croissance, on ne peut pas choisir le chiffre le plus flatteur et le projeter directement dans l’avenir.
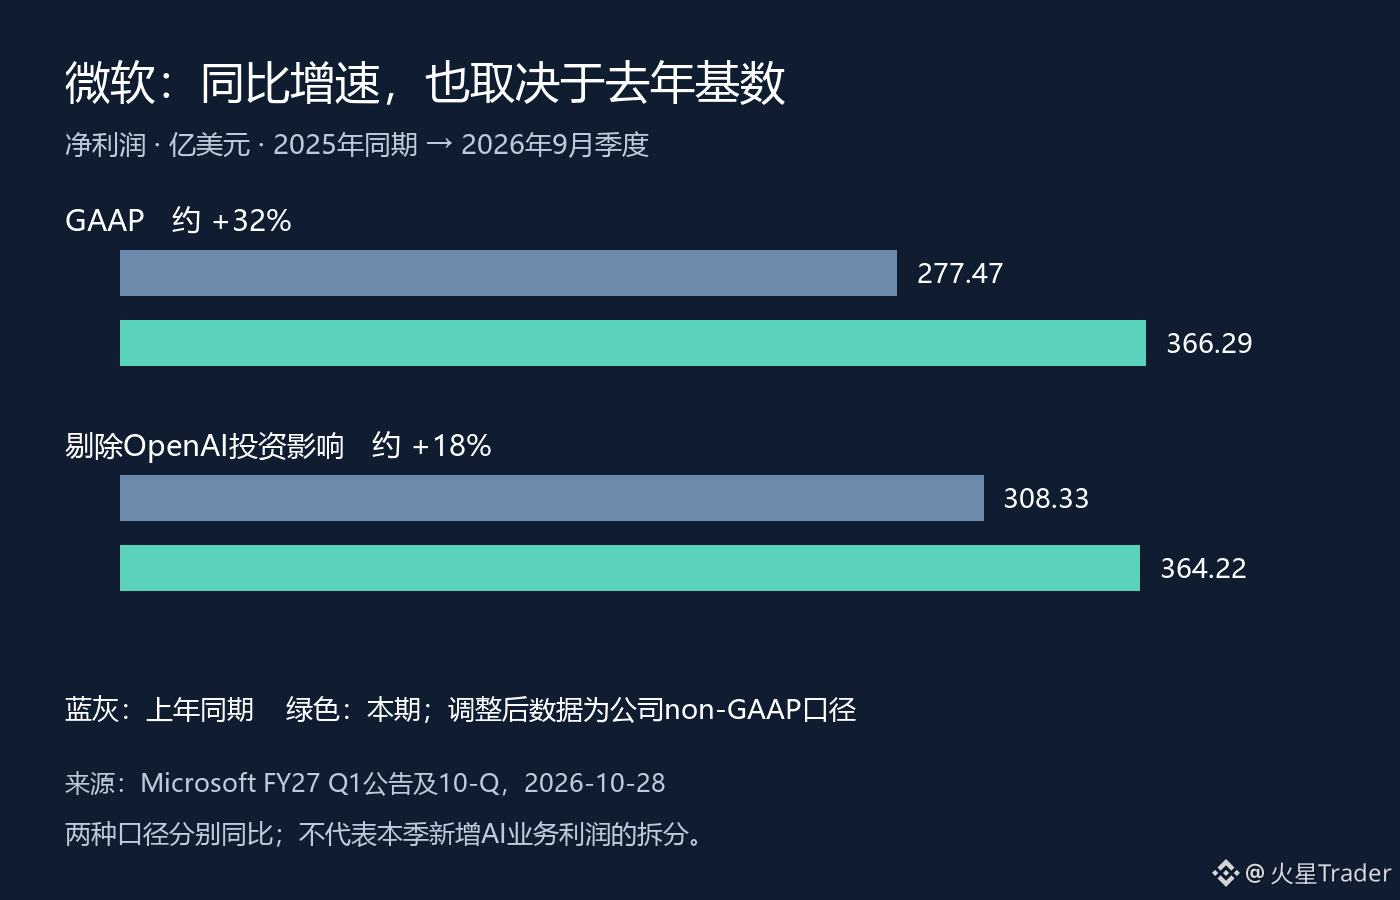
Pour le premier trimestre de l’exercice 2027, clos le 30 septembre, le bénéfice net GAAP de Microsoft s’est élevé à 36,629 milliards de dollars, contre 27,747 milliards à la même période de l’année précédente. Hors effet des investissements dans OpenAI, le bénéfice net ajusté s’est établi à 36,422 milliards de dollars, contre 30,833 milliards un an plus tôt. Les deux taux de croissance annuels sont respectivement d’environ 32 % et 18 %.
Au cours du trimestre, l’écart entre les deux mesures n’était que de 207 millions de dollars, alors que leurs taux de croissance diffèrent de 14 points de pourcentage. La clé réside aussi dans la base de comparaison de l’an dernier. D’après les chiffres publiés, le bénéfice net GAAP de l’an dernier était inférieur de 3,086 milliards de dollars au bénéfice ajusté. Avec une base de départ plus faible au dénominateur, la croissance d’aujourd’hui paraît naturellement plus marquée. On ne peut pas attribuer tout l’écart entre les taux de croissance à une soudaine envolée des bénéfices issus des activités liées à l’IA au cours de ce trimestre.
Cela ne signifie pas non plus que les activités de Microsoft n’ont pas progressé. Sur la même période, le chiffre d’affaires de l’entreprise a augmenté de 19 % sur un an et son bénéfice opérationnel de 21 %. Selon moi, l’expansion des activités est bien réelle, mais il faut distinguer l’effet de la comptabilisation des investissements des résultats opérationnels. Les gains liés aux investissements dans OpenAI ne remplacent pas directement la preuve que les clients paient pour les services cloud.
Face aux résultats financiers liés à l’IA, il faut notamment éviter ce raccourci : passer directement de la hausse du bénéfice net à la conclusion que les investissements dans la puissance de calcul ont déjà pleinement démontré leur rentabilité. Le compte de résultat, les flux de trésorerie et le cycle de concrétisation des investissements en capital sont différents ; la croissance des bénéfices sur un seul trimestre ne permet pas de répondre à toutes les questions. À l’inverse, le seul fait que la croissance ajustée soit plus faible ne permet pas non plus de conclure à un affaiblissement de la demande.
Pour la suite, j’examinerai ensemble le bénéfice opérationnel, les flux de trésorerie opérationnels et les dépenses d’investissement, puis je vérifierai les indications de l’entreprise sur l’évolution de la demande et de l’offre. Ce n’est que lorsque la croissance des bénéfices se transforme durablement en trésorerie et que le rendement des nouveaux investissements devient progressivement plus clair qu’il sera plus pertinent de parler de la qualité des retours sur investissement dans l’IA. Pour l’instant, mieux vaut d’abord bien comprendre la base de comparaison annuelle que d’utiliser directement le chiffre de 32 % pour valoriser l’avenir.
Données arrêtées au 2026-09-30 ; publication le 2026-10-28, vérifiée le 29 octobre, heure de Pékin. L’illustration est une création originale réalisée à partir des données financières, et non un graphique du cours de l’action.
Source : https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
Dans les nouveaux résultats financiers de Microsoft, la croissance des bénéfices est le chiffre le plus facile à mal interpréter. Les taux de 32 % et de 18 % figurent tous deux dans les publications de l’entreprise, mais pour évaluer la tendance de la croissance, on ne peut pas choisir le chiffre le plus flatteur et le projeter directement dans l’avenir.
Pour le premier trimestre de l’exercice 2027, clos le 30 septembre, le bénéfice net GAAP de Microsoft s’est élevé à 36,629 milliards de dollars, contre 27,747 milliards à la même période de l’année précédente. Hors effet des investissements dans OpenAI, le bénéfice net ajusté s’est établi à 36,422 milliards de dollars, contre 30,833 milliards un an plus tôt. Les deux taux de croissance annuels sont respectivement d’environ 32 % et 18 %.
Au cours du trimestre, l’écart entre les deux mesures n’était que de 207 millions de dollars, alors que leurs taux de croissance diffèrent de 14 points de pourcentage. La clé réside aussi dans la base de comparaison de l’an dernier. D’après les chiffres publiés, le bénéfice net GAAP de l’an dernier était inférieur de 3,086 milliards de dollars au bénéfice ajusté. Avec une base de départ plus faible au dénominateur, la croissance d’aujourd’hui paraît naturellement plus marquée. On ne peut pas attribuer tout l’écart entre les taux de croissance à une soudaine envolée des bénéfices issus des activités liées à l’IA au cours de ce trimestre.
Cela ne signifie pas non plus que les activités de Microsoft n’ont pas progressé. Sur la même période, le chiffre d’affaires de l’entreprise a augmenté de 19 % sur un an et son bénéfice opérationnel de 21 %. Selon moi, l’expansion des activités est bien réelle, mais il faut distinguer l’effet de la comptabilisation des investissements des résultats opérationnels. Les gains liés aux investissements dans OpenAI ne remplacent pas directement la preuve que les clients paient pour les services cloud.
Face aux résultats financiers liés à l’IA, il faut notamment éviter ce raccourci : passer directement de la hausse du bénéfice net à la conclusion que les investissements dans la puissance de calcul ont déjà pleinement démontré leur rentabilité. Le compte de résultat, les flux de trésorerie et le cycle de concrétisation des investissements en capital sont différents ; la croissance des bénéfices sur un seul trimestre ne permet pas de répondre à toutes les questions. À l’inverse, le seul fait que la croissance ajustée soit plus faible ne permet pas non plus de conclure à un affaiblissement de la demande.
Pour la suite, j’examinerai ensemble le bénéfice opérationnel, les flux de trésorerie opérationnels et les dépenses d’investissement, puis je vérifierai les indications de l’entreprise sur l’évolution de la demande et de l’offre. Ce n’est que lorsque la croissance des bénéfices se transforme durablement en trésorerie et que le rendement des nouveaux investissements devient progressivement plus clair qu’il sera plus pertinent de parler de la qualité des retours sur investissement dans l’IA. Pour l’instant, mieux vaut d’abord bien comprendre la base de comparaison annuelle que d’utiliser directement le chiffre de 32 % pour valoriser l’avenir.
Données arrêtées au 2026-09-30 ; publication le 2026-10-28, vérifiée le 29 octobre, heure de Pékin. L’illustration est une création originale réalisée à partir des données financières, et non un graphique du cours de l’action.
Source : https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm