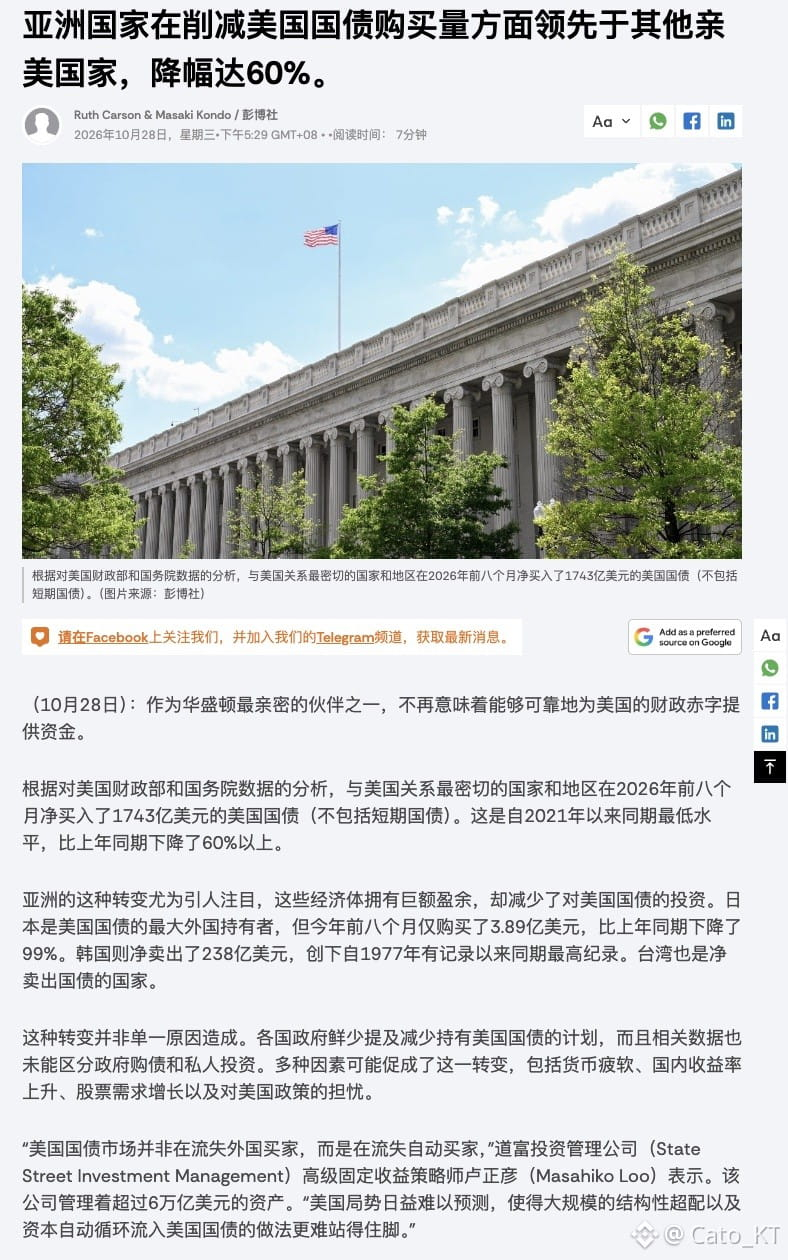
Le test de résistance lié à l’offre de bons du Trésor américain est aussi l’un des principaux sujets macroéconomiques à la marge cette semaine. À la lumière de cet article de Bloomberg, les marchés asiatiques ont continué de vendre des bons du Trésor ou ont suspendu leurs achats au cours des huit premiers mois de 2026.
Les achats nets du Japon ont diminué de 99 %, tandis que les ventes nettes de la Corée du Sud ont atteint leur plus haut niveau pour cette période depuis 1977. La Chine, quant à elle, continue de réduire ses avoirs. C’est aussi l’un des principaux facteurs de risque potentiels qui pesaient déjà sur le marché obligataire. Cet article est toutefois manifestement très « en retard ».
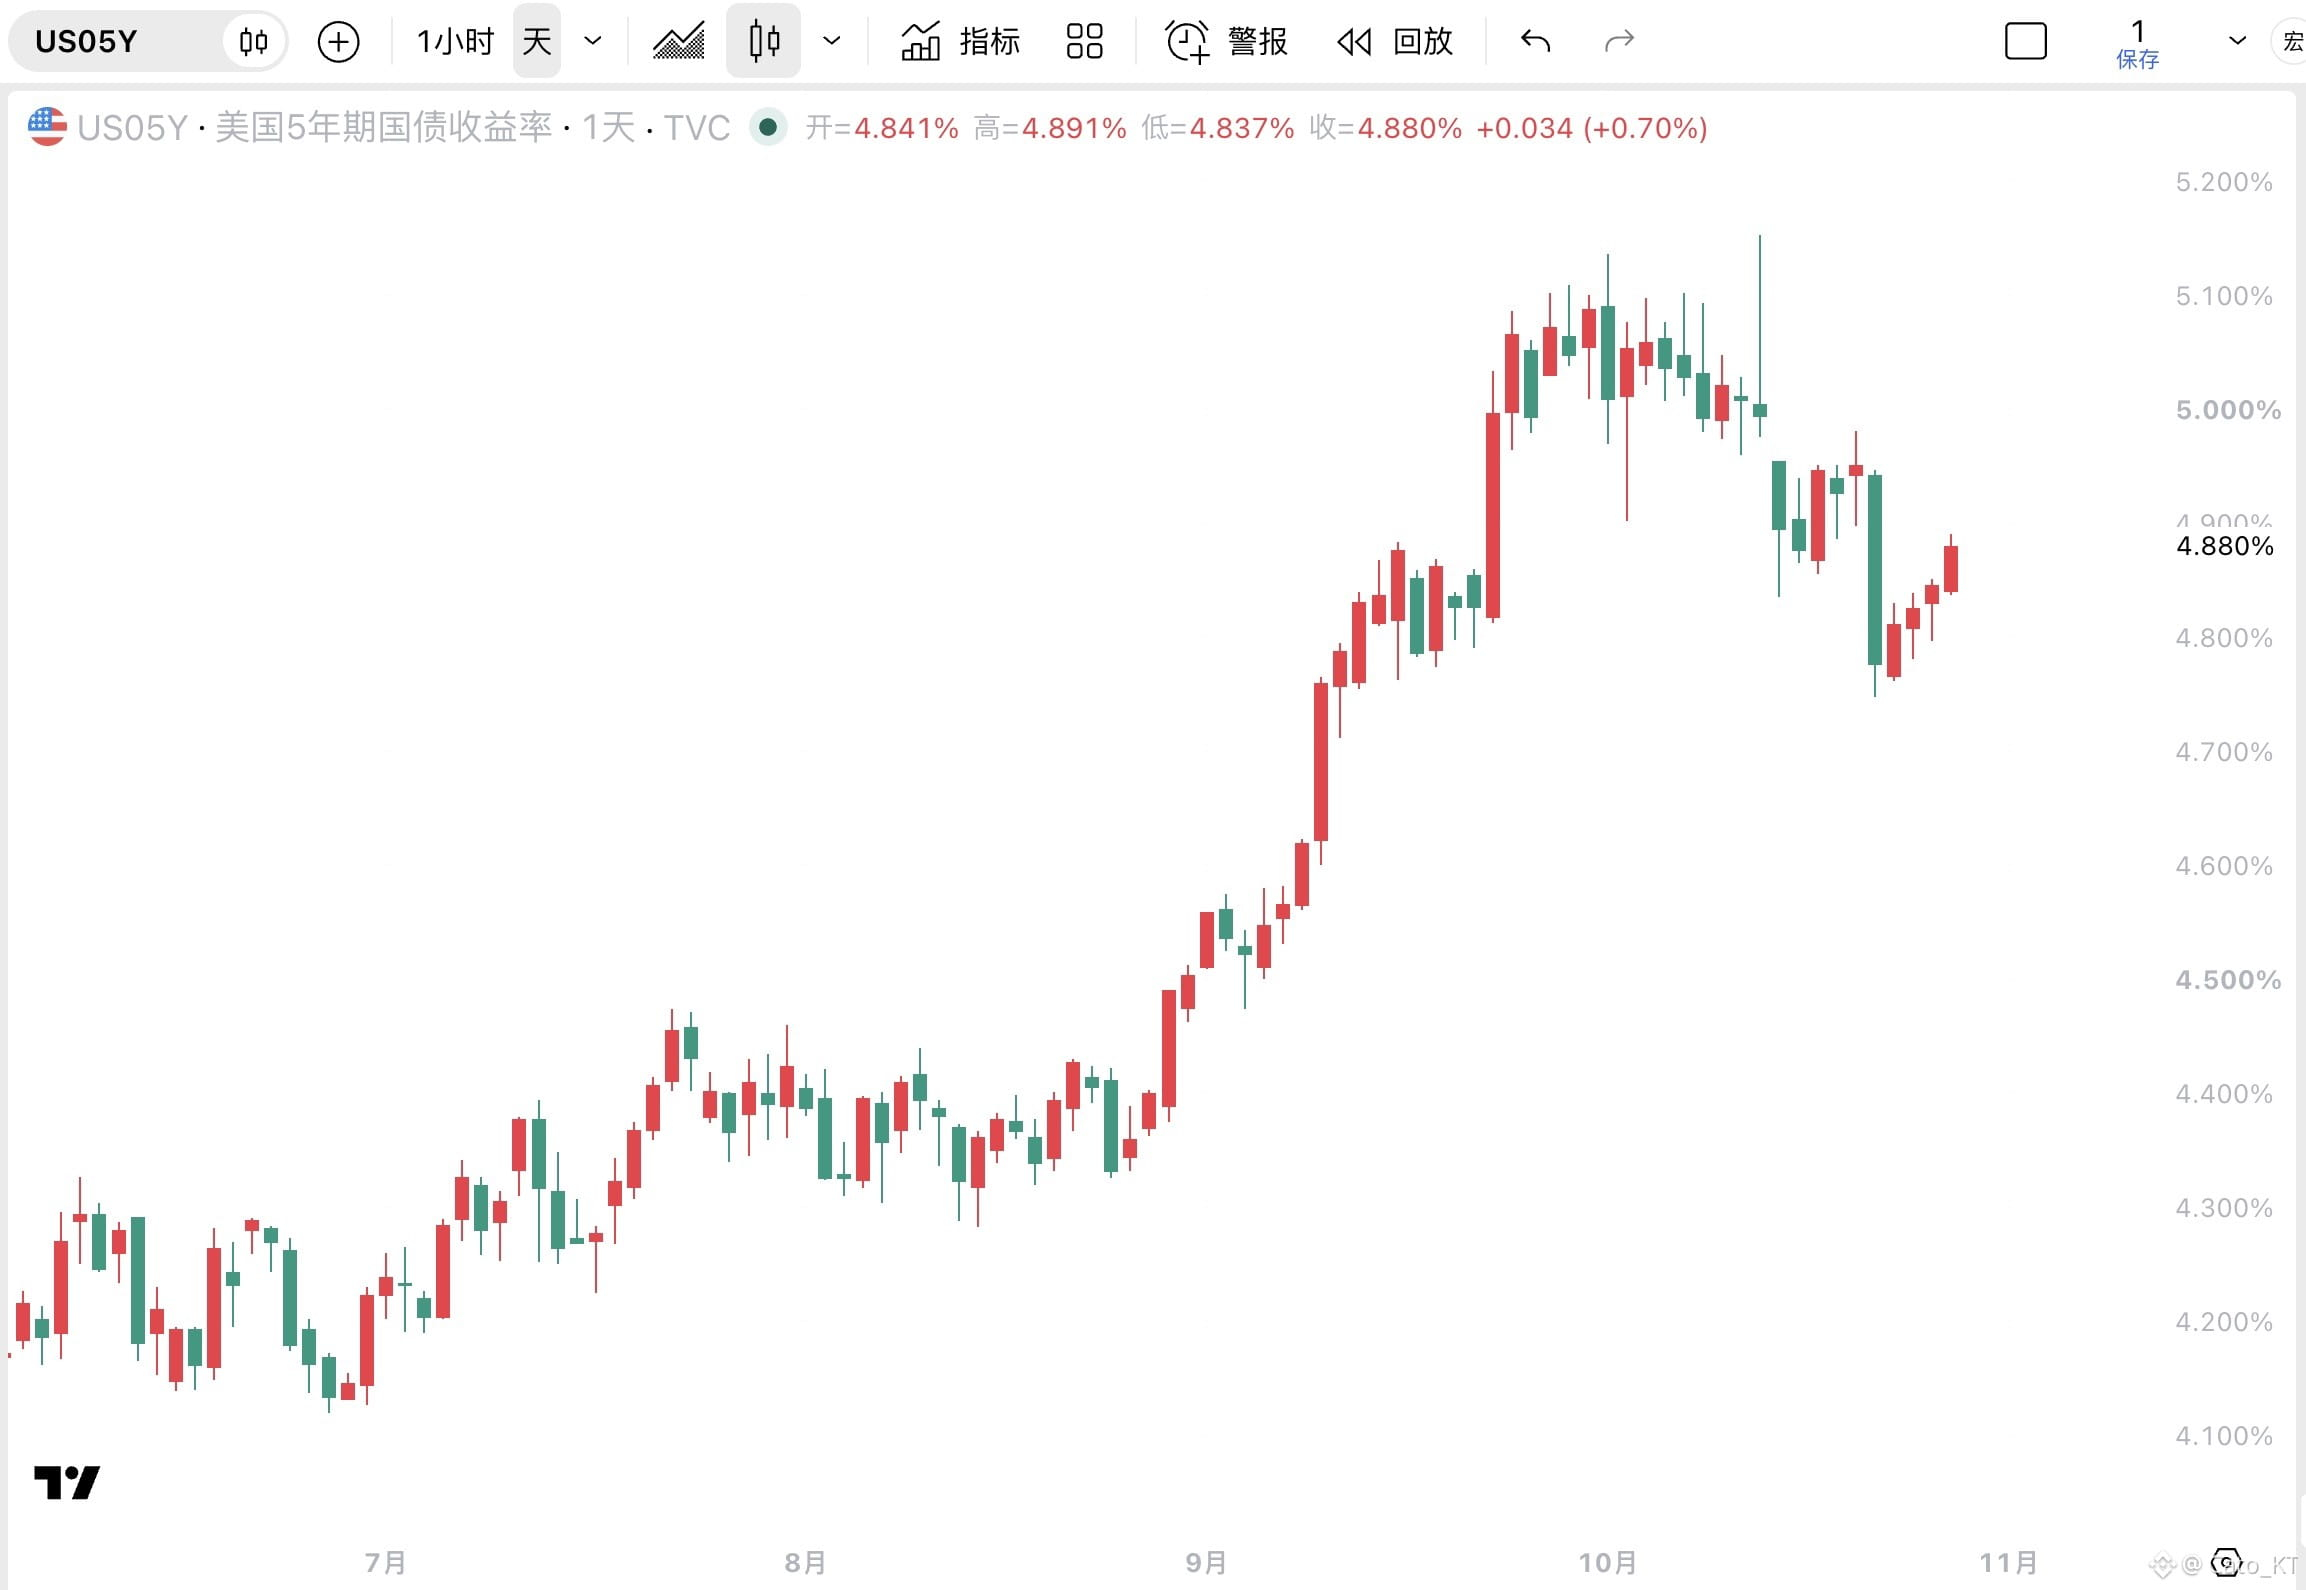
L’adjudication des bons à 5 ans cette semaine s’est néanmoins plutôt bien déroulée. En bref, après avoir été faible en septembre, l’adjudication des bons à 5 ans revient peu à peu à la normale, sans toutefois atteindre le stade où les investisseurs se ruent sur les obligations. De toute évidence, des rendements à moyen terme proches de 5 % ont déjà attiré certains achats de fonds réels, mais les investisseurs exigent manifestement des rendements et une compensation de l’inflation plus élevés.
C’est un facteur légèrement positif pour les marchés du risque et une forme de déconnexion macroéconomique. Au vu des données macroéconomiques de cette semaine,
La logique précédente était la suivante : Fed restrictive + PCE/PIB trop élevés + affaiblissement de l’adjudication des bons à 5 ans = risque de poursuite de la hausse des rendements obligataires. À ce stade, l’adjudication des bons à 5 ans n’est pas faible : un facteur de risque est donc temporairement écarté !#股票财报季