Beaucoup de gens voient la réunion de la Fed comme une question à choix multiple : relever les taux ou ne pas les relever. Mais ce que les marchés négocient vraiment, c’est souvent la question suivante : **après cette pause, que se passera-t-il en décembre et l’an prochain ?**
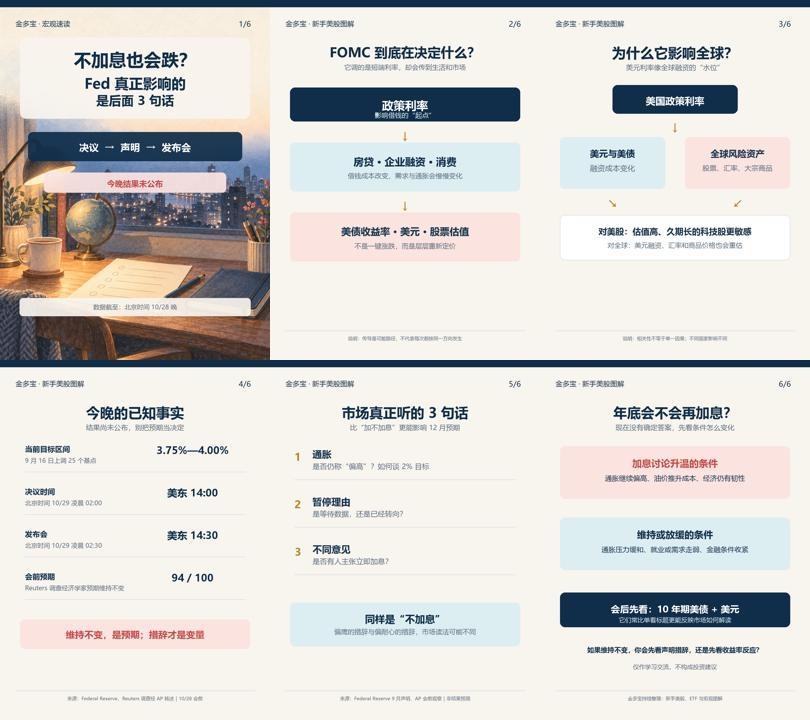
Commençons par la conclusion : ce soir, les marchés s’attendent généralement à ce que la Fed maintienne la fourchette cible des taux des fonds fédéraux entre 3,75 % et 4,00 %. Lors de sa dernière réunion, le 16 septembre, elle avait tout juste relevé les taux de 25 points de base. Parmi les 100 économistes interrogés par Reuters, 94 s’attendent à ce que les taux restent inchangés cette fois-ci. Il s’agit simplement des anticipations avant la réunion, et non d’une décision déjà prise.
Pourquoi les réunions sur les taux d’intérêt sont-elles importantes ? Parce que la Fed fixe un taux directeur à très court terme, mais que celui-ci influence les prêts immobiliers, le financement des entreprises, les valeurs technologiques très chères et les actifs financés en dollars dans le monde entier, par le biais du coût du crédit, des rendements obligataires, du dollar et de l’appétit pour le risque. Ce n’est pas comme si « un simple coup de bouton faisait immédiatement monter ou baisser tous les marchés du monde à l’unisson » ; entre les deux, les marchés réévaluent leurs anticipations concernant l’inflation, l’économie et l’orientation future de la politique monétaire.
Donc ce soir, ne vous contentez pas de fixer les mots « maintien inchangé ». L’essentiel est ici :
**Premièrement, la manière dont le communiqué décrit l’inflation.** La dernière fois, la Fed a clairement indiqué que l’inflation restait trop élevée et espérait revenir plus rapidement à l’objectif de 2 %. Si ce soir elle continue d’insister sur les prix du pétrole, la diffusion de l’inflation ou la « vitesse de retour à 2 % », le marché accordera plus facilement son attention au risque de nouvelles hausses de taux par la suite.
**Deuxièmement, comment le président de la Réserve fédérale explique « hausse en septembre, pause en octobre ».** S’il souligne qu’il s’agit seulement d’attendre davantage de données, et non d’un changement d’orientation de la politique, le marché continuera de scruter la fin de l’année ; s’il adopte un ton nettement plus restrictif, les rendements des bons du Trésor à long terme et le dollar pourraient réagir en premier. J’écris « pourraient », car le marché obligataire négociera aussi simultanément le pétrole, l’offre de dette publique et les données économiques.
**Troisièmement, y a-t-il des opinions divergentes.** La dernière hausse a été adoptée à l’unanimité, 12–0. Si ce soir il y a un vote dissident en faveur d’une hausse, ou si la conférence de presse revient sans cesse sur les pressions inflationnistes, cela fera monter les discussions sur la possibilité de continuer à relever les taux en décembre ; à l’inverse, l’absence de vote dissident ne permet pas non plus d’affirmer que le cycle de hausses est terminé.
Y aura-t-il encore une hausse des taux d’ici la fin de l’année ? À ce stade, aucune réponse certaine. Selon l’AP, Wall Street considère déjà largement comme une possibilité à prendre au sérieux une nouvelle hausse en décembre ; mais cette trajectoire devra encore passer par les prochaines données sur l’inflation, l’emploi, le pétrole et l’économie. Pour les débutants, plutôt que de parier sur un seul résultat, mieux vaut observer deux signaux de marché après la réunion : **le rendement des bons du Trésor américains à 10 ans repart-il à la hausse, et le dollar continue-t-il de se renforcer ?** Ils peuvent vous aider à déterminer si le marché interprète la réunion de ce soir comme des « taux plus élevés pendant plus longtemps » ou comme un simple soulagement temporaire.
À mon avis : des taux inchangés ne signifient pas que la politique n’apporte aucune information ; et la hausse ou la baisse des actions technologiques ne signifie pas non plus que la Fed cautionne un secteur particulier.
**Si, ce soir, les taux restent réellement inchangés, qu’allez-vous regarder en premier : les mots sur l’inflation dans le communiqué, ou la réaction des rendements des bons du Trésor après la conférence de presse ? Pourquoi ?**