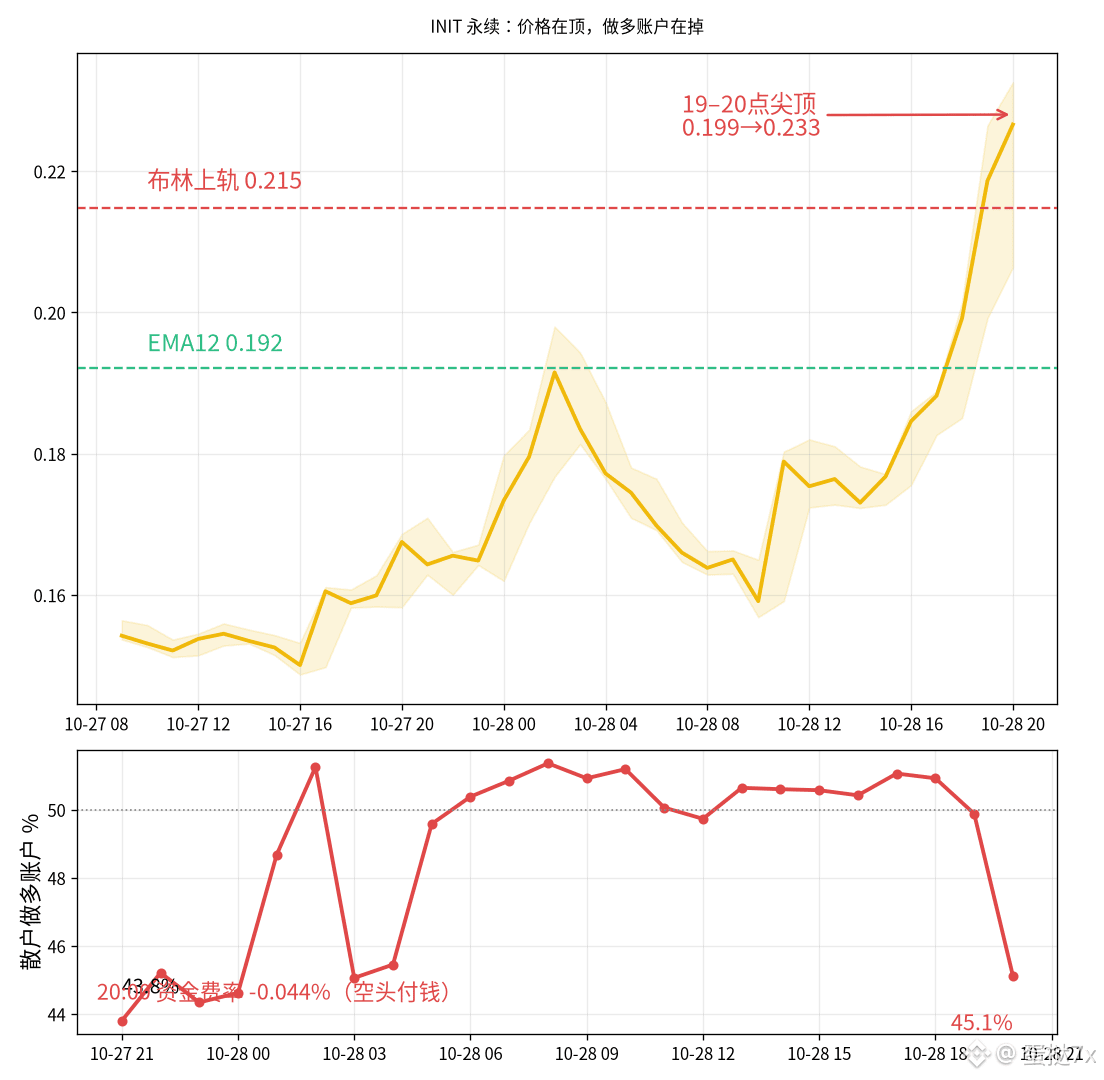
Entre 19 h et 20 h, $INIT est passé d’un seul coup de 0,199 à 0,233. En seulement deux heures, le gain a atteint environ 17 % ; le contrat affiche toujours une hausse d’environ 39 % sur 24 heures, pour un volume d’environ 80 millions de dollars. Le plus haut intrajournalier est de 0,233 et le plus bas de 0,157. Face à une telle hausse, le marché a tendance à y voir un emballement généralisé des particuliers à l’achat et une tendance désormais bien installée.
Pourtant, cette heure de pic a pris tout le monde à contre-pied. À 18 h, les comptes de particuliers en position longue représentaient encore environ 50,9 % ; ils sont tombés à 49,9 % à 19 h, puis à 45,1 % à 20 h. Le prix inscrit de nouveaux sommets, mais les comptes qui se ruent à l’achat, eux, se retirent. Les positions longues des gros acteurs ont glissé d’environ 60 % en début de séance à 54 %, et la part de leurs comptes en position longue a chuté de 53 % à 44,7 %. Dans le même temps, l’intérêt ouvert est passé d’environ 600 millions de jetons à 628 millions, et le taux de financement a plongé à -0,044 % : ce sont les vendeurs à découvert qui paient, pas les acheteurs qui renforcent leurs positions pour confirmer la cassure. Contrairement à $BLESS cet après-midi, où le taux de financement était encore positif et où les acheteurs payaient, les vendeurs à découvert tiennent bon sur cette envolée d’INIT.
Le mécanisme tient en une phrase : le prix est poussé vers le haut par le rachat des positions vendeuses à découvert, et non par de nouvelles positions longues des particuliers qui feraient grimper le marché. Tant que le taux de financement reste profondément négatif et que l’intérêt ouvert augmente, le carburant du short squeeze est toujours là. Mais quand le taux de financement remonte et que l’intérêt ouvert se retourne, ceux qui restent en position longue au sommet seront les premiers à souffrir en cas de repli.
Sur le plan technique : le RSI horaire est autour de 78,6, le J du KDJ atteint 101,7 et le prix a percé la bande supérieure de Bollinger à 0,215. La bande supérieure de Keltner, à 0,199, est déjà loin derrière ; l’EMA12 se situe à 0,192, l’EMA50 à 0,171 et l’ATR est d’environ 4,9 %. La structure reste au-dessus des moyennes sur douze périodes, mais la structure des comptes diverge déjà de l’évolution du prix : ce n’est pas une consolidation tranquille. Le scénario d’invalidation est également clair : il faudra que le prix se maintienne au-dessus de 0,22 et que la part des comptes de particuliers en position longue repasse au-dessus de 52 % pour considérer que les acheteurs ont véritablement pris le relais.
Je considère la poussée autour de 0,23 comme un pic de short squeeze et je reste sans position. Tant que le taux de financement ne revient pas d’un niveau profondément négatif vers zéro et que l’intérêt ouvert ne retombe pas sous les 600 millions de jetons, je surveillerai d’abord la bande supérieure de Bollinger à 0,215 en cas de repli. Si elle ne tient pas, le prochain niveau est la moyenne sur douze périodes à 0,192 ; en cas de cassure, ce sera la moyenne sur cinquante périodes à 0,171. Je n’ai aucune position sur cette poussée d’INIT.
$INIT #合约 #ShortSqueeze