$SKHYNIX
SK海力士“史上最炸”三季报:利润是去年同期7倍,管理层却说“缺货才刚开始”
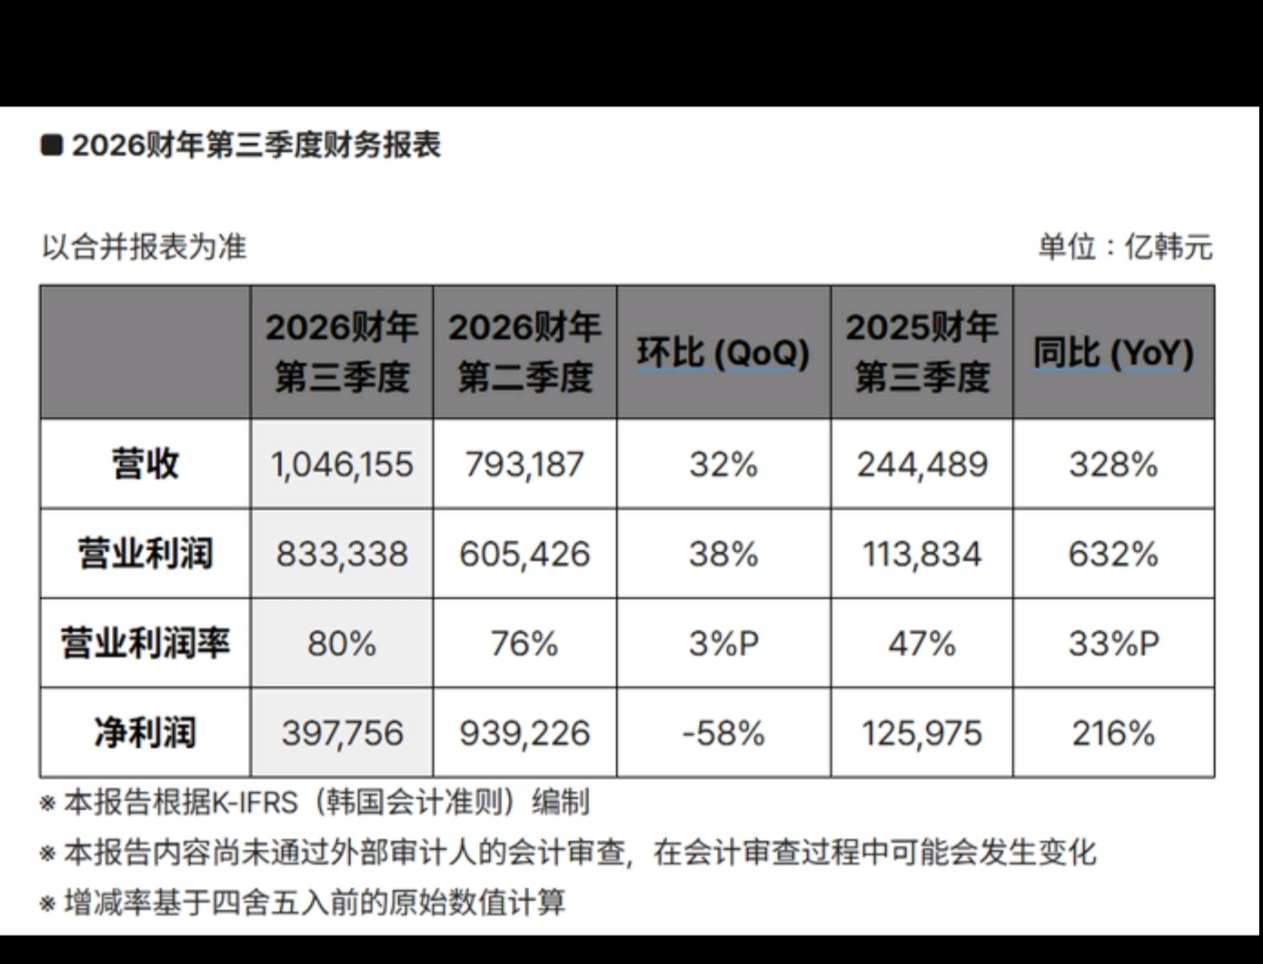
单季营收首破100万亿韩元,营业利润率干到80%。SK海力士2026年三季度数据:营收104.62万亿韩元,同比增328%;营业利润83.33万亿韩元,同比增632%,约为去年同期7倍。每卖100块,80块是营业利润——这不是复苏,是极端供需失衡下的定价权兑现。
更关键的是电话会表态:存储供不应求预计持续到2030年。逻辑不复杂:先进制程难做,新建晶圆厂太慢,供给追不上需求。需求端,AI投资正从少数超大厂扩散到企业和国家层面,全球AI数据中心基础设施市场到2030年预计年均增速约40%。存储不再只是跟着消费电子换机周期波动。
订单端更狠:公司已与14家核心客户签长期供应协议,DRAM和HBM截至2029年产能“实际上已全部售罄”,客户需求量是当前供应能力两倍以上。HBM4三季度开始放量,四季度出货量和营收将全面超越HBM3E。市场用脚投票:财报当天SK海力士韩股涨10.89%,三星电子涨9%。
但“缺到2030年”是基于当前供需结构的推演,不是物理定律。供给约束真实存在,可一旦HBM技术路线出现变数,或AI资本开支斜率放缓,长协能锁量,未必锁得住价格弹性。公司也补充会采用弹性投资节奏防范周期风险。这份财报最诚实之处在于:它没说周期消失,而是说这一轮周期的长度和形状,可能和所有人习惯的不一样。#股票财报季