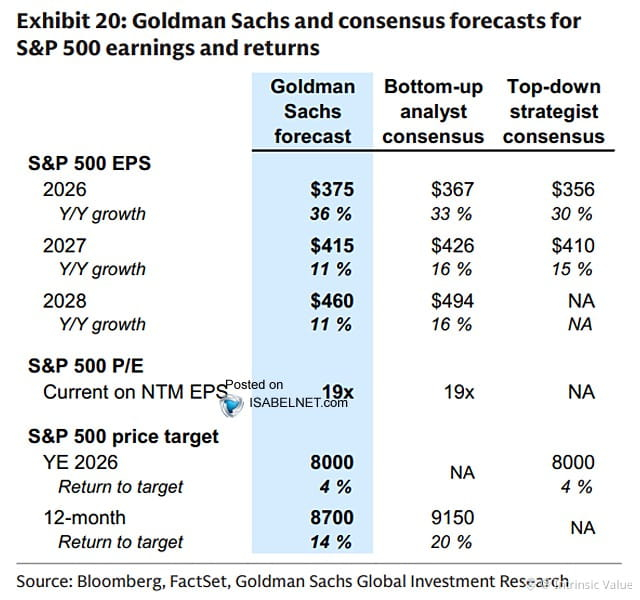
Goldman prévoit désormais un $SPX à 8 700 points dans 12 mois, soit une hausse de 14 % par rapport au niveau actuel. Leur thèse : tout repose sur la croissance des bénéfices, pas sur une expansion des multiples.
Autrement dit, ils estiment que les valorisations resteront élevées à leur niveau actuel, tandis que les bénéfices feront tout le travail. C’est le scénario optimiste.
Le scénario pessimiste ? Les multiples se contractent, même légèrement, et ces 14 % de hausse s’évaporent soudainement. Nous évoluons déjà autour de 21 à 22 fois les bénéfices prévisionnels, selon les chiffres auxquels on se fie. C’est cher au regard des niveaux historiques.
La croissance des bénéfices peut justifier beaucoup de choses, mais seulement si elle se concrétise. Pressions sur les marges, ralentissement de la croissance du chiffre d’affaires ou le moindre soubresaut macroéconomique, et ces prévisions peuvent vite tourner au vinaigre.
Je ne dis pas qu’ils ont tort. Je dis simplement que la marge d’erreur est faible quand on achète aux cours actuels en misant sur une exécution sans faille.