Le Buffett chinois achète des jouets de collection, mais affiche déjà des pertes de plusieurs milliards sur le papier.
On croit souvent qu’en misant sur le long terme, on évitera les pertes trop difficiles à regarder. Comme si, dès lors que le temps joue en notre faveur, les pertes latentes du moment n’étaient qu’un bulletin de notes provisoire. L’investissement de Duan Yongping dans Pop Mart vient quelque peu briser cette illusion.
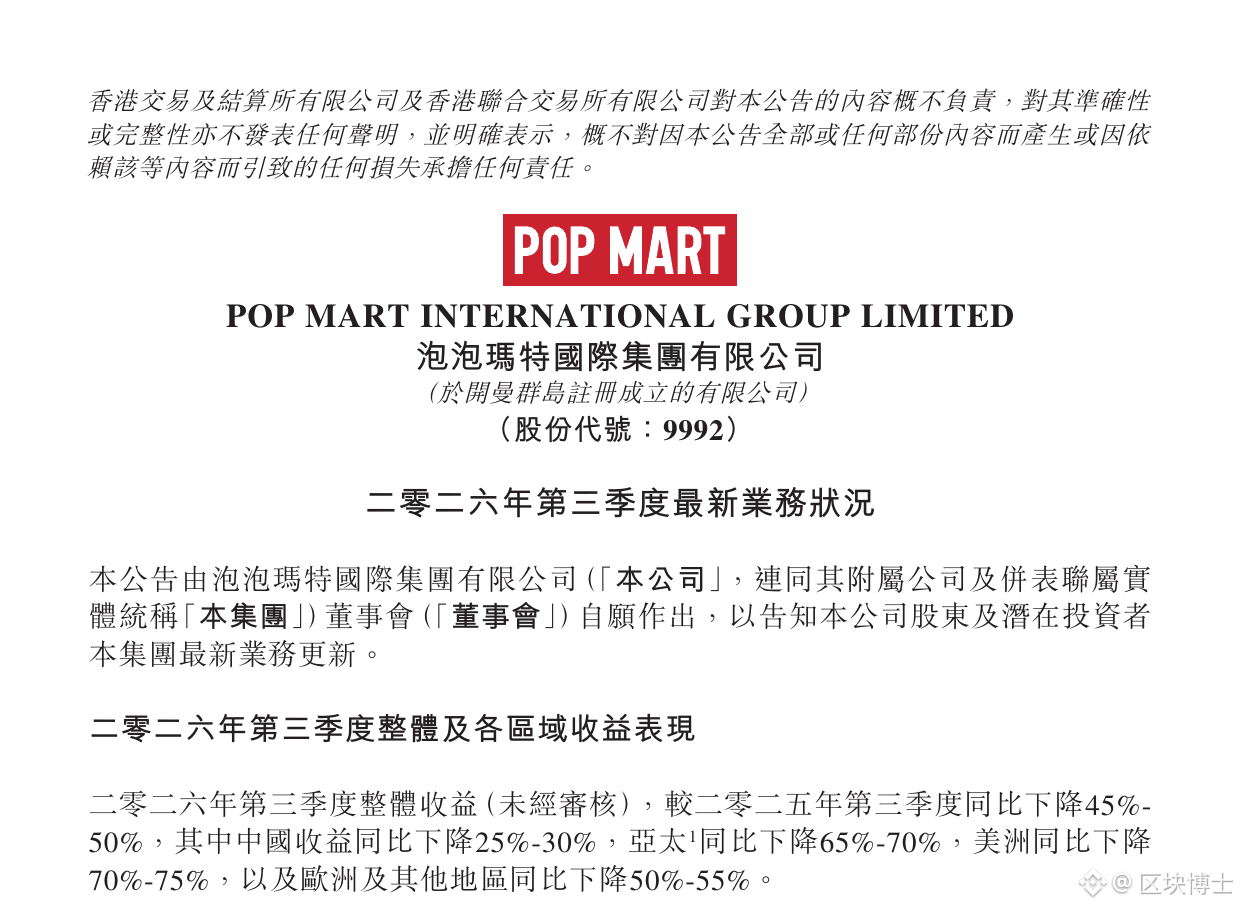
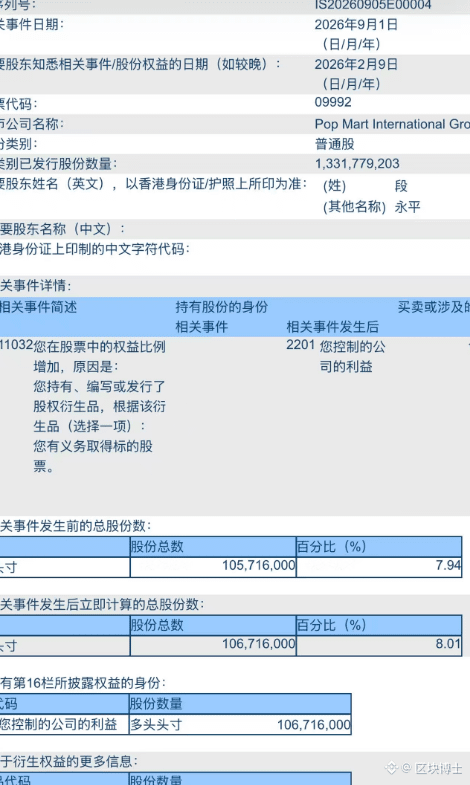
La mise à jour des activités publiée à la Bourse de Hong Kong indique qu’au troisième trimestre 2026, le chiffre d’affaires global a baissé de 45 à 50 % sur un an. Les Amériques ont reculé de 70 à 75 %, et les ventes en ligne en Chine de 45 à 50 %. La direction explique que LABUBU avait fait grimper la base de comparaison à un niveau exceptionnellement élevé l’an dernier. Dans le même temps, selon les informations publiées, il détenait environ 107 millions d’actions via H&H, soit quelque 8,01 %, et a déclaré qu’il en achèterait probablement encore, sans dépasser 10 %. Il avait auparavant indiqué qu’il ne vendrait probablement pas avant dix ans.
Il n’est pas non plus entré en position en achetant d’un seul coup des actions au comptant. En avril, il écrivait sur Xueqiu : « La compagnie d’assurance Pop Mart ouvre officiellement ses portes. » Il a ensuite confirmé qu’il vendait des options de vente (put) : il encaisse d’abord une prime, puis, si le cours tombe près du prix convenu, il achète les actions à ce prix. Les prix d’exercice se situaient souvent juste au-dessus de 150 yuans. La prime était encaissée d’avance, ce qui réduisait d’autant le coût réel. Par la suite, il a aussi vendu des options d’achat couvertes (covered call) et des options sont arrivées à échéance avec livraison des actions. Le nombre de titres détenus à la hausse déclaré à la Bourse de Hong Kong a donc varié ; cela ne signifie pas qu’il a soudain changé d’avis sur le fait de ne pas vendre pendant dix ans.
En prenant comme base un coût moyen d’environ 150 dollars de Hong Kong, les médias estiment qu’avec un cours aujourd’hui juste au-dessus de 130, sa position affiche déjà des pertes latentes de plusieurs milliards de dollars de Hong Kong. Il n’a pas détaillé son coût exact et il est impossible de vérifier précisément les positions sous-jacentes liées aux options : ce n’est qu’une estimation, pas son relevé de compte réel. Mais l’estimation suffit déjà à donner le vertige.
D’un autre point de vue, cette perte latente ne lui fait peut-être pas si mal. Vendre des puts pour acheter les actions, c’est attendre une baisse jusqu’au prix auquel on est prêt à acheter. La prime est encaissée d’avance et, lorsque le cours baisse, on achète les actions ; c’est un peu comme si les frais d’assurance venaient réduire le coût d’achat. Il a même dit que si le put n’était pas exercé, il gardait la prime sans rien faire, et que s’il l’était, il estimait gagner encore davantage. Pour un investisseur ordinaire, des pertes de plusieurs milliards sur le papier feraient la une ; pour lui, elles ressemblent davantage au reçu d’entrée d’une position à long terme.
La stratégie à long terme passe probablement d’abord sous l’eau, avant qu’on puisse juger si elle était la bonne. Croire à la logique d’une entreprise sur dix ans ne signifie pas que la position détenue est déjà gagnante. Utiliser la vente de puts pour réduire le prix d’achat ne rend pas non plus les pertes latentes indolores ; cela les rend simplement un peu plus supportables. L’explosion d’un personnage ou d’une licence relève davantage d’un effet de mode passager que d’un avantage concurrentiel durable. Prendre le sommet de l’an dernier pour le plancher de l’an prochain ne ferait qu’alimenter des attentes excessives.
En montagne, on ne reste jamais éternellement au sommet. Si l’on accepte de consacrer dix ans à vérifier une hypothèse, il faut d’abord s’habituer à traverser une longue portion du chemin sans voir de résultat. Ceci ne constitue pas un conseil en investissement ; faites impérativement vos propres recherches (DYOR).
$BTC $ETH