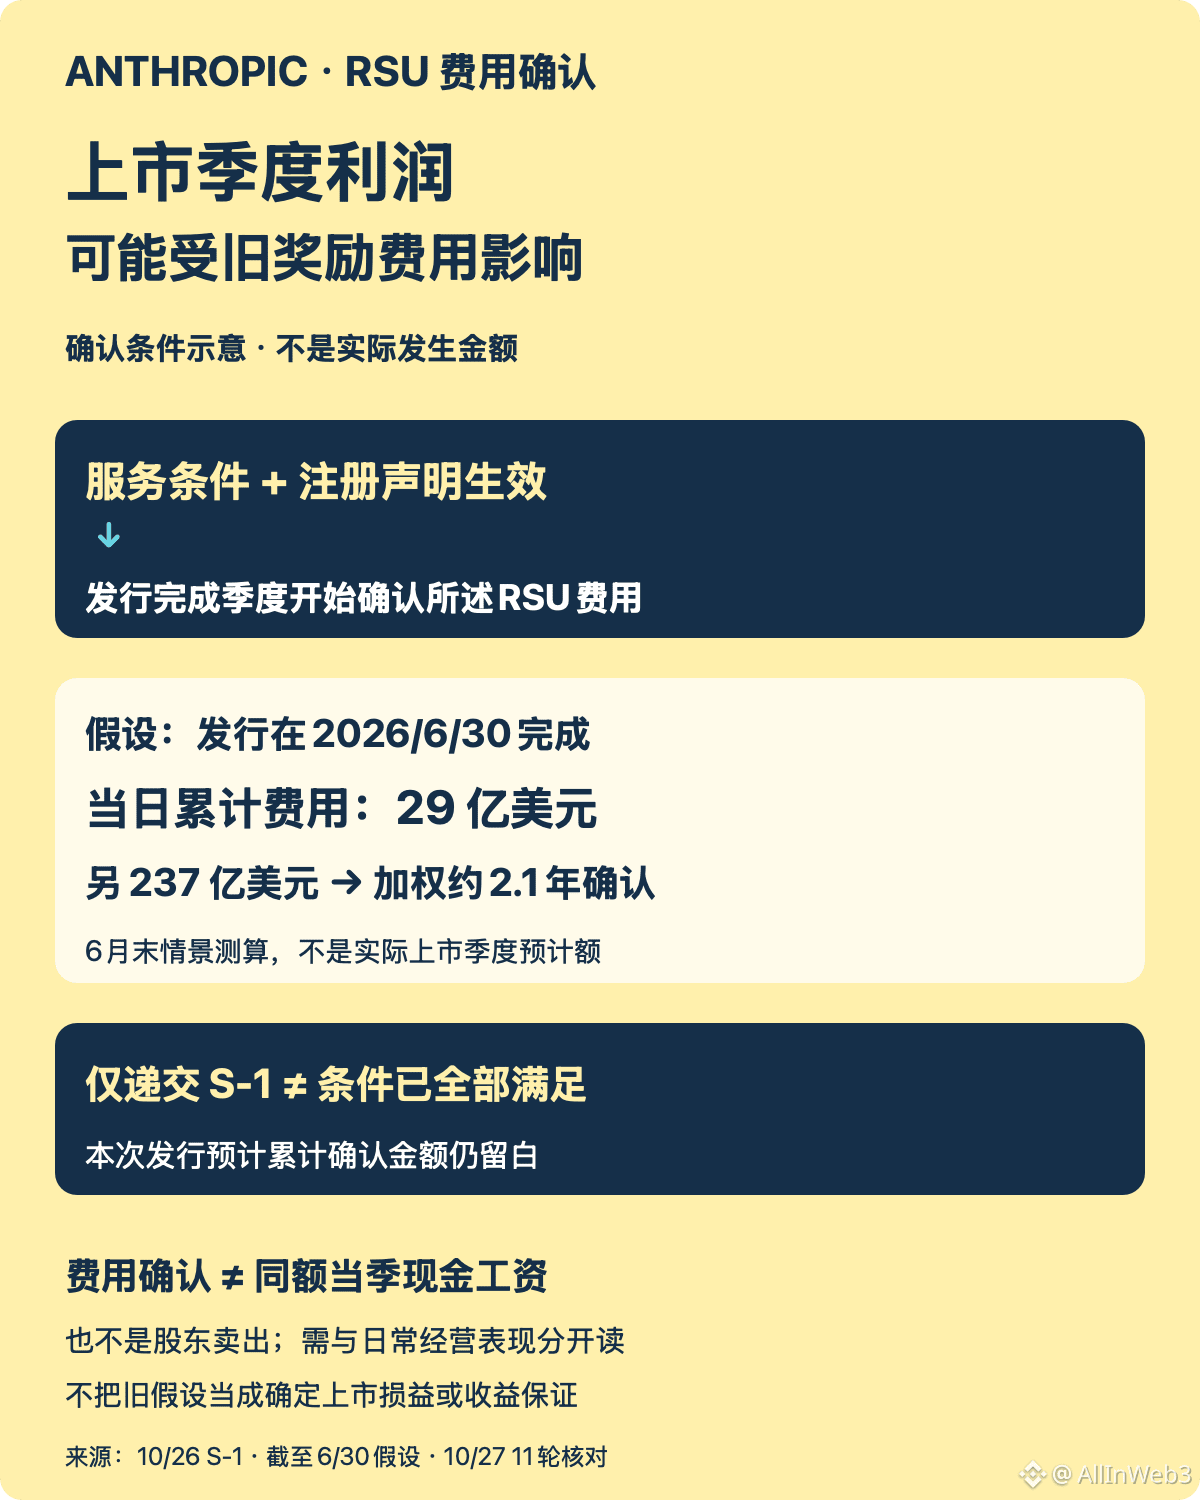
Le compte de résultat du trimestre de l’introduction en Bourse d’Anthropic pourrait être affecté par la comptabilisation des charges liées aux RSU ; il ne faut donc pas y voir uniquement une soudaine dégradation de l’activité principale. Le billet précédent expliquait quand les actionnaires historiques pourraient vendre leurs titres. Cette fois, il s’agit d’une autre question : quand les unités d’actions restreintes attribuées aux salariés deviennent acquises et quand leur coût est comptabilisé en charges.
Conditions du document : le S-1 du 26 octobre indique que les RSU concernées sont soumises à des conditions de service et de performance. La période de service est généralement de quatre ans ; la condition de performance porte en général sur un changement de contrôle ou sur l’entrée en vigueur de la présente déclaration d’enregistrement. Le simple dépôt du S-1 ne signifie pas que ces deux conditions sont remplies.
Conséquence majeure : au 30 juin, aucune charge de rémunération en actions n’avait encore été comptabilisée pour ces RSU. La société indique qu’elle commencera à comptabiliser les charges correspondantes dans le cadre de cette offre, et que le trimestre de clôture de l’offre sera particulièrement touché. Les attributions dont les conditions de service ont été satisfaites en totalité ou en partie pourraient entraîner une comptabilisation cumulative des charges.
Repères chiffrés : le S-1 part de l’hypothèse que l’offre serait finalisée le 30 juin. À cette date, 2,9 milliards de dollars de charges cumulées liées aux RSU seraient comptabilisés, et 23,7 milliards supplémentaires seraient comptabilisés sur une période pondérée d’environ 2,1 ans. Il s’agit d’une hypothèse fondée sur une date passée, et non du montant réel pour le trimestre de l’introduction en Bourse ; les 26,6 milliards ne seraient pas non plus comptabilisés en une seule fois. Le montant cumulé qui devrait être comptabilisé à l’occasion de cette offre reste à préciser.
À suivre : l’entrée en vigueur de la déclaration d’enregistrement, la clôture de l’offre et la présentation de ces éléments dans les prochains rapports financiers. La comptabilisation de charges liées à la rémunération en actions ne correspond pas à une dépense de trésorerie équivalente en salaires et ne permet pas, à elle seule, de conclure à une détérioration de l’activité principale. Il faut distinguer cet effet comptable des performances opérationnelles courantes.