Au-delà de l’expansion du chiffre d’affaires d’Anthropic, il faut aussi vérifier si les engagements en matière de capacité de calcul correspondent à la demande des clients. Le post précédent portait sur les indicateurs financiers et la gouvernance ; cette fois, il ajoute une nouvelle nuance : le montant des accords de capacité de calcul à long terme ne doit pas être systématiquement assimilé à une facture immédiatement exigible et absolument non résiliable.
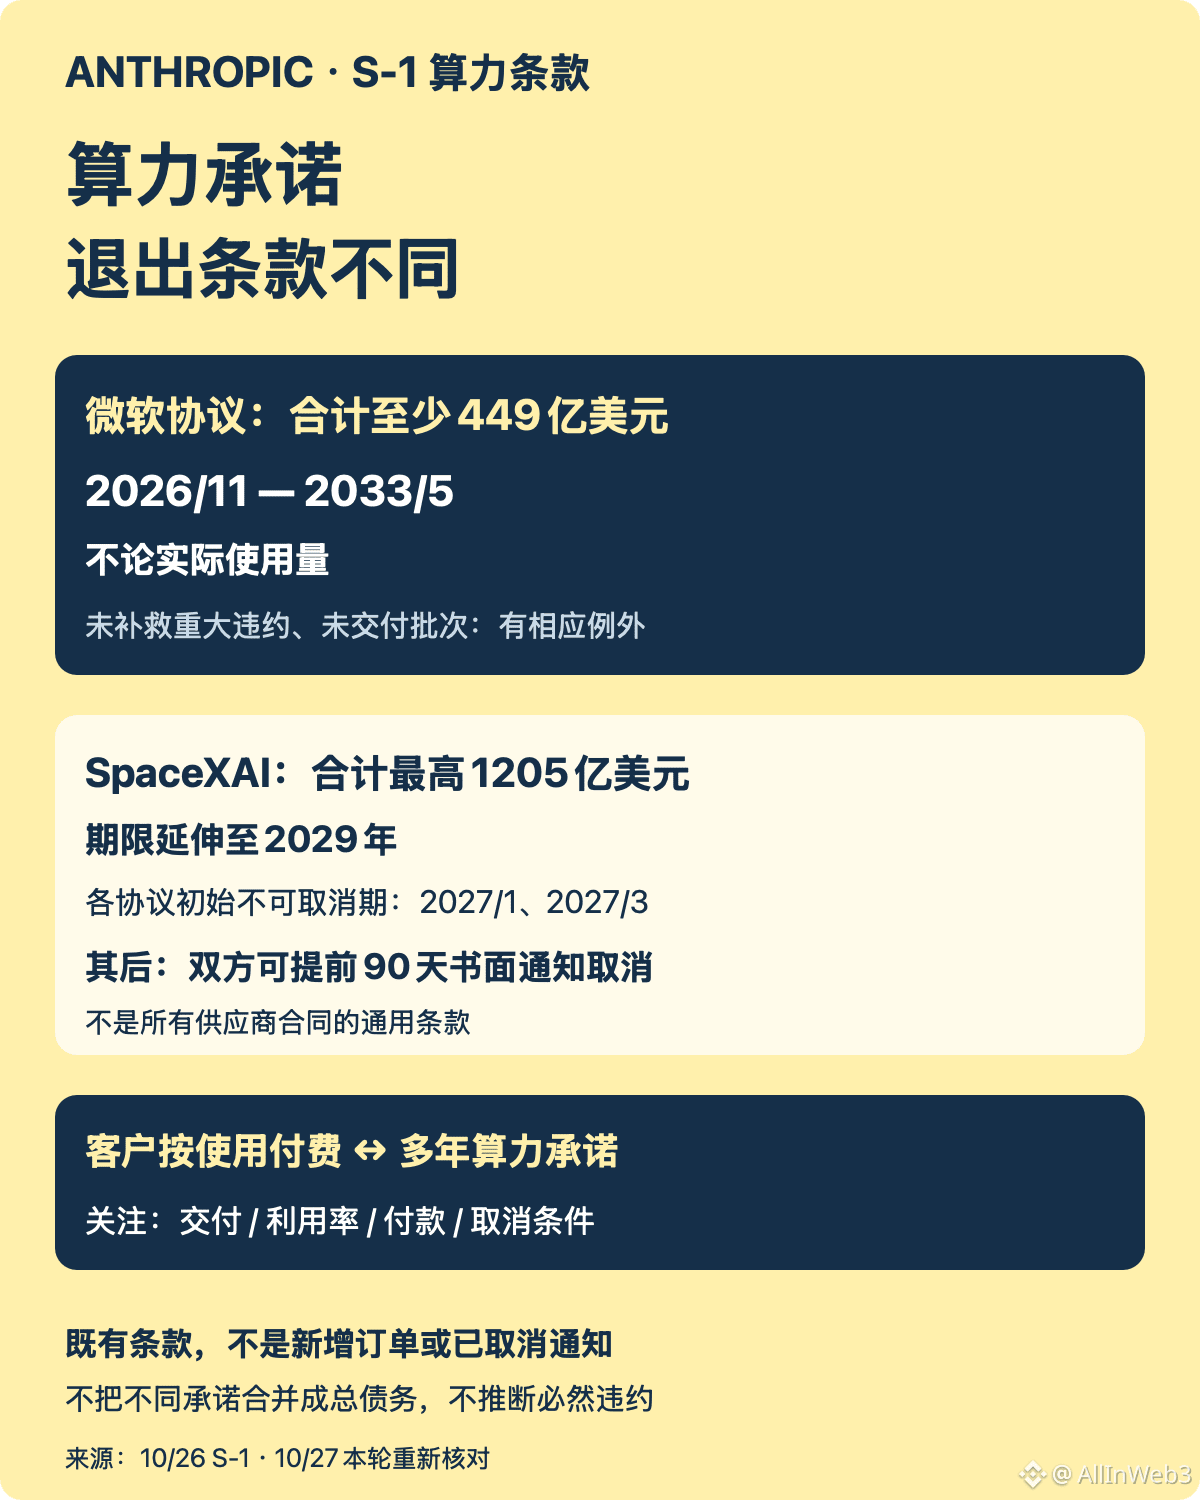
Différences entre les clauses : selon le document S1, l’accord avec Microsoft prévoit un engagement d’au moins 44,9 milliards de dollars au total entre novembre 2026 et mai 2033, quelle que soit l’utilisation effective ; les lots non livrés font également l’objet d’une exception distincte, sauf en cas de manquement grave non remédié.
Autre dispositif : l’accord avec SpaceXAI porte sur un montant total maximal de 120,5 milliards de dollars et s’étend jusqu’en 2029. Les périodes initiales durant lesquelles les accords ne peuvent être résiliés prennent respectivement fin en janvier et en mars 2027 ; ensuite, chaque partie peut résilier moyennant un préavis écrit de 90 jours. Cette clause de résiliation ne s’applique pas à tous les contrats fournisseurs.
Conséquence principale : l’entreprise explique que ses revenus proviennent principalement de la consommation et de l’utilisation, et qu’une grande partie de ses revenus n’est pas garantie par des contrats à long terme, tandis que ses engagements en matière de capacité de calcul s’étendent souvent sur plusieurs années. Si la demande ou le rythme de livraison s’écarte des prévisions, des capacités peuvent rester inutilisées ou, à l’inverse, un manque de capacité peut affecter les services ; une forte croissance des revenus ne suffit pas, à elle seule, à prouver que l’offre et la demande sont déjà équilibrées.
À suivre : la livraison concrète des capacités, leur taux d’utilisation, le point de départ des paiements et les conditions de notification de résiliation. Les clauses citées ici proviennent du document S1 existant du 26 octobre ; elles ne correspondent pas à une nouvelle commande. Aucun montant total non vérifié n’est présenté comme une dette certaine, et aucune conclusion n’est tirée quant à un éventuel manquement ou au rendement d’un investissement.
Différences entre les clauses : selon le document S1, l’accord avec Microsoft prévoit un engagement d’au moins 44,9 milliards de dollars au total entre novembre 2026 et mai 2033, quelle que soit l’utilisation effective ; les lots non livrés font également l’objet d’une exception distincte, sauf en cas de manquement grave non remédié.
Autre dispositif : l’accord avec SpaceXAI porte sur un montant total maximal de 120,5 milliards de dollars et s’étend jusqu’en 2029. Les périodes initiales durant lesquelles les accords ne peuvent être résiliés prennent respectivement fin en janvier et en mars 2027 ; ensuite, chaque partie peut résilier moyennant un préavis écrit de 90 jours. Cette clause de résiliation ne s’applique pas à tous les contrats fournisseurs.
Conséquence principale : l’entreprise explique que ses revenus proviennent principalement de la consommation et de l’utilisation, et qu’une grande partie de ses revenus n’est pas garantie par des contrats à long terme, tandis que ses engagements en matière de capacité de calcul s’étendent souvent sur plusieurs années. Si la demande ou le rythme de livraison s’écarte des prévisions, des capacités peuvent rester inutilisées ou, à l’inverse, un manque de capacité peut affecter les services ; une forte croissance des revenus ne suffit pas, à elle seule, à prouver que l’offre et la demande sont déjà équilibrées.
À suivre : la livraison concrète des capacités, leur taux d’utilisation, le point de départ des paiements et les conditions de notification de résiliation. Les clauses citées ici proviennent du document S1 existant du 26 octobre ; elles ne correspondent pas à une nouvelle commande. Aucun montant total non vérifié n’est présenté comme une dette certaine, et aucune conclusion n’est tirée quant à un éventuel manquement ou au rendement d’un investissement.