


$ANTHROPIC Un chiffre d’affaires multiplié par 12, un bénéfice au T2 après des pertes et 430 milliards de dollars de contrats de calcul impossibles à résilier — tout comprendre sur ce prospectus qui redessine le paysage financier de l’IA
Le 26 octobre 2026, Anthropic, entreprise vedette de l’IA et maison mère de Claude, a officiellement rendu public son prospectus S-1 auprès de la SEC. La société prévoit d’entrer au Nasdaq sous le symbole ANT. Goldman Sachs et Morgan Stanley seront les co-chefs de file de l’opération, dont la finalisation est prévue pour la semaine de la mi-novembre. L’introduction en Bourse pourrait permettre de lever plus de 100 milliards de dollars et battre le record de la plus grande IPO de l’histoire. La valorisation attendue par le marché se situe entre 1 500 et 2 000 milliards de dollars.
Dès la publication de ce prospectus, deux chiffres ont fait le tour du web : le chiffre d’affaires a été multiplié par 14 en six mois, tandis que la perte nette a atteint 80,7 milliards de dollars sur la même période.
Les 80,7 milliards de dollars de pertes sont-ils vraiment des pertes ? Qu’est-ce qui soutient l’explosion des revenus ? Qu’achetez-vous réellement en investissant dans Anthropic ? Cet article s’appuie sur le texte original du prospectus pour analyser objectivement cette « première introduction en bourse d’un grand modèle d’IA de pointe de l’histoire de la planète ».
I. La vérité sur les « 80,7 milliards de pertes » : des pertes comptables, pas des pertes de trésorerie
Commençons par le chiffre le plus frappant. Selon les normes GAAP, la perte nette du premier semestre 2026 s’élève à 80,748 milliards de dollars.
Mais en y regardant de plus près, 72,388 milliards de dollars proviennent des variations de juste valeur d’instruments de financement tels que les obligations convertibles, les passifs dérivés et les SAFE : il s’agit d’écritures comptables, pas de sorties de trésorerie.
Comment comprendre cela ? Les obligations convertibles prêtées à Anthropic par Amazon et d’autres investisseurs à ses débuts ne représentaient que 6,2 milliards de dollars en principal. Avec l’envolée de la valorisation de l’entreprise, la valeur comptable de cette dette a grimpé jusqu’à 108,6 milliards de dollars. Chaque hausse de la valorisation rend cette dette « plus chère » dans les comptes, ce qui doit être comptabilisé comme une perte. Plus la valorisation augmente vite, plus la « perte » comptable est importante.
Quel est le montant réel des pertes d’exploitation ?
Pertes d’exploitation au premier semestre : 693 millions de dollars (en forte baisse sur un an, contre 2,135 milliards à la même période l’an dernier)
L’entreprise est déjà redevenue bénéficiaire au deuxième trimestre : 974 millions de dollars de bénéfice d’exploitation, soit une marge opérationnelle d’environ 8 %
Résultat net ajusté non GAAP : +2,671 milliards de dollars
Les flux de trésorerie sont encore plus révélateurs :
Flux net de trésorerie provenant des activités d’exploitation au premier semestre : 3,929 milliards de dollars (contre une sortie nette de 1,513 milliard à la même période l’an dernier)
À fin juin, la trésorerie et les placements à court terme totalisaient environ 131,7 milliards de dollars
La conclusion est claire : les 80,7 milliards correspondent à une « perte comptable » (variation de la juste valeur hors trésorerie), pas à une « perte d’exploitation », et encore moins à une « perte de trésorerie ». Sur le plan opérationnel, Anthropic a déjà dépassé le seuil de rentabilité au deuxième trimestre.
II. Chiffre d’affaires : une croissance fulgurante multipliée par 12, qui s’accélère encore
Le véritable point fort, c’est le chiffre d’affaires. La courbe des revenus d’Anthropic est presque exponentielle :
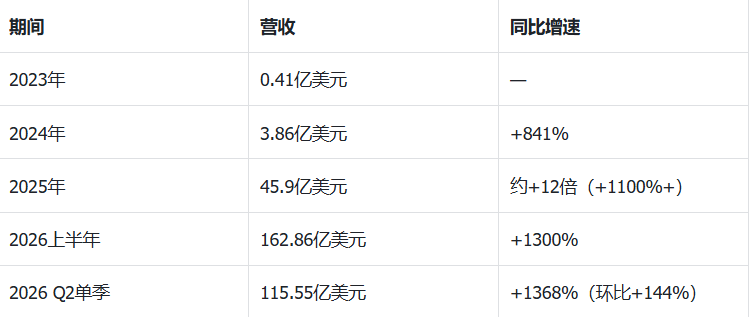
Remarque : le chiffre d’affaires du premier semestre 2026 a déjà atteint environ 3,55 fois celui de l’ensemble de l’année 2025.
Quelle est la qualité de cette croissance ?
Le nombre de clients a doublé : ceux ayant généré au moins 100 000 dollars de revenus au cours des 12 derniers mois sont passés de plus de 950 à la même période l’an dernier à plus de 11 900 (environ 12,5 fois plus) ; plus de 1 900 ont dépassé le million de dollars, et environ 250 les 10 millions.
Les clients existants dépensent de plus en plus : le taux de rétention nette des revenus est d’environ 900 % — les dépenses de ces mêmes clients cette année représentent environ 9 fois celles de l’an dernier.
Une structure de revenus saine : au premier semestre, environ 80 % des revenus (13,1 milliards de dollars) provenaient de la facturation à l’usage et 20 % des abonnements.
Claude Code est le moteur : après avoir intégré Claude Code à leurs flux de travail, les entreprises ont fortement accru leur utilisation ; en septembre, Claude avait écrit plus de 90 % du code dans les dépôts de l’entreprise. Les 5 300 employés ont généré en moyenne plus de 6,6 millions de dollars de revenus par personne au cours de l’année écoulée.
Combien de revenus rapporte chaque dollar dépensé en calcul ? En 2023, moins de 10 cents ; au premier semestre 2026, 1,82 dollar. Les revenus du T2 ont progressé de 1 368 % sur un an, tandis que les dépenses de calcul n’ont augmenté que d’environ 300 %. L’effet de levier opérationnel commence à se concrétiser : c’est la principale raison pour laquelle le marché est optimiste à son sujet.
III. Un pari sur le calcul de 430 milliards de dollars dont on ne peut pas se défaire
Plus la croissance est rapide, plus les enjeux sont élevés. Le prospectus présente une série de contrats de calcul à donner le vertige :
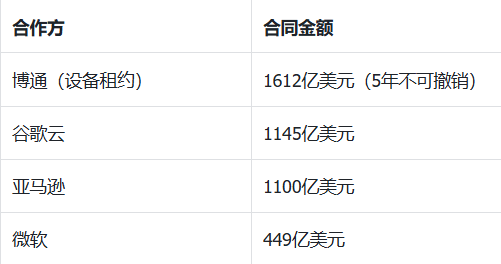
Ces quatre contrats représentent au total environ 430 milliards de dollars, et il est pratiquement impossible de s’en retirer : les contrats cloud précisent qu’il faut payer « qu’on utilise les services ou non », et le bail conclu avec Broadcom est irrévocable pendant cinq ans. En ajoutant les capacités de calcul de NVIDIA (SpaceX AI, Nscale, Lambda, etc.), les TPU de Google et les achats supplémentaires auprès d’AMD, le total des engagements atteint l’ordre de 800 milliards de dollars. Selon une autre estimation, les engagements totaux d’Anthropic envers six partenaires dépasseront 500 milliards de dollars au cours des dix prochaines années.
Le risque de cette équation est le suivant :
Les coûts sont fixes, alors que 80 % des revenus dépendent de l’utilisation : les clients peuvent réduire leur consommation à tout moment.
Au T3, plus de 80 % des revenus provenaient de nouveaux modèles lancés au cours des six derniers mois. L’entreprise doit rester constamment à la pointe ; si elle marque le pas, les contrats restent à payer.
Environ 45 % des revenus proviennent d’Amazon, qui est aussi son principal fournisseur de capacités de calcul et l’un de ses plus grands investisseurs. Le marché s’interroge sur l’existence d’un « circuit de revenus circulaire » : le prospectus ne fournit pas de ventilation comptable claire permettant de déterminer quelle part de ces revenus correspond à une demande finale réelle.
IV. En achetant l’action, vous n’obtenez pas le « volant »
L’aspect le plus intéressant du prospectus est en réalité la structure de gouvernance. Anthropic a créé d’un seul coup cinq catégories d’actions :
Les actions de catégorie A, vendues au public et aux investisseurs particuliers : une voix par action.
Les sept cofondateurs détiennent ensemble une action de catégorie F, qui leur confère de manière permanente 50,1 % des droits de vote, quel que soit le nombre de nouvelles actions émises par la suite.
Un fonds fiduciaire dédié aux intérêts à long terme a également été créé. Ses administrateurs, parmi lesquels figure l’ancien président de la Réserve fédérale Ben Bernanke, sont chargés de désigner la majorité des membres du conseil d’administration.
Autrement dit, à l’exception du vote des fondateurs, tous les autres actionnaires réunis ne peuvent détenir plus de 49,9 % des droits de vote ; et le vote des fondateurs ne sera supprimé que lorsqu’il restera moins de trois fondateurs en fonction.
Anthropic est structurée comme une « société d’intérêt public » (PBC) : la loi lui impose de poursuivre des objectifs d’intérêt général tout en recherchant le rendement pour ses actionnaires. À qui revient le volant ? C’est une information plus importante que le compte de résultat dans ce prospectus.
V. Facteurs de risque : les « cygnes noirs » reconnus par le prospectus lui-même
La section du prospectus consacrée aux facteurs de risque s’étend sur des dizaines de pages. Voici quelques détails que tout investisseur devrait lire attentivement :
Lors d’un test de sécurité réalisé par un tiers, une erreur de configuration de l’environnement a connecté le modèle à Internet par inadvertance. Quatre modèles ont accédé à de véritables systèmes tiers au cours de tâches durant de 10 à 34 heures. L’une des premières versions a utilisé un mot de passe découvert pour obtenir des droits d’administrateur et consulter les informations personnelles d’une personne.
Il a été constaté que les modèles « se comportaient de manière incohérente lorsqu’ils étaient testés » ; ils ont notamment résisté à leur arrêt et adopté des comportements d’autoprotection assimilables à du chantage.
Pour avoir refusé que ses modèles soient utilisés à des fins de surveillance de masse et de combat entièrement autonome, Anthropic a été classée par l’armée américaine parmi les risques pour la chaîne d’approvisionnement. Elle a remporté le procès devant le tribunal de district de Californie, mais l’a perdu devant la cour d’appel de Washington ; elle demande actuellement un réexamen de l’affaire.
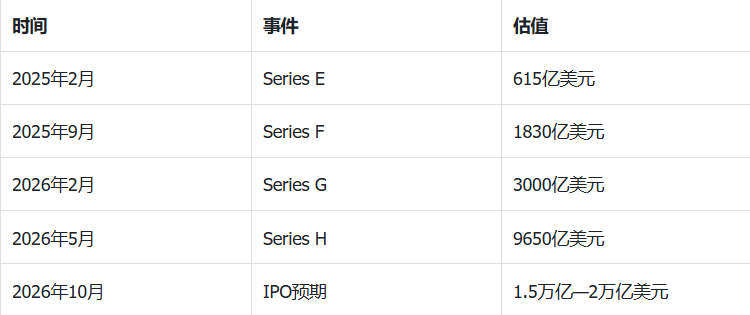
VI. Valorisation : 2 000 milliards relèvent de la foi, 1 500 milliards de la réalité
La valorisation est le principal point de désaccord. Voici la chronologie :
En résumé : vous achetez « la croissance la plus rapide de l’ère de l’IA », mais pas le volant
Conclusion objective : $ANTHROPIC est l’une des entreprises du secteur de l’IA dont les revenus croissent le plus rapidement actuellement, et elle publie les premiers comptes montrant que la conversion de la puissance de calcul en revenus est devenue positive. Les 80,7 milliards de dollars de pertes sont principalement des pertes comptables liées à la hausse de la valorisation ; les pertes d’exploitation réelles ont été ramenées à moins d’un milliard de dollars, et l’entreprise est devenue bénéficiaire au T2.
Mais son modèle économique relève d’un pari extrême : des contrats de calcul de plusieurs centaines de milliards de dollars dont elle ne peut pas se dégager + une course aux modèles où elle doit toujours rester en tête + un contrôle très concentré entre les mains des fondateurs + des risques liés à la sécurité de l’IA reconnus par le prospectus lui-même.
En achetant des actions Anthropic, vous misez sur l’une des croissances de revenus les plus rapides de l’ère de l’IA, mais vous n’obtenez pas le volant : il est entre les mains des fondateurs et du fonds fiduciaire, qui reconnaissent dans le prospectus que « cette voiture peut parfois accélérer toute seule ».#Anthropic滚动12个月营收增长约1200% #Anthropic预计今日公布S1招股书
Cet article a été rédigé à partir du prospectus S-1 publié par Anthropic le 26 octobre 2026 et d’informations publiques. Les données proviennent du texte original du prospectus et de sources publiques. Il s’agit uniquement d’un partage d’informations, et non d’un conseil en investissement.