De 5 600 à 4 000 : le marché haussier de l’or est-il mort ?
La semaine dernière, l’or a chuté de 4 % et franchi à la baisse un seuil symbolique. Partout, on entendait : « L’or, c’est fini. » Mais après avoir épluché les données sur les réserves des banques centrales, j’ai découvert une vérité glaçante : ceux qui vendent sont tous à effet de levier ; ceux qui ramassent les morceaux, eux, ne disent rien.
D’abord, les apparences : c’est terrible, vraiment terrible.
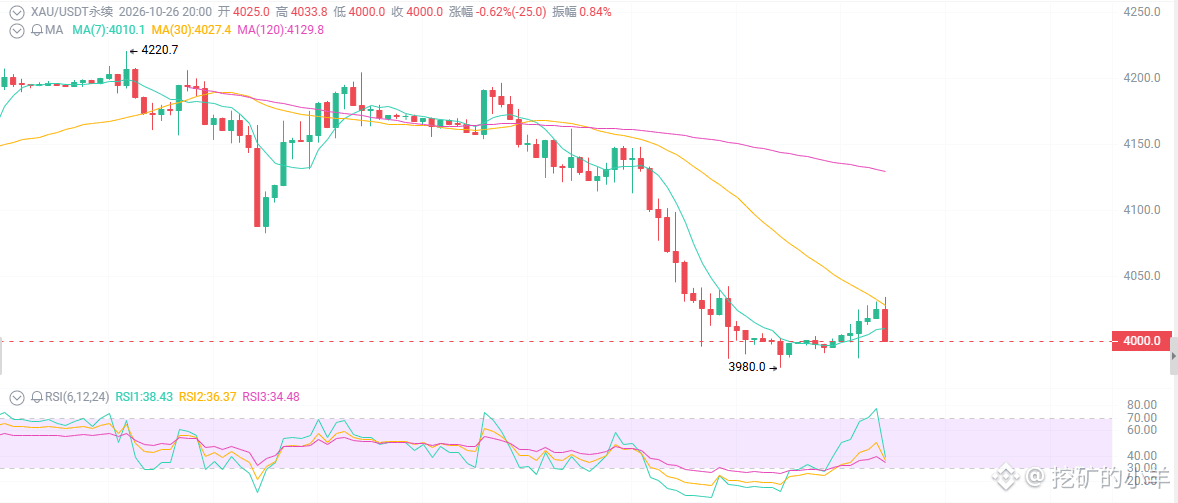
De son sommet de janvier à 5 580, l’or est tombé à 4 000, soit une baisse de 25 %. La semaine dernière a enregistré la pire baisse hebdomadaire depuis juin. Les moyennes mobiles journalières sont toutes orientées à la baisse : celle à 20 jours est à 4 155, celle à 50 jours à 4 340, et le cours végète en dessous. Le RSI est tombé entre 27 et 35 : le marché est survendu, mais il n’y a pas de divergence haussière.
Partout, on lit : « Le marché haussier de l’or est terminé », « La dédollarisation est une arnaque ».
Vous y avez cru ?
Première chose : la baisse ne signifie pas que l’or ne vaut plus rien, mais que les taux sont trop élevés.
Le rendement des bons du Trésor américain à 10 ans reste proche de 5 %.
Le coût d’opportunité de détenir de l’or est exorbitant : si vous pouvez placer votre argent dans des obligations d’État et toucher 5 % d’intérêts sans risque, pourquoi détenir un métal qui ne rapporte rien ?
À cela s’ajoutent un IPC de septembre à 3,7 %, plus élevé que prévu, un IPP robuste et des prix du pétrole élevés. Le marché estime à 75–80 % les chances d’une hausse des taux en décembre. Le dollar est relativement fort et l’or se fait écraser.
Ce n’est pas que l’or ne vaut rien : c’est que l’argent immobilisé dans l’or coûte trop cher.
Dès que les taux se détendront, l’or sera le premier à décoller.
Deuxième chose : pendant que vous vendez à perte, les banques centrales achètent discrètement.
Les banques centrales des marchés émergents — Chine, Inde, Turquie — continuent d’accroître leurs réserves cette année, pour plus de 1 000 tonnes.
Elles ont acheté au-dessus de 4 000. Maintenant que le cours est passé sous les 4 000, ont-elles vendu ? Non.
Les avoirs des ETF n’ont pas beaucoup augmenté pendant le repli. Qu’est-ce que cela signifie ?
Les capitaux spéculatifs à court terme s’enfuient ; les investisseurs à long terme attendent.
Troisième chose : sur le plan technique, on est dans une « zone où la foi est mise à l’épreuve », mais le signal pour acheter à la baisse n’a pas encore retenti.
Support solide : 3 980–4 000 (seuil symbolique et regroupement des récents plus bas). En cas de cassure, prochain objectif : 3 960–3 940 (plus bas de juillet), puis 3 900.
Résistances : 4 040–4 075 (ancien support devenu résistance), puis 4 100–4 120. La zone 4 150–4 200 concentre plusieurs moyennes mobiles.
Configuration : le cours évolue dans un canal baissier. Après une chasse à la liquidité sous les cours, il rebondit, mais tant qu’il n’a pas repassé les moyennes mobiles clés, ce n’est qu’un rebond technique dans une tendance baissière, pas un retournement.
Lundi, un rebond de 0,3 à 0,6 % pourrait simplement corriger la situation de survente. Ne vous emballez pas.
Avant la réunion du FOMC, tout rebond pourrait être un piège.