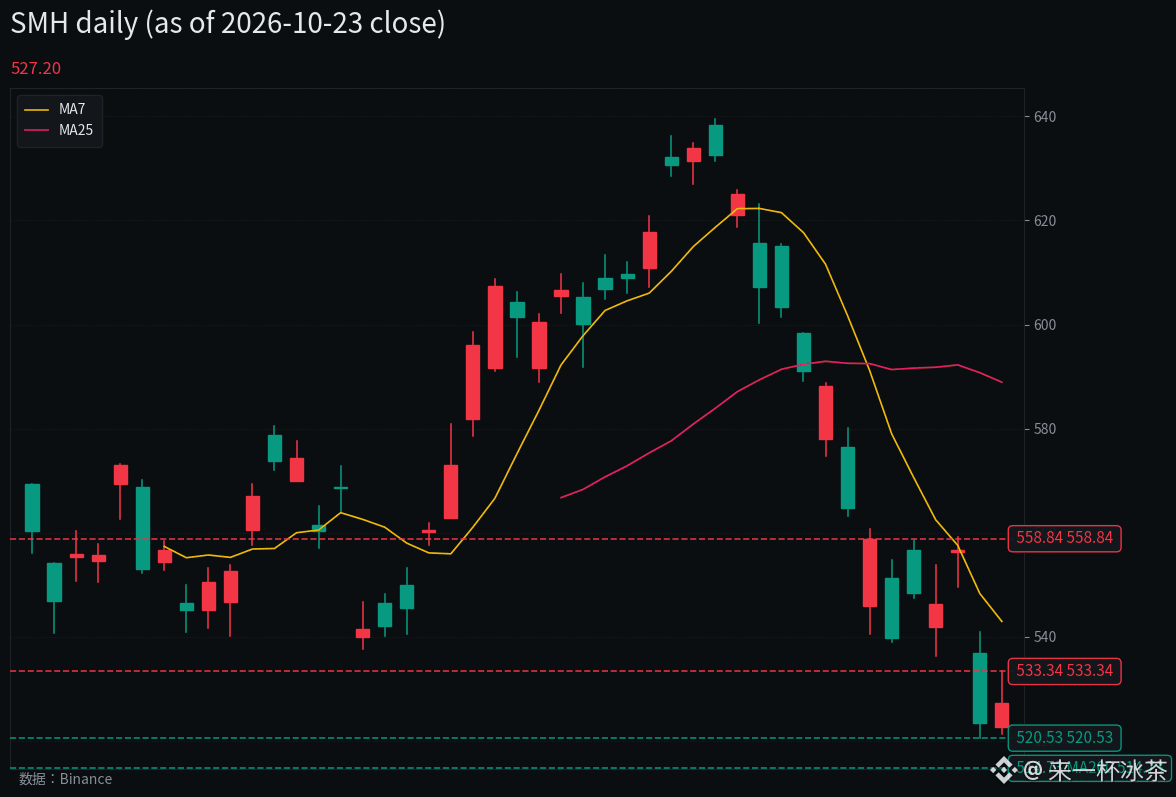
527 dollars pour $SMH , en baisse de 21 % depuis son plus haut : cette semaine, les valeurs de stockage doivent rendre des comptes.
À la clôture de vendredi dernier (23 octobre, heure de l’Est) : $SMH 527.20 dollars (+0,74 %), Micron $MU 877.55 dollars (+2,46 %), SanDisk $SNDK 1238.03 dollars (-1,82 %), Western Digital 343,67 dollars (-2,97 %). Ce soir, les trois premières rebondissent avant l’ouverture, l’épreuve viendra ensuite.
Le SOX a enchaîné huit séances de baisse la semaine dernière, la plus longue série depuis 2008, avec une chute de plus de 11 % sur la semaine. Morgan Stanley dit que la correction n’est pas terminée, et que le support pourrait encore baisser de 10 % à 15 %, pour ne se terminer qu’à la mi-novembre ; Bernstein dit exactement l’inverse : la pénurie durerait jusqu’en 2028.
En termes de cycle, je pense qu’on est au milieu de la phase haussière du cycle de hausse des prix. Le prix au contrat de la DDR5 a augmenté de 83 % depuis mars, plus de 75 % de la capacité de Micron pour 2027 est déjà vendue, le chiffre d’affaires du quatrième trimestre de l’exercice 2026 est de 54,23 milliards de dollars, et les prévisions pour le trimestre prochain sont de 61,5 milliards de dollars. La hausse des prix et les commandes sont bien réelles ; il ne reste qu’une question : le marché croit-il encore à cette addition sur les dépenses d’investissement IA ?
Il faut regarder la valorisation en la décomposant. Micron se paie 11,77 fois les bénéfices (Finnhub, données du 26 octobre), EV/EBITDA à 9,33 fois (données du 15 octobre) — si cela semble bon marché, c’est parce que le E du dénominateur est au sommet du cycle de hausse des prix. SanDisk à 15,94 fois, Western Digital à 11,90 fois en anticipation ; même logique : calculé sur les bénéfices de pic, ce n’est pas cher.
Passons entreprise par entreprise. Micron a les fondamentaux les plus solides, mais le cours est sous sa moyenne mobile à 50 jours de 982,73 dollars et au-dessus de sa moyenne mobile à 200 jours de 732,10 dollars ; la direction dépendra de la semaine des résultats. SanDisk publie après la clôture du 29 octobre, heure de l’Est ; guidance EPS de 44 à 46 dollars, attentes du marché de 45,22 à 46,27 dollars, support à 1208 dollars, résistance à 1313,78 dollars. Western Digital illustre le mieux le sentiment : au trimestre de septembre, le chiffre d’affaires a atteint 4,38 milliards de dollars (+55 %), EPS à 4,64 dollars, guidance de décembre à 5,1 milliards de dollars, tout au-dessus des attentes ; pourtant, le cours a quand même chuté de 56 % depuis le plus haut de juin. Vendredi dernier en Corée : Samsung à 215500 wons (+0,47 %), Hynix à 1,277 million de wons (+4,4 %) ; cette semaine, Seagate mardi, Hynix mercredi, Samsung et SanDisk jeudi rendront successivement leurs comptes.
Sur le graphique, les quatre lignes, $SMH est juste au-dessus des moyennes à 520,53 dollars et 514,73 dollars.
Support 520,53 / 514,73
Résistance 533,34 / 558,84
Tenir 514–520 → viser d’abord 533,34, puis le gap à 558,84
Cassure sous 514 et incapacité à se réinstaller au-dessus pendant deux jours → ne pas attraper le couteau qui tombe, attendre le seuil rond des 500
Au-dessus de 558,84 → cette vague de baisse ne sera vraiment terminée qu’alors
Je reste prudemment haussier, mais par étapes : les fondamentaux n’ont pas changé, la baisse est déjà profonde, mais avant la semaine des résultats, il ne faut pas être plein. Condition d’erreur : si $SMH clôture sous 514 dollars sans revenir au-dessus pendant deux jours, ou si la guidance de Hynix mercredi s’affaiblit, ou si les contrats DDR5 se retournent à la baisse.
Vous êtes plutôt « entrer par étapes avant la semaine des résultats » ou « attendre que Hynix et SanDisk rendent leurs comptes » ? Dites-le en commentaire.
⚠️ Avis personnel sans valeur de conseil en investissement.
#半导体 #美股盘前 #stockage