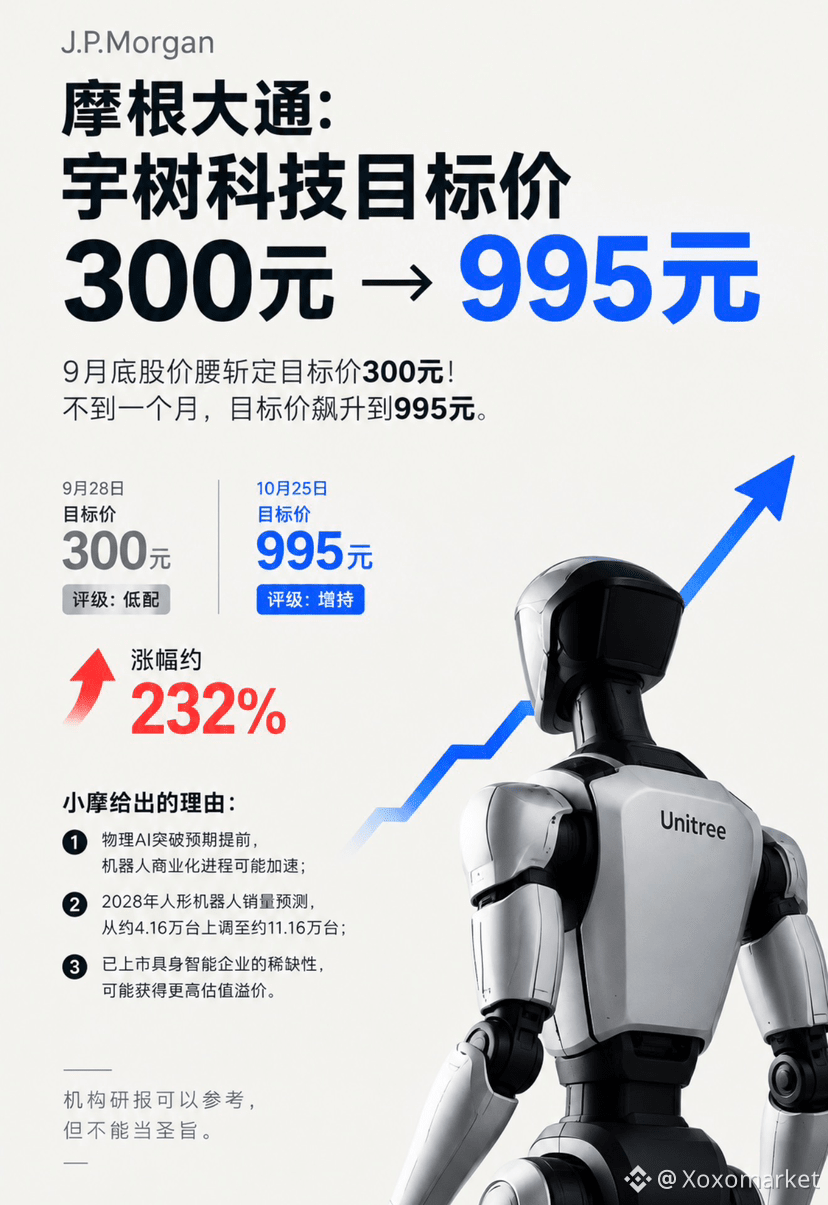
JPMorgan : fin septembre, alors que le cours de Unitree Robotics avait été divisé par deux, l’objectif de cours était fixé à 300 yuans ! Moins d’un mois plus tard, il s’envole à 995 yuans.
Ça ne serait pas un peu du grand n’importe quoi ?!!!
Le 25 octobre, changement radical de ton : la recommandation passe directement à « surpondérer » et l’objectif de cours grimpe à 995 yuans, soit une hausse d’environ 232 %.
Les raisons avancées par JPMorgan :
1. Les avancées de l’IA physique pourraient survenir plus tôt que prévu et accélérer la commercialisation des robots ;
2. Les prévisions de ventes de robots humanoïdes pour 2028 passent d’environ 41 600 à environ 111 600 unités ;
3. La rareté des entreprises d’intelligence incarnée déjà cotées en Bourse pourrait leur valoir une prime de valorisation plus élevée.
Mais…
Une avancée technologique ne signifie pas que la commercialisation est au rendez-vous.
Une hausse des ventes ne signifie pas que les bénéfices augmenteront au même rythme.
Et un secteur prometteur ne signifie pas que toutes les valorisations sont justifiées.
Si, à 300 yuans, les risques liés à la commercialisation justifiaient une recommandation de « sous-pondérer », quelles preuves suffisent aujourd’hui, à 995 yuans, à montrer que ces risques ont autant changé ?
Les rapports d’analyse des institutions peuvent servir de référence, mais ne sont pas parole d’évangile. Un objectif de cours n’est pas un fait, encore moins une garantie de préserver son capital.
Au bout du compte, investir, c’est toujours revenir aux commandes, aux bénéfices, aux flux de trésorerie et à la valorisation.
Un secteur prometteur mérite qu’on s’y intéresse, mais même la meilleure des histoires doit se concrétiser par des résultats commerciaux réels.
#摩根大通 #宇树科技 #机器人 #Ai