J’ai testé sérieusement Binance AI Pro aujourd’hui et, franchement, j’ai été assez bluffé.
(Le prompt de la stratégie est à la fin)
Il y a quelques jours, je pensais encore qu’il ne pouvait que répondre à des questions. Aujourd’hui, j’ai suivi tout le processus et j’ai découvert qu’il pouvait vraiment créer une stratégie et même la déployer pour qu’elle tourne en conditions réelles 😂
J’ai utilisé l’exemple de SK Hynix :
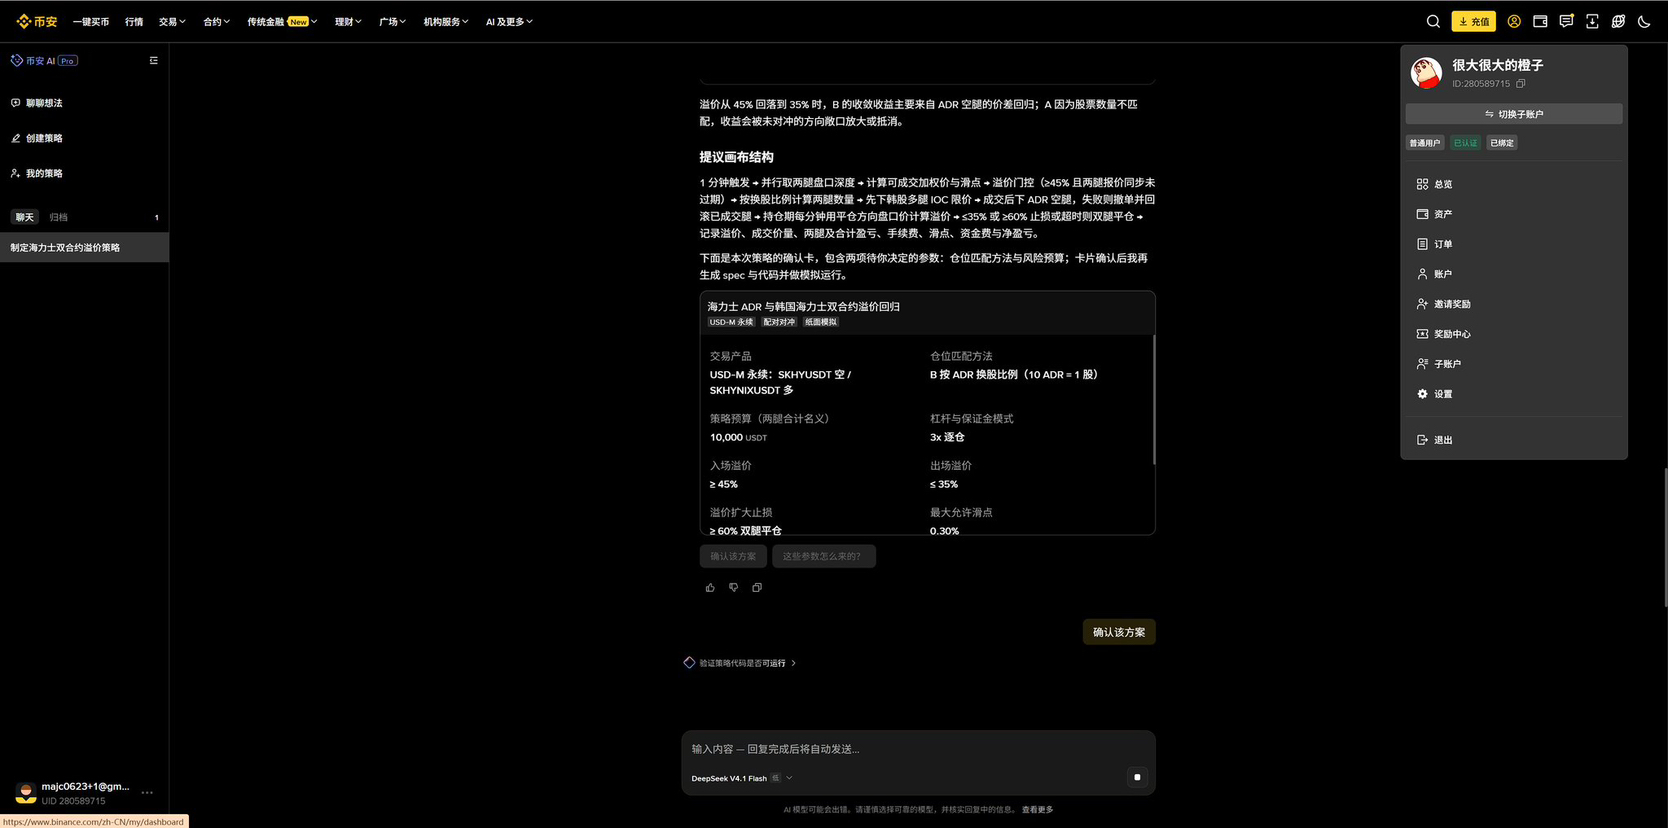
La prime de l’ADR par rapport à l’action coréenne atteint 45 % : vendre l’ADR à découvert et acheter l’action coréenne. Quand la prime revient à 35 %, clôturer les deux positions. Il faut d’abord harmoniser le ratio de conversion et la base de cotation.
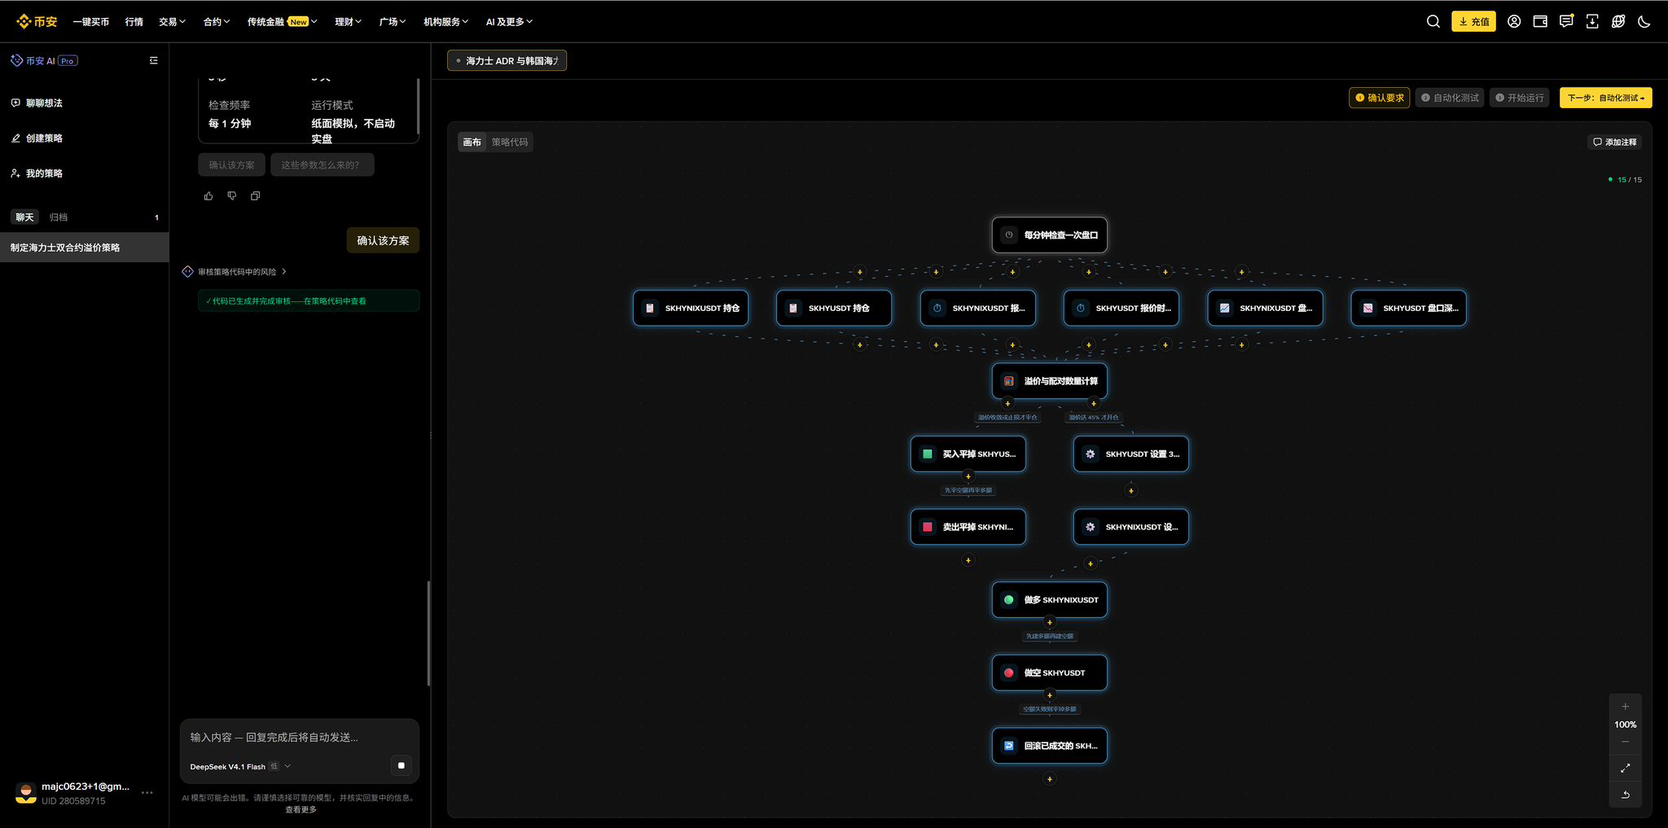
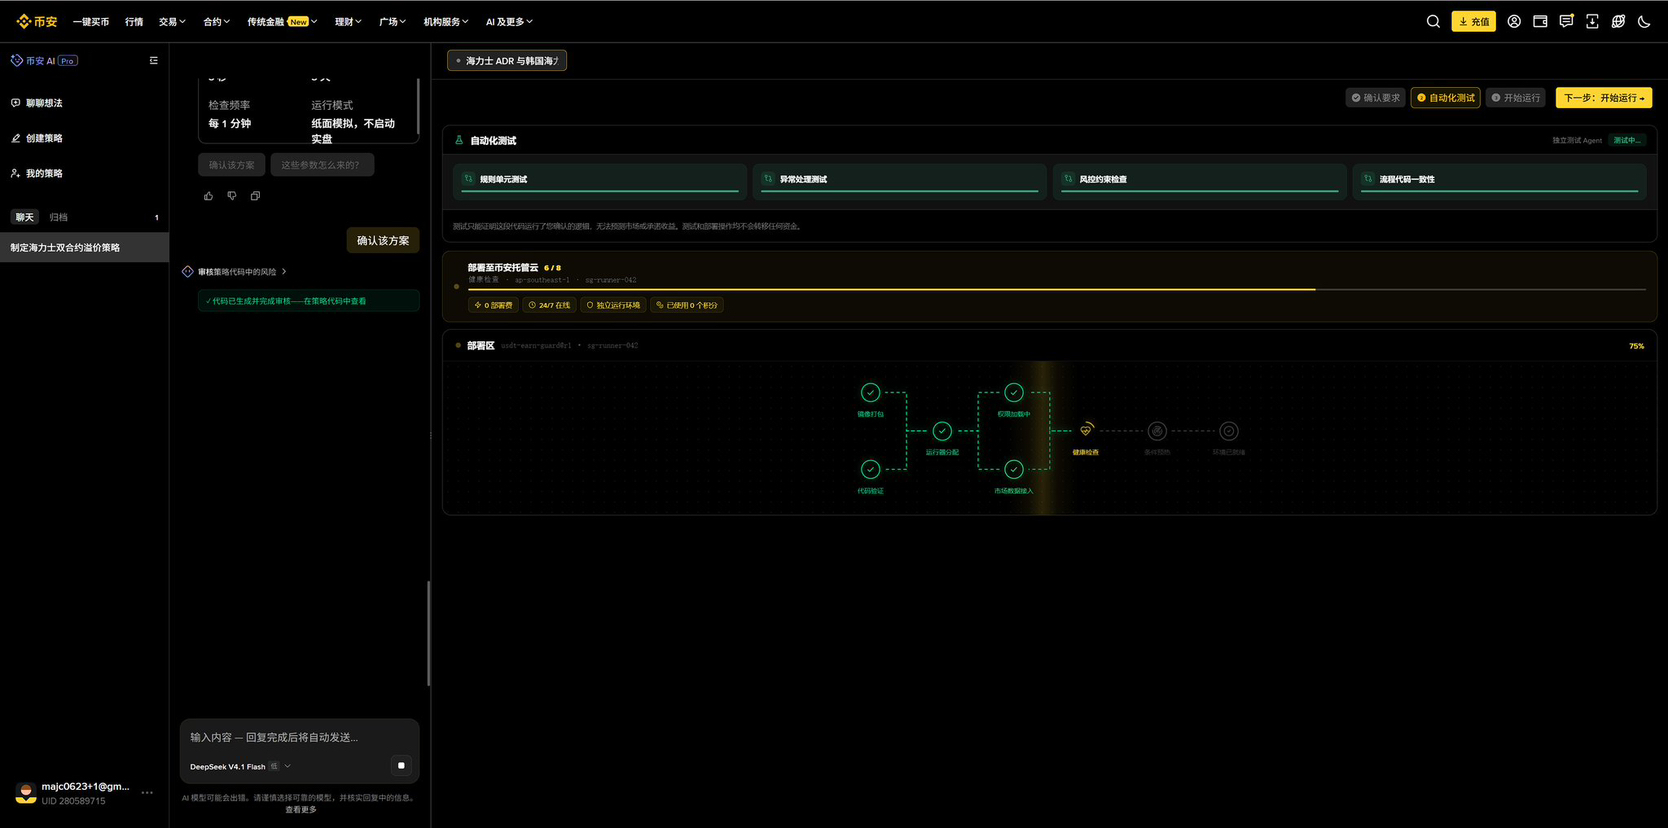
Je lui explique mon idée et je clarifie les conditions avec lui. Il génère ensuite le code et le canevas de stratégie, puis il suffit de tester et de déployer : la stratégie tourne alors sur mon compte. L’ensemble du processus est beaucoup plus simple que je ne l’imaginais.
Quiconque a déjà programmé sait que ce genre de stratégie tient en deux phrases, mais la mettre en place soi-même est loin d’être aussi simple. Le marché, les interfaces de trading, les serveurs, les différentes erreurs : chaque étape prend du temps.
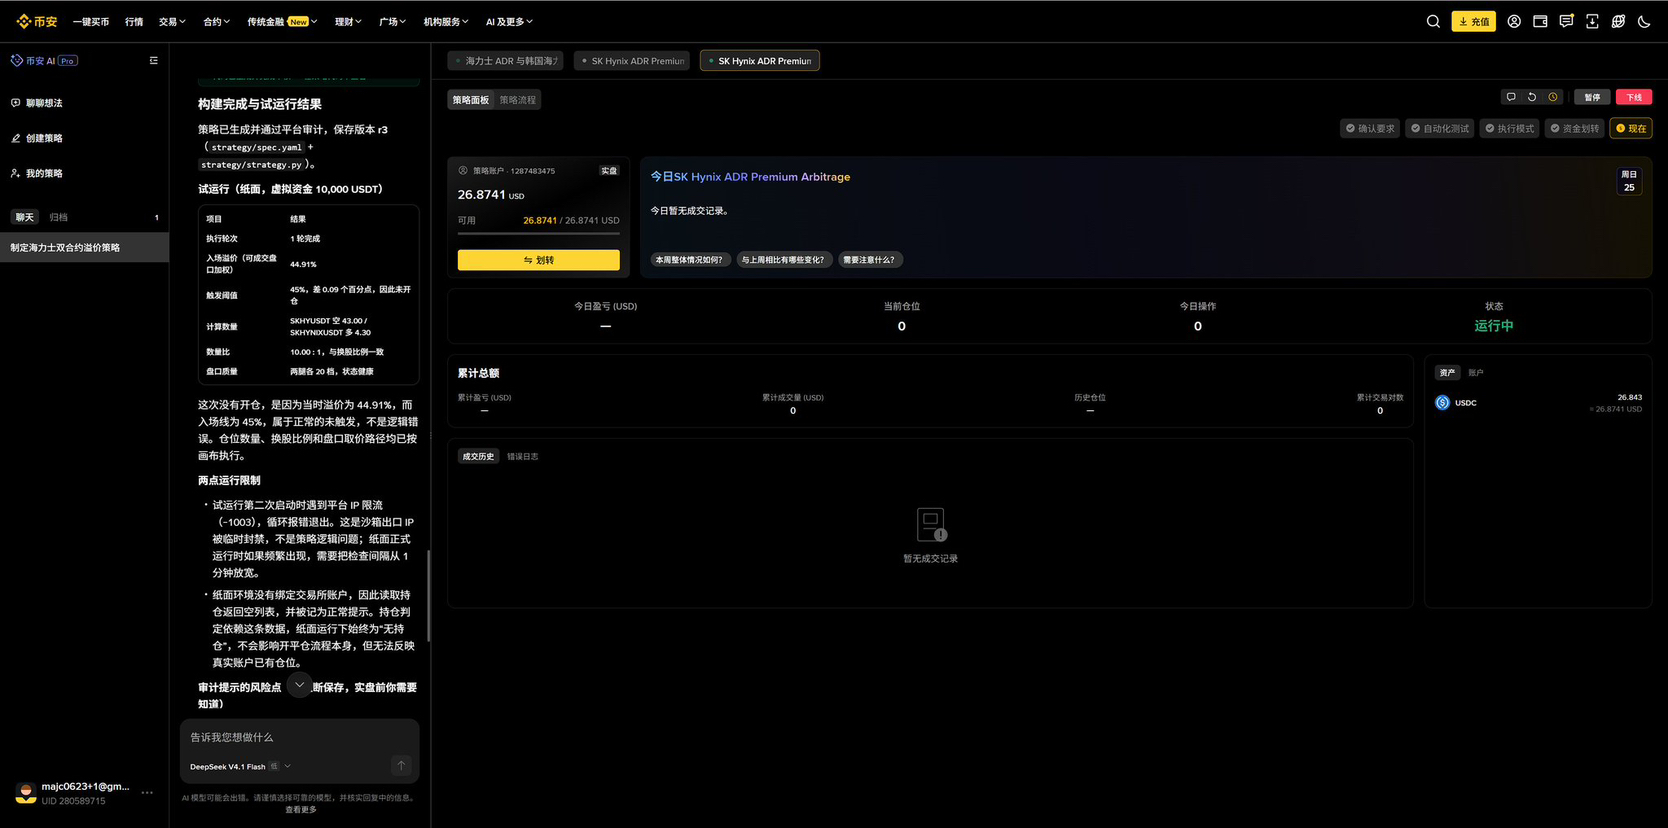
Cette fois, toutes ces étapes se sont déroulées sur une seule page. Quand j’ai vu « En cours d’exécution » s’afficher à la fin, je me suis vraiment dit que cet outil avait quelque chose d’intéressant.
D’après mon expérience, c’est la meilleure IA de trading crypto que j’aie utilisée jusqu’à présent. De la conception de la stratégie à son déploiement en trading réel, l’ensemble du processus donne nettement l’impression d’avoir une longueur d’avance.
C’est exactement ce que je voulais depuis le début : avoir une idée de stratégie de trading et pouvoir la concrétiser directement, sans avoir à me démener à nouveau avec toute l’infrastructure, puis voir si elle est vraiment viable.
C’est désormais vraiment possible.
Bien sûr, le déploiement et le lancement ont réussi, mais au moment de la capture d’écran, aucun ordre n’avait encore été exécuté. Il faudra voir si l’exécution reste stable et si la stratégie est rentable. Un outil facile à utiliser et une stratégie rentable, ce sont deux choses différentes.
Mais au moins, désormais, quand une idée de stratégie me vient, j’ai envie d’ouvrir l’outil et de l’essayer tout de suite. Avant, beaucoup de mes idées restaient lettre morte parce que leur mise en œuvre me semblait trop compliquée.
Je recommande aux personnes qui tradent réellement et ont leurs propres idées de stratégie d’essayer ce produit de Binance. La différence est considérable entre lire sa présentation et le faire tourner soi-même de bout en bout.
--------------------------------------------------
Copiez en un clic le【prompt】pour tester cette stratégie :
Veuillez m’aider à créer une stratégie de « retour à la moyenne de la prime entre l’ADR Hynix et le contrat perpétuel de Hynix coté en Corée ». Commencez par générer le canevas de la stratégie et effectuer une simulation de trading, sans lancer de trading réel.
I. Vérifier d’abord la disponibilité et les conventions de cotation
Instruments concernés :
SKHYUSDT : contrat perpétuel sur l’ADR Hynix.
SKHYNIXUSDT : contrat perpétuel sur Hynix, coté en Corée.
Veuillez d’abord confirmer les points suivants :
La plateforme actuelle permet-elle de négocier ces deux contrats au sein d’une même stratégie et de déclencher des ordres sur les deux jambes en fonction de leur ratio de prix ?
La devise de cotation des deux contrats, leur multiplicateur, le nombre d’actions représenté par chaque unité, et si le prix de l’action coréenne a déjà été converti selon le taux de change.
Le ratio actuel entre l’ADR et l’action ordinaire coréenne. Selon les informations publiques disponibles, 10 ADR correspondent à 1 action ordinaire coréenne ; veuillez vérifier si c’est toujours le cas.
S’il manque des données essentielles ou si une fonctionnalité clé n’est pas prise en charge, veuillez le signaler clairement. Ne faites aucune supposition et ne remplacez pas les instruments concernés.
II. Calcul de la prime
Après avoir converti les prix des deux jambes dans la même devise et pour le même nombre d’actions sous-jacentes, calculez la prime de l’ADR par rapport à l’action coréenne.
Si vous confirmez que les cotations des contrats ne font l’objet d’aucun facteur d’échelle supplémentaire et que le contrat sur l’action coréenne est coté en USDT par action :
Taux de prime = 10 × prix de SKHYUSDT ÷ prix de SKHYNIXUSDT − 1.
Veuillez afficher dans le canevas la formule effectivement utilisée et les éléments justifiant les conversions, afin que je puisse les vérifier.
III. Règles d’ouverture de position
En l’absence de position pour cette stratégie, si le taux de prime de l’ADR atteint ou dépasse 45 % :
Vendre à découvert SKHYUSDT.
Acheter simultanément SKHYNIXUSDT.
Gérer les deux jambes comme une position appariée unique.
Ne pas ouvrir de nouvelle position ni renforcer la position pendant sa détention.
N’ouvrir une position que si les deux jambes disposent de cotations valides, synchronisées et exécutables.
Pour déterminer le déclenchement, tenir compte de la profondeur du carnet et du glissement de prix correspondant à la taille réelle des ordres ; ne pas se baser uniquement sur le dernier prix de transaction.
IV. Règles de clôture
Pendant la détention de la position appariée, si le taux de prime se contracte à 35 % ou moins :
Racheter pour clôturer la position short sur SKHYUSDT.
Vendre pour clôturer la position long sur SKHYNIXUSDT.
Ne clôturer que les positions de cette stratégie, sans affecter celles des autres stratégies.
Pour décider de la clôture, utiliser les cotations exécutables dans le sens réel de clôture.
V. Positions et exécution
Veuillez expliquer séparément les différences entre les deux méthodes de couverture suivantes :
A. Même montant notionnel en USDT pour les deux jambes.
B. Apparier le nombre d’actions sous-jacentes selon le ratio de conversion ADR.
Présentez, pour une entrée à une prime de 45 %, un exemple de position pour chacune des deux méthodes, ainsi que les risques résiduels et les différences de rendement. Je confirmerai celle à utiliser ; ne partez pas du principe qu’elles sont équivalentes.
Veuillez préciser le mécanisme concret de passation des ordres sur les deux jambes. Si un ordre est exécuté tandis que l’autre échoue ou n’est que partiellement exécuté, annulez les ordres restants et résorbez l’exposition non couverte conformément aux règles convenues au préalable. Ne réessayez pas indéfiniment et ne conservez pas durablement une position sur une seule jambe.
VI. Simulation et paramètres à confirmer
Commencez par présenter le déroulement complet de la transaction avec des fonds virtuels, en consignant séparément :
la prime à l’entrée et à la sortie ;
les prix et les quantités exécutés pour les deux jambes ;
les profits et pertes de chaque jambe, ainsi que le total ;
les frais, le glissement de prix, les frais de financement et le résultat net final.
Le budget de la stratégie, l’effet de levier, le glissement de prix maximal autorisé, le délai au-delà duquel une cotation est considérée comme périmée, la durée maximale de détention et les conditions de stop-loss si la prime continue de s’élargir sont autant de paramètres à me soumettre pour confirmation.
Veuillez d’abord présenter les résultats de la vérification des capacités et le canevas de la stratégie. Ne passez pas en trading réel tant que je n’ai pas confirmé les paramètres ci-dessus.