
Aujourd’hui, 24 octobre 2026, le Venezuela n’est plus en chute libre. L’économie reste dépendante du pétrole, inflationniste et profondément inégalitaire, mais après des années de contraction et d’état d’urgence, il existe enfin une raison crédible de parler de reconstruction plutôt que de simple survie.
Si l’on imagine les investissements actuels dans le pays sous la forme d’une tour de coupes de champagne, la logique est descendante et portée par le pétrole : les nouveaux revenus et investissements liés aux hydrocarbures servent d’abord à redresser la situation budgétaire et le système financier, puis se répercutent sur les sous-traitants, les services publics, la construction, les fournisseurs d’équipements et le commerce, avant d’atteindre enfin les revenus des ménages. Le champagne ne doit pas rester au sommet : au cours des deux prochaines années, l’enjeu sera de savoir s’il remplit toutes les coupes en dessous.
Le point de départ du Venezuela en 2026 soutient cette séquence. En janvier, la réforme des hydrocarbures a ouvert une participation privée directe plus large et amélioré les conditions contractuelles, fiscales et juridiques, tandis que Chevron a annoncé son intention d’investir plus de 7 milliards de dollars américains sur cinq ans via ses coentreprises vénézuéliennes, avec pour objectif de plus que doubler sa propre production pour atteindre environ 600 000 barils par jour.
Il s’agit d’un scénario central conditionnel, pas d’une garantie. Il suppose des prix du pétrole viables, des licences et contrats stables, une exécution crédible par PDVSA, une amélioration des infrastructures et un cadre fiscal et du travail globalement prévisible. Chevron elle-même identifie les évolutions politiques, les sanctions, le marché et la réglementation comme des risques importants.
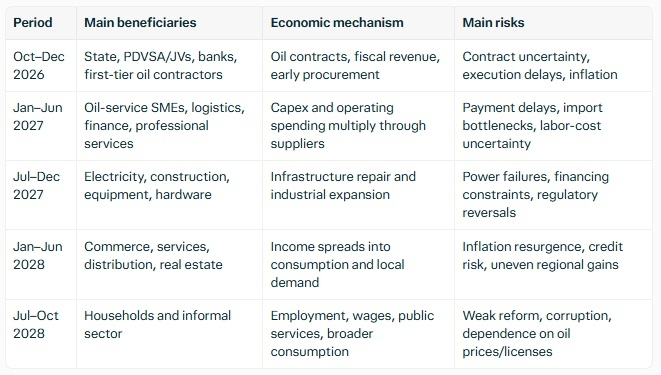
Phase 0 — octobre à décembre 2026 : « remplir le verre du haut »
Qui en bénéficie en premier : les comptes de l’État vénézuélien, PDVSA et ses coentreprises, les banques finançant les opérateurs et la première vague d’entreprises de services pétroliers.
Les compagnies pétrolières et gazières transforment les nouveaux accords en contrats d’achats, de maintenance, de forage, de remise en production, de logistique, de sécurité, de transport et d’ingénierie. Les coentreprises de Chevron avaient déjà augmenté leur production de 15 % en glissement annuel à septembre 2026, et les nouveaux accords ont ajouté des superficies et des engagements d’investissement.
L’État commence à recevoir des flux plus prévisibles sous forme de redevances, impôts, dividendes et recettes liées aux exportations. La réforme de la loi sur les hydrocarbures de 2026 a créé des contrats de participation à la production, donnant aux opérateurs privés davantage de responsabilités opérationnelles et financières, tout en simplifiant certains arrangements fiscaux.
La modernisation du SENIAT compte ici : la numérisation, l’interopérabilité avec SUDEBAN et SAREN, la suppression de certaines exigences de documents physiques et le RIF sans date d’expiration réduisent les frictions pour les entreprises formelles, les importateurs et les sous-traitants.
Les conditions du travail restent restrictives : les protections de sécurité de l’emploi courent jusqu’en décembre 2026, et les employeurs font toujours face à des obligations parafiscales, notamment le SSO, le FAOV, l’INCES et une contribution à la retraite égale à 9 % des salaires et primes.
Signal visible : hausse des dépôts bancaires et de l’activité de crédit parmi les entreprises de services pétroliers ; capacité de dépenses publiques plus élevée ; premiers recrutements dans les métiers techniques ; meilleure régularité des paiements de la part des grands opérateurs.
Phase 1 — janvier à juin 2027 : expansion des sous-traitants et du financement
Qui en bénéficie ensuite : PME de services pétroliers, sociétés de transport, camps et restauration, entreprises de maintenance, courtiers en douane, assureurs, cabinets juridiques/comptables et banques régionales.
Les contrats passent de la planification à l’exécution. Les commandes d’équipements, de pièces détachées, d’intrants de forage, de vannes, de tubes, de produits chimiques, de générateurs, de camions et de services spécialisés augmentent. Le programme de Chevron à lui seul est conçu pour accroître la production sur cinq ans, ce qui exige une chaîne d’approvisionnement locale soutenue.
Les banques commencent à constater des garanties, des dépôts et une capacité de remboursement plus solides chez les sous-traitants. Le crédit peut rester prudent, mais le financement du commerce, les lignes de fonds de roulement et le leasing d’équipement devraient s’améliorer avant l’essor du crédit à la consommation.
La facturation électronique et la numérisation des douanes du SENIAT peuvent réduire les coûts de conformité pour les PME, surtout si l’application mobile de facturation électronique annoncée réduit le besoin d’imprimantes fiscales coûteuses.
La réforme du travail devient une variable majeure. Les autorités avaient annoncé un réexamen du temps de travail, des congés, des retraites et de la soutenabilité de la sécurité sociale, tandis que les organisations patronales plaidaient pour plus de flexibilité du travail et des incitations fiscales avant la fin de 2026.
Signal visible : plus d’embauches formelles à Zulia, Monagas, Anzoátegui et Carabobo ; amélioration des paiements des clients pétroliers ; hausse des importations d’intrants industriels ; premiers signes de reprise des hôtels, du transport et de la restauration près des pôles pétroliers.
Phase 2 — juillet à décembre 2027 : électricité, construction et équipement
Qui en bénéficie ensuite : entreprises du secteur électrique, sociétés de construction, fournisseurs de ciment et d’acier, quincailleries, importateurs d’équipements, sociétés de maintenance industrielle et services immobiliers.
Une activité pétrolière plus élevée met en évidence les goulots d’étranglement dans l’électricité, les ports, les routes, l’eau et le logement. Cela crée une demande publique et privée pour la production, le transport, les transformateurs, les câbles, les matériaux de construction et les services d’ingénierie. Le travail législatif sur la loi sur l’électricité figurait déjà à l’agenda des réformes de 2026.
La construction suit avec un décalage : d’abord les projets industriels et logistiques, puis le logement des travailleurs, les bureaux, les entrepôts et la rénovation commerciale. L’examen des actifs publics par le gouvernement et la discussion sur les réformes du logement pourraient, à terme, remettre des terrains et des biens dans une utilisation plus productive.
Le secteur de l’équipement et de la quincaillerie connaît un net rebond parce que les sous-traitants et les PME achètent des outils, des équipements de sécurité, des matériaux électriques, des pompes, des compresseurs, des générateurs et des véhicules avant que les consommateurs n’augmentent sensiblement leurs achats discrétionnaires.
Si la réforme du travail clarifie les règles de contrat, les heures supplémentaires, l’exposition aux indemnités de licenciement et l’externalisation, les entreprises peuvent planifier leur masse salariale avec moins d’incertitude. Mais si la réforme maintient des protections rigides sans mesures compensatoires de productivité, les entreprises pourraient préférer des solutions temporaires, externalisées ou à forte intensité capitalistique.
Signal visible : davantage de permis de construire, hausse des importations de matériaux électriques et de construction, augmentation de la demande d’électricité industrielle et ventes plus fortes chez les distributeurs de quincaillerie et d’équipement.
Phase 3 — janvier à juin 2028 : l’activité commerciale et les services s’élargissent
Qui en bénéficie ensuite : grossistes, détaillants, restaurants, pharmacies, écoles, services de santé, télécoms, tourisme et services professionnels locaux.
À ce stade, les salaires et les revenus liés aux achats et aux approvisionnements se sont diffusés au-delà du corridor pétrolier. Les travailleurs du pétrole, les sous-traitants, les employés du bâtiment et les fournisseurs du secteur public dépensent davantage en alimentation, habillement, appareils ménagers, transport, éducation, santé et loisirs.
Le commerce devient plus formel parce que la facturation simplifiée et les procédures numériques du SENIAT réduisent le coût relatif d’une activité formelle ; l’outil de facturation mobile annoncé est particulièrement pertinent pour les petits commerçants.
Les banques élargissent le crédit, passant du financement des entreprises et du commerce aux prêts hypothécaires, prêts auto, cartes de crédit et besoin en fonds de roulement des PME — mais seulement si l’inflation et le comportement de paiement restent maîtrisés.
La pyramide de champagne a désormais plusieurs niveaux : les revenus pétroliers de l’État sont devenus salaires, paiements aux fournisseurs, recettes fiscales, dépôts bancaires et ventes au détail.
Signal visible : hausse de la fréquentation dans les zones commerciales, augmentation des importations de biens de consommation, demande plus forte de logements locatifs et croissance de l’emploi dans les services plutôt que seulement dans les métiers techniques liés au pétrole.
Phase 4 — juillet à octobre 2028 : reprise au niveau des ménages
Qui en bénéficie en dernier : les ménages ordinaires, surtout ceux liés directement ou indirectement à l’emploi formel.
Fin 2028, l’effet atteint les gens à travers davantage d’emplois, des revenus réels plus élevés, un meilleur accès aux dollars ou à la banque formelle, des services publics améliorés et une plus grande disponibilité des biens.
L’amélioration sera inégale. Les États producteurs de pétrole, les grandes villes, les corridors logistiques et les PME formelles devraient en ressentir les effets en premier ; les zones rurales et les travailleurs informels resteront à la traîne, à moins que les transferts publics, l’agriculture et les infrastructures locales ne s’améliorent eux aussi.
La réforme du travail et des retraites déterminera à quel point la phase finale sera inclusive. Une réforme qui augmente les salaires formels sans faire exploser les coûts du travail pourrait élargir la consommation ; une réforme qui accroît fortement les coûts non salariaux pourrait freiner l’embauche et renvoyer l’activité vers l’informalité.
Le test le plus important est de savoir si l’État utilise les recettes pétrolières supplémentaires pour réduire les goulots d’étranglement — électricité, ports, routes, eau, santé et éducation — plutôt que de se contenter d’accroître les dépenses courantes.
Signal visible : plus d’emplois formels, hausse des ventes au détail hors des zones pétrolières, plus forte pénétration bancaire, meilleure disponibilité des biens importés et reprise graduelle des salaires réels.
Ce que le SENIAT et la réforme du travail peuvent changer
Le SENIAT peut accélérer la cascade s’il poursuit la réduction des formalités, la numérisation des douanes et de la facturation, et s’il rend la conformité abordable pour les PME. Les mesures de 2026 — suppression de l’homologation des logiciels, simplification du RIF, réduction des documents physiques et projet de facturation électronique mobile — vont dans ce sens.
La réforme du travail peut soit amplifier soit freiner les dernières étapes. Le cadre actuel du Venezuela est très protecteur, avec des règles de sécurité de l’emploi jusqu’en décembre 2026 et d’importantes contributions patronales ; les réformes annoncées portent sur le temps de travail, les congés, les retraites et le financement de la sécurité sociale. Un résultat équilibré formaliserait davantage d’emplois, rendrait l’embauche prévisible et financerait les retraites sans rendre les coûts du travail des PME prohibitifs.
En bref : d’octobre 2026 à la fin de 2027, on devrait voir une reprise industrielle et fiscale ; 2028 devrait être l’année où cela devient visible dans le commerce, le crédit, les services et le bien-être des ménages. Le processus est réel, mais sa vitesse dépend moins de la forme de la pyramide de champagne que de savoir si chaque « verre » reçoit effectivement le flux : contrats payés à temps, électricité disponible, banques qui prêtent, fiscalité prévisible et règles du travail favorables à l’investissement.