

Главная тенденция: рынок сохраняет устойчивость, но противоречия между инфляцией, стоимостью капитала и корпоративными оценками усиливаются.
Неделя завершилась умеренной коррекцией акций: S&P 500 −0,5%, Nasdaq −0,7%, Russell 2000 +2%. Доходность UST 10Y стабилизировалась около 5%.
Brent вырос на 6%, до $117 золото потеряло 3,9%, серебро 5,4%.
ФРС Вероятность повышения 28.10 упала до 7.2%, декабрьского около 78%.
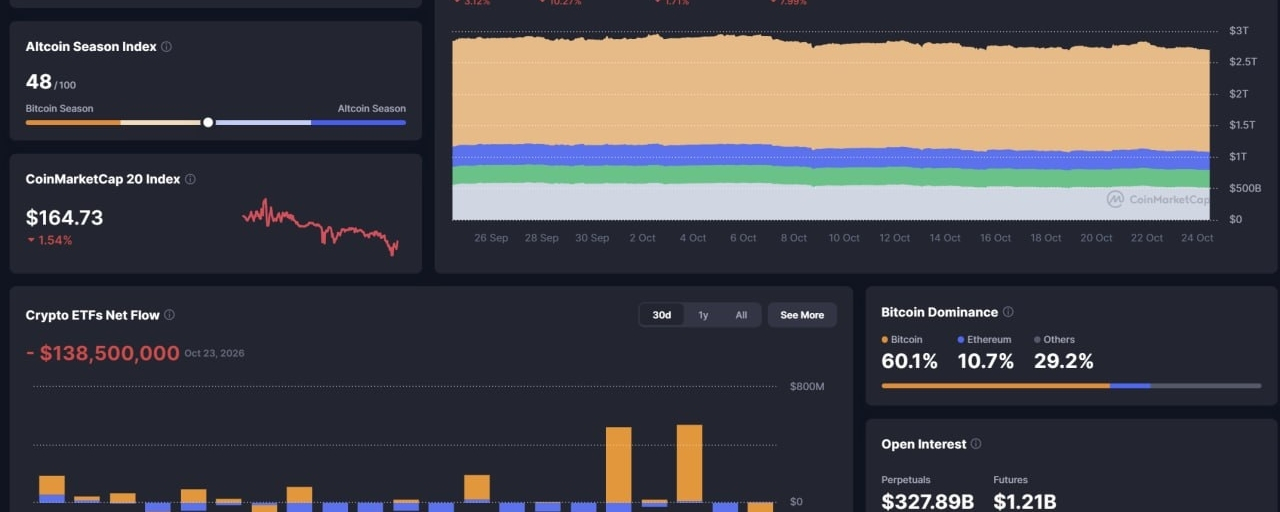
Крипта держится лучше на горизонте недель, но в дни шока падает вместе с техом.
Потоки капитала
за неделю до 21 октября глобальные фонды акций получили $28,2 млрд, американские +$5,1 млрд. В технологические фонды поступило $5 млрд после оттока $4,8 млрд неделей ранее. денежные фонды привлекли $15,9 млрд, а американские фонды долгосрочных гособлигаций потеряли $3,3 млрд, хотя сами Treasuries подорожали
за две недели фонды нарастили чистую длинную позицию по Brent на 20%, но она всё ещё сильно ниже весеннего пика. В WTI фонды продолжают выходить.
Это выборочное перераспределение капитала при сохранении значительных резервов ликвидности.
С начала октября хедж-фонды :
Fundamental long/short: −3,8%.
Технологические : −10%.
Азиатские : около −9%
Основная причина - высокая концентрация инвестиций в AI, сокращение плеча и резкие изменения корреляций
несмотря на падение цены золота, глобальные фонды драгоценных металлов получили $1,29 млрд. Долгосрочный инвестиционный спрос сохраняется, спекулятивные позиции сокращаются.
Нефть: главный макро риск
Дальнейший рост способен вновь усилить давление на облигации, акции и драгоценные металлы. При отсутствии новых перебоев поставок - коррекция геополитической премии. Это один из ключевых потенциальных драйверов восстановления рынков.
До промежуточных выборов 3 ноября у администрации США сохраняется сильный стимул сдерживать цены на топливо. Но инструменты ограничены: высвобождение резервов, изменение торговых ограничений, дополнительные поставки и дипломатия способны смягчать дефицит, однако не устраняют риски морских перевозок.
За неделю BTC-ETF получили около $301 млн
ETH-ETF потеряли $221 млн
Сценарии до 30 октября
Базовый, 45%
Нефть $111–120, Treasuries стабилизируются.
Рынок акций продолжает консолидацию
BTC $78–84K
Золото 3950-4120, формирует дно
Серебро $52-58
Негативный, 30%
Новая эскалация поднимает Brent выше $120
Инфляционные ожидания усиливаются, фонды продолжают сокращение плеча. BTC рискует потерять 78K
S&P 7300-7450, Nasdaq -4-6%
Золото $3860-3950 на новой ликвидации
Позитивный, 25%.
BRENT возвращается к $102–110, инфляционные ожидания ослабевают, отчётность технологических гигантов поддерживает рынок. S&P выше 7800
Nasdaq восстанавливается, BTC получает возможность пробоя $84–85K, металлы переходят к техническому отскоку
Вывод
Рынок пока не демонстрирует капитуляции. Деньги продолжают поступать в акции, но хедж-фонды сокращают риски, а инвесторы становятся более избирательными.
Стабилизация американских облигаций подтверждает, что пик стресса в этом сегменте, вероятно, уже пройден. Однако нефть создаёт новый инфляционный риск, который может ограничить восстановление.
До конца месяца рационально сохранять ликвидность и избегать чрезмерной концентрации в коррелированных активах.
Главные события: заседание ФРС 28 октября, US PCE 29 октября, отчётность крупнейших технологических компаний и месячная экспирация 30 октября.