美联储下周开会,成长股先等答案还是先看预期?
下周美联储开会,不等于市场已经知道利率结果。对成长股来说,真正需要拆开的,是折现率变化和企业盈利预期这两条线;把“降息”直接翻译成“股票必涨”,中间少了关键条件。
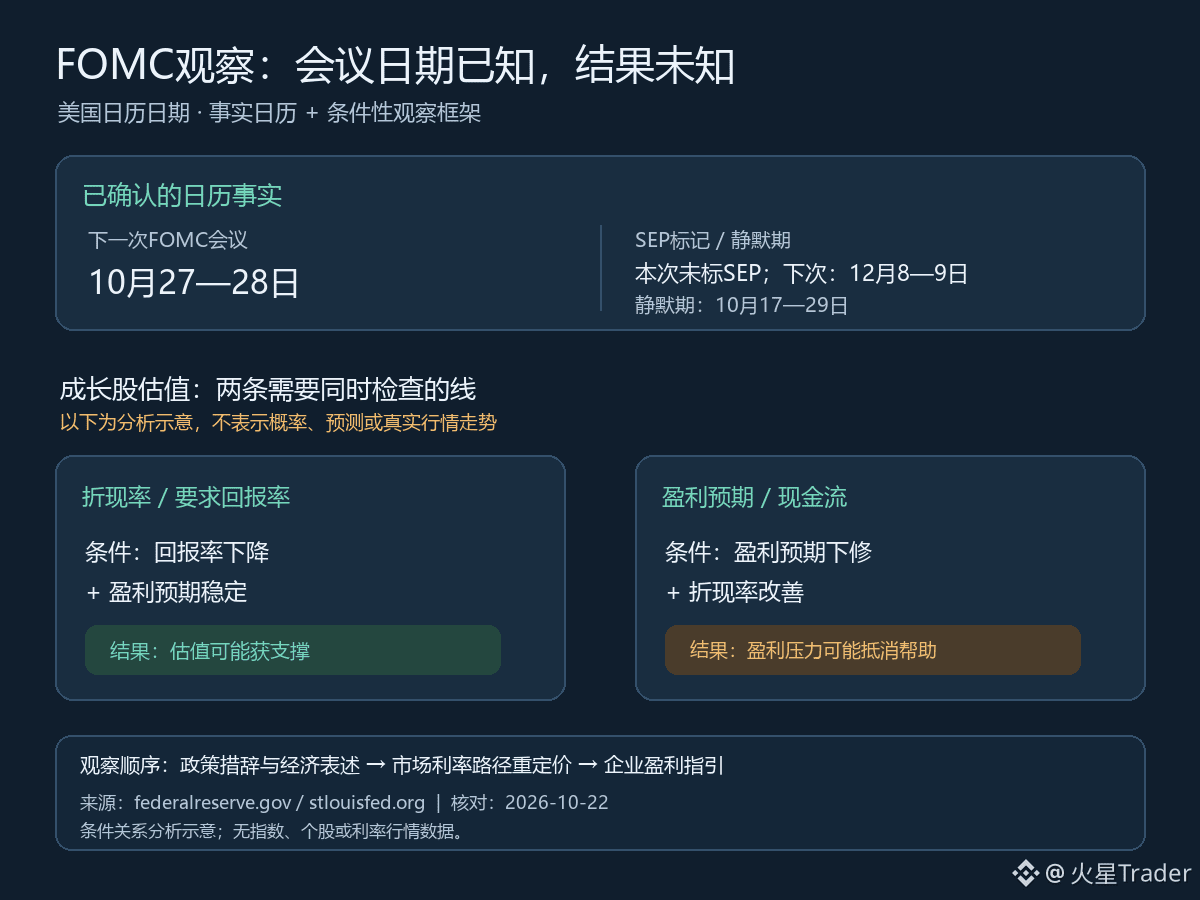
日历上可以确认的是:美联储下一次联邦公开市场委员会(FOMC)会议安排在美国日历的10月27日至28日。联储公布的日程没有在这次会议旁标注经济预测摘要(SEP);日程中下一次标注SEP的是12月8日至9日。另一个可核实的时间边界是,联储官员的沟通静默期从10月17日持续到10月29日。以上只是会议与沟通日历,不包含利率决定或市场定价结论。
成长股的估值对远期现金流更敏感。若市场要求的回报率下降,而企业未来盈利预期保持稳定,估值可能得到支撑;但若利率变化伴随盈利预期下修,现金流端的压力可能抵消折现率带来的帮助。反过来,即使利率没有按投资者想象的方向变化,只要盈利预期更强,个股也可能走出不同表现。这是条件分析,不是对会议结果或股价方向的预测。
还要注意,政策利率与股票估值使用的折现率并不是一回事。长期国债收益率、风险溢价和投资者对增长持续性的判断,都可能改变市场要求的回报率。即使政策动作符合预期,若此前股价已经计入更多宽松,实际反应也可能与字面上的利好相反。这里讨论的是预期差的机制,没有采用未经核验的当前降息概率。
因此,会议当天我会把政策措辞、对经济与通胀的表述,以及会后市场对利率路径的重新定价分开观察,再和大型成长公司的盈利指引对照。单看指数的一根即时波动,无法证明折现率逻辑已经主导行情;单看“降息”两个字,也无法替代盈利验证。
接下来先看10月27日至28日会议沟通,再看公司财报和指引能否维持盈利预期。只有利率路径与现金流预期的变化方向都更清楚,成长股估值反应才更容易解释。图示中的两条路径是观察框架,不代表概率或行情预测。
资料:美联储FOMC会议日历、圣路易斯联储官员沟通静默期日历;均于2026-10-23再次核对。会议日期按美国日历列示,避免时区换算歧义。估值与市场反应部分为条件性分析,不含利率预测、当前行情或概率判断。
来源:
https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
https://www.stlouisfed.org/about-us/resources/blackout-periods