

Pendant la journée, les actions de Chine continentale et de Hong Kong, ainsi que les valeurs technologiques japonaises et sud-coréennes, ont toutes été sous pression. Le soir, l’Europe et les États-Unis ont pris le relais. En ce 22 octobre, presque tous les actifs risqués mondiaux étaient reliés par une même logique : l’argent quittait les secteurs où l’on « croit en l’avenir » pour se diriger vers ceux qui peuvent « générer des liquidités dès maintenant ».
Première mauvaise nouvelle : les valeurs technologiques saignent plus durement que les indices
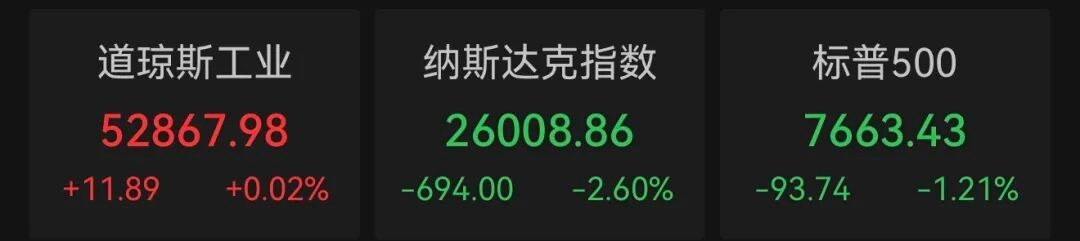
Le Nasdaq a chuté de 2,60 % et l’indice des semi-conducteurs de Philadelphie de 6,72 %. Nvidia a perdu 4,40 % et Meta, 6,98 %. Les baisses sont encore plus marquées parmi les autres valeurs : Lam Research a dégringolé de plus de 11 %, KLA de plus de 9 %, et SanDisk, SK Hynix, Intel et AMD de plus de 8 %. Micron et Western Digital ont cédé plus de 6 %.
Meta est au cœur de cette vague de ventes. Son flux de trésorerie opérationnel de 32,79 milliards de dollars au troisième trimestre n’a rien de mauvais en soi, mais les dépenses d’investissement, principal des contrats de location-financement compris, ont atteint 34,91 milliards de dollars sur la même période. Le flux de trésorerie disponible est ainsi passé en territoire négatif, à -2,12 milliards de dollars, alors qu’il était positif à hauteur de 10,625 milliards un an plus tôt. Parallèlement, les CDS à cinq ans de Meta ont atteint un sommet historique de 119,3 points de base. Le marché obligataire a lancé l’alerte avant le marché actions. Le marché ne dit pas que Meta fera défaut demain ; il dit que si les investissements dans les infrastructures d’IA continuent de croître à ce rythme, l’équilibre entre les flux de trésorerie et la dette au cours des prochaines années devra être réévalué.
Lors d’une interview accordée à CNBC ce jour-là, Jensen Huang a prononcé une phrase largement relayée : la demande des nouveaux fournisseurs de services cloud est « très forte », mais les capitaux de financement se font rares. Des traders de Wells Fargo ont interprété cette déclaration comme ayant éveillé des inquiétudes quant au risque de crédit des nouvelles entreprises du cloud. La réalité de la demande et la capacité de paiement des acheteurs sont deux questions différentes. Les commandes de puces peuvent être très dynamiques, mais si la partie qui signe les chèques fait face à un financement plus coûteux et plus difficile à obtenir, le rythme auquel les commandes se concrétisent changera.
Deuxième mauvaise nouvelle : la poudrière du Moyen-Orient fait à nouveau évoluer les prix du pétrole
D’après un article du New York Times cité par l’agence Xinhua, les forces armées américaines et israéliennes ont élaboré un plan en vue de mener contre l’Iran une frappe « brève et intense » après la fin des élections de mi-mandat américaines en novembre. Les infrastructures énergétiques, les installations nucléaires ainsi que les arsenaux de missiles et de drones pourraient être visés. On ignore encore si Trump donnera son accord. L’Iran a réagi en affirmant que sa riposte serait « plus violente et plus imprévisible ».
Au même moment, les Houthis du Yémen ont lancé plusieurs attaques de missiles et de drones contre l’Arabie saoudite en 48 heures. Les employés du siège de Saudi Aramco à Dhahran ont reçu l’ordre d’évacuer. Le Brent a clôturé à 113,17 dollars le baril, en hausse de 4 % sur la journée et à son plus haut niveau depuis mai. Le WTI a terminé à 99,47 dollars.
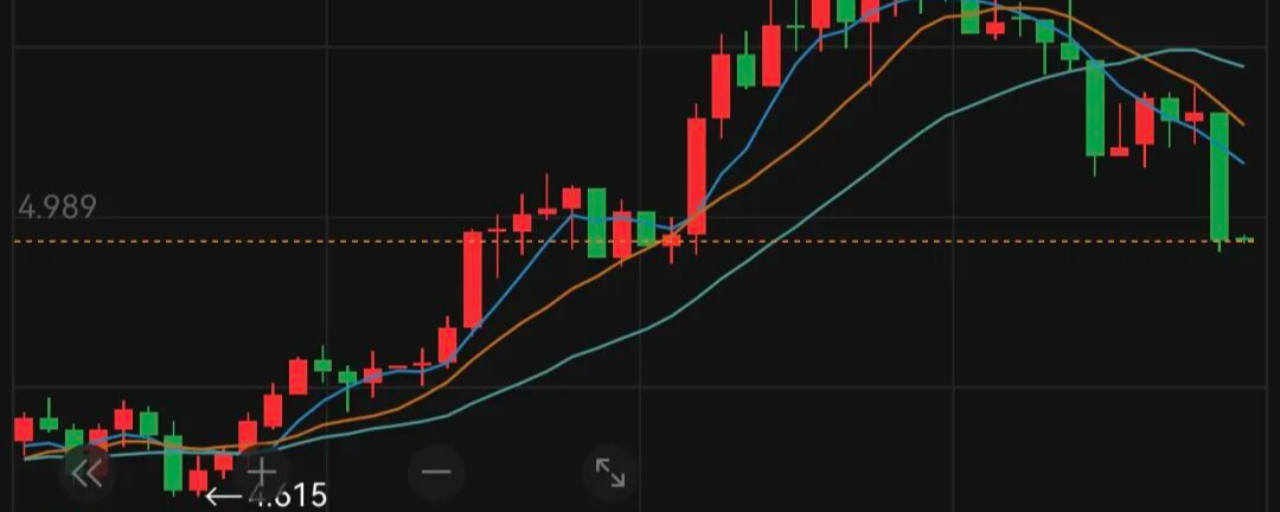
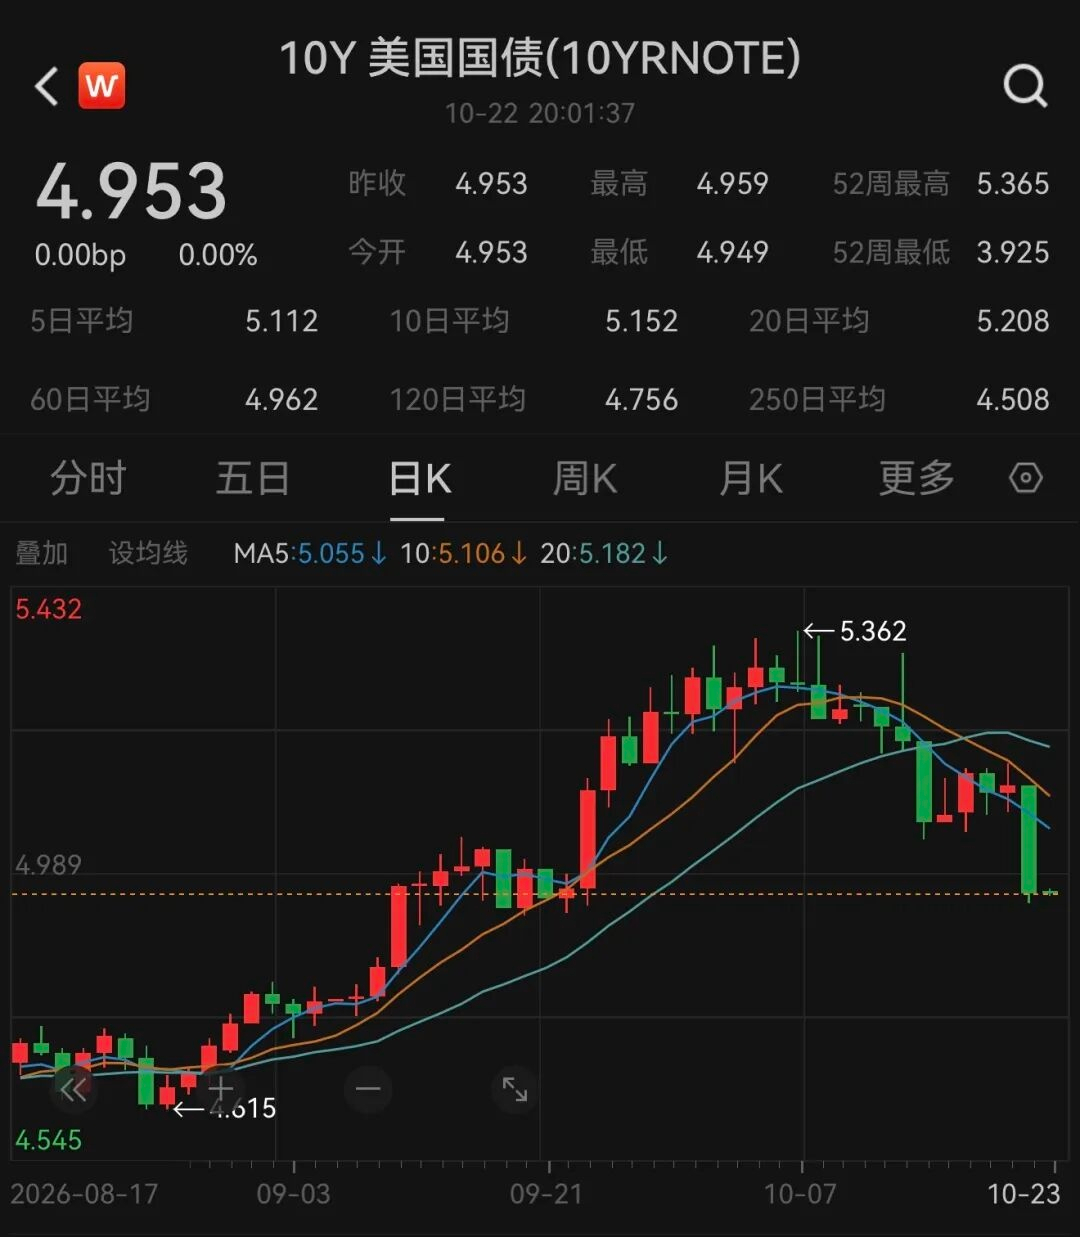
Il n’y a pas de lien de causalité direct entre le prix du pétrole et les valeurs technologiques, mais une chaîne de transmission claire existe : hausse de la prime de risque énergétique → baisse difficile des anticipations d’inflation → renforcement du statut de « valeur refuge » des taux à long terme, tandis que les valorisations des valeurs de croissance à longue duration sont comprimées. Le même jour, le rendement des bons du Trésor américain à 10 ans est passé sous les 5 %, et celui à 2 ans a chuté de plus de 16 points de base, les capitaux en quête de sécurité se ruant sur les obligations d’État. Actions en baisse, obligations en hausse, pétrole en hausse : ces trois prix racontent la même histoire. Le marché intègre à la fois des chocs d’offre et un resserrement des conditions de financement.
Troisième mauvaise nouvelle : Apple progresse, et la raison tient précisément au fait qu’elle « n’a pas beaucoup investi dans l’IA »
Presque toutes les grandes valeurs technologiques ont clôturé en baisse, tandis qu’Apple a gagné 1,23 % à 348,22 dollars. Le titre de Barron’s était sans détour : le moteur de flux de trésorerie d’Apple en fait une valeur de couverture contre l’IA appréciée des investisseurs. Depuis le début de 2026, Apple a progressé d’environ 28 % et figure parmi les principaux contributeurs à la hausse du S&P 500, précisément parce que l’entreprise n’a pratiquement pas engagé de dépenses d’investissement massives dans les infrastructures d’IA.
Ce n’est pas qu’« Apple a gagné la bataille de l’IA » : le marché a opéré une distinction impitoyable au sein du secteur technologique, entre les opérateurs d’IA qui brûlent des liquidités et les vaches à lait qui n’en brûlent pas et dont les flux de trésorerie sont prévisibles. Meta, Nvidia, AMD et Micron se trouvent dans le premier camp ; Apple, Coca-Cola, Procter & Gamble, Pfizer et Eli Lilly dans le second. Les actions A chinoises ont presque reflété le mouvement en miroir : l’indice ChiNext a chuté de plus de 4 %, les secteurs CPO, PCB et des semi-conducteurs figurant parmi les plus fortes baisses. Seuls les télécommunications, les banques et le pétrole ont terminé dans le vert sur les deux places boursières.
Les marchés chinois et américains ont rarement été aussi coordonnés : les capitaux se retirent des valeurs technologiques de croissance pour se réfugier dans les banques, le pétrole, les télécommunications, les obligations d’État et les secteurs défensifs de la consommation. Ce n’est pas une histoire propre à un pays : les capitaux du monde entier font le même choix au même moment.
Le fil conducteur discret : la vulnérabilité de PHP n’est pas un détail, mais le premier exemple à grande échelle d’une « attaque accélérée par l’IA »
La vulnérabilité de PHP mentionnée par l’utilisateur porte les numéros CVE-2026-109618 et CVE-2026-109619. Toutes deux ont obtenu un score CVSS v4.0 de 9,2 et relèvent de l’exécution de code à distance : un attaquant peut potentiellement faire exécuter du code malveillant par un serveur sans avoir besoin d’un compte ni du mot de passe d’un administrateur.
Le correctif a été publié le 21 octobre, mais les détails de la vulnérabilité avaient fuité avant sa divulgation officielle. Le directeur technique de Cloudflare a indiqué que les tentatives d’attaque avaient atteint plusieurs dizaines de milliers dans les 45 minutes suivant leur publication, puis plusieurs centaines de milliers en deux heures, avant de se chiffrer en millions. Au Royaume-Uni, 32 services publics en ligne ont cessé de fonctionner ; aux Pays-Bas, le système d’identité numérique DigiD a été temporairement mis hors service ; au Japon, le ministère des Finances, l’administration fiscale nationale, Nomura Securities, Mitsubishi UFJ, All Nippon Airways et JR East ont tous pris des mesures d’urgence. Selon les données d’UptimeRobot, le 21 octobre, les alertes de panne de la plateforme sont passées d’environ 3 300 par minute en temps normal à quelque 37 000. Le nombre d’alertes provenant des points de surveillance européens a même atteint, à un moment donné, environ 20 fois son niveau habituel.
Si cette vulnérabilité mérite de figurer dans la liste des « mauvaises nouvelles », ce n’est pas parce qu’elle a fait plonger les marchés ce jour-là — ce n’est pas le cas. C’est parce qu’elle a révélé une fragilité structurelle : une faille de gestion de la mémoire présente depuis des années voit, à l’ère de la détection et de l’exploitation des vulnérabilités assistées par l’IA, le délai entre sa divulgation et son utilisation massive comme arme se réduire à quelques heures. Les infrastructures de base d’Internet sont désormais analysées, sondées et exploitées à une vitesse bien supérieure à celle d’autrefois. La première réaction des gouvernements, des banques et des entreprises consiste à interrompre volontairement leurs systèmes : le risque de continuer à fonctionner pourrait être supérieur au coût de l’arrêt.
Cela a curieusement fait écho au sentiment du marché ce jour-là : lorsque l’« incertitude » vient à la fois de la géopolitique, du financement et du code sous-jacent, les capitaux ne cherchent pas à distinguer les risques ; ils quittent d’abord les endroits où il faut les distinguer.
Alors, qu’est-ce qui se passe de si important sur la planète ?
Il n’y a pas d’événement unique majeur. C’est plutôt comme si plusieurs forces s’étaient télescopées au cours de la même semaine :
L’horloge militaire tourne au Moyen-Orient, et le pétrole traduit le risque géopolitique en pressions inflationnistes et sur les taux d’intérêt. Le marché obligataire passe au crible, ligne par ligne, la facture des dépenses d’investissement dans l’IA ; les CDS de Meta et son flux de trésorerie disponible négatif rendent impossible d’ignorer le décalage entre « investissement » et « rendement ». La fragilité des infrastructures de base se concrétise en quelques heures, faisant du « risque technologique » autre chose qu’une notion abstraite.
Ces trois événements ne sont pas directement liés par un lien de causalité, mais ils modifient tous le budget de risque des investisseurs. Si les coûts de financement risquent d’augmenter, si l’approvisionnement énergétique risque d’être interrompu et si même du code de base utilisé depuis plus de dix ans peut devenir une surface d’attaque du jour au lendemain, le choix des hedge funds est mécanique : réduire la duration, raccourcir le délai d’attente des rendements et déplacer les positions vers des actifs capables de générer des liquidités dès maintenant, dont les flux de trésorerie ne dépendent pas d’un récit de financement externe.
Apple, Coca-Cola, les banques, le pétrole, les obligations d’État : la hausse généralisée de ces actifs « à l’ancienne » ne s’explique pas par un soudain regain de séduction. Dans un contexte où plusieurs incertitudes s’accumulent, le fait de pouvoir détenir un actif sans avoir à croire en trop de choses est devenu une qualité rare.
Pour les valeurs technologiques, le problème n’est pas que la demande ait disparu. Jensen Huang affirme que la demande de puissance de calcul reste extrêmement forte, et c’est probablement vrai. Mais ce que le marché a négocié ce jour-là, ce n’est pas « y a-t-il des acheteurs pour les puces ? », mais « d’où vient l’argent de ceux qui veulent des puces, et combien de temps leur faudra-t-il pour le récupérer ? ». Dès lors que le marché obligataire et le marché actions commencent à poser cette question en même temps, la volatilité des valeurs technologiques ne s’arrêtera pas grâce à de bons résultats financiers.
Ce qu’il faut vraiment surveiller, ce n’est pas la baisse du Nasdaq un jour donné, mais l’évolution des prochains trimestres : Meta parviendra-t-elle à stabiliser son flux de trésorerie disponible alors que ses dépenses d’investissement continuent d’augmenter ? Les spreads de crédit se resserreront-ils ou continueront-ils de s’écarter ? Si le pétrole reste au-dessus de 110 dollars, les achats de valeurs refuges pourront-ils encore contenir les anticipations d’inflation sur la partie longue de la courbe des taux ? Ces trois facteurs pèseront davantage sur la direction du prochain mouvement de marché que n’importe quelle rumeur de liquidation forcée.
$BTC $ETH $BNB