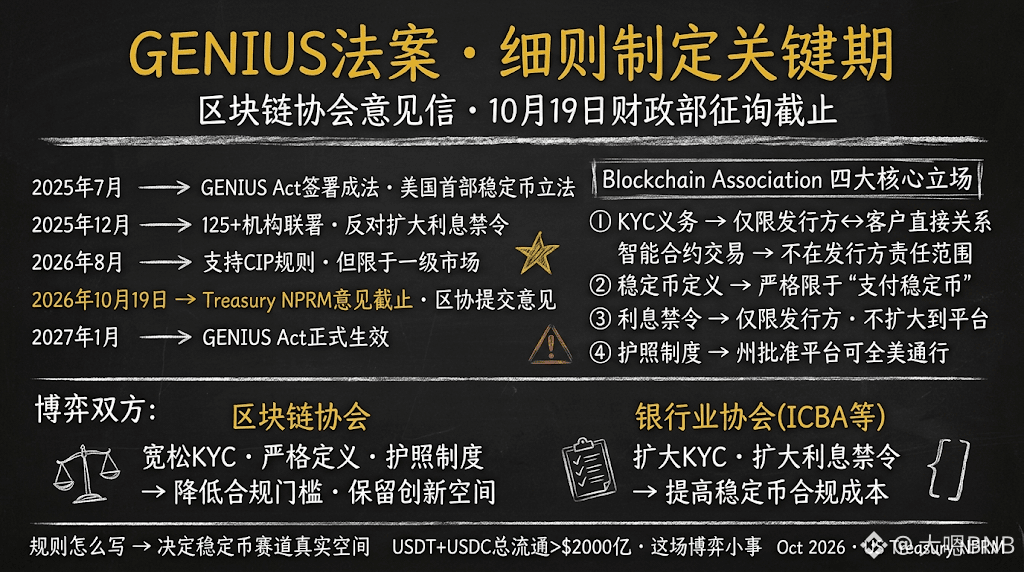

GENIUS Act在财政部层面的意见征询截止。
这个日期值得标记一下,因为美国历史上第一部稳定币专项立法正在进入最关键的细则制定阶段。
区块链协会在这轮规则制定里的核心立场有几条值得说清楚:
第一,KYC义务不能无限延伸。
GENIUS Act要求稳定币发行方建立客户身份识别程序(CIP)。区块链协会的意见:这个义务只应该适用于发行方和客户之间的一级市场直接关系,不能向下游的二级市场交易、智能合约交互延伸。
逻辑是:区块链上的交易是通过智能合约自动执行的,发行方根本没有参与其中——要求他们对自己没有参与的每一笔链上交易负KYC责任,在技术上不可能实现,在法律上也超出了GENIUS Act的授权范围。
第二,稳定币的范围定义要严格。
区协希望财政部把GENIUS Act的监管范围严格限定在"支付稳定币"——而不是让监管机构借助模糊定义把各类代币都划入稳定币框架。
第三,利息/收益禁令不能过度扩张。
GENIUS Act禁止稳定币发行方直接向持有人支付利息——这是为了和货币市场基金区分。但银行业一直在推动把这个禁令扩大到平台层面的奖励/收益项目。区协旗帜鲜明反对:法律只禁了发行方,没禁平台。
第四,推进"护照制度"。
州级批准的平台能否全美运营,目前是灰色地带。区协呼吁建立联邦护照机制,避免各州用自己的许可要求把稳定币市场切割成碎片。
从2025年7月GENIUS Act签署到现在,博弈从立法层面进入了细则层面。规则怎么写,决定稳定币赛道的真实空间有多大。
$USDC
#美国区块链协会提交genius法案意见