
IKOL Insight #005 · Le contrat Circle–Coinbase, les récompenses en USDC et l’interdiction des intérêts prévue par la loi GENIUS
【En 30 secondes】
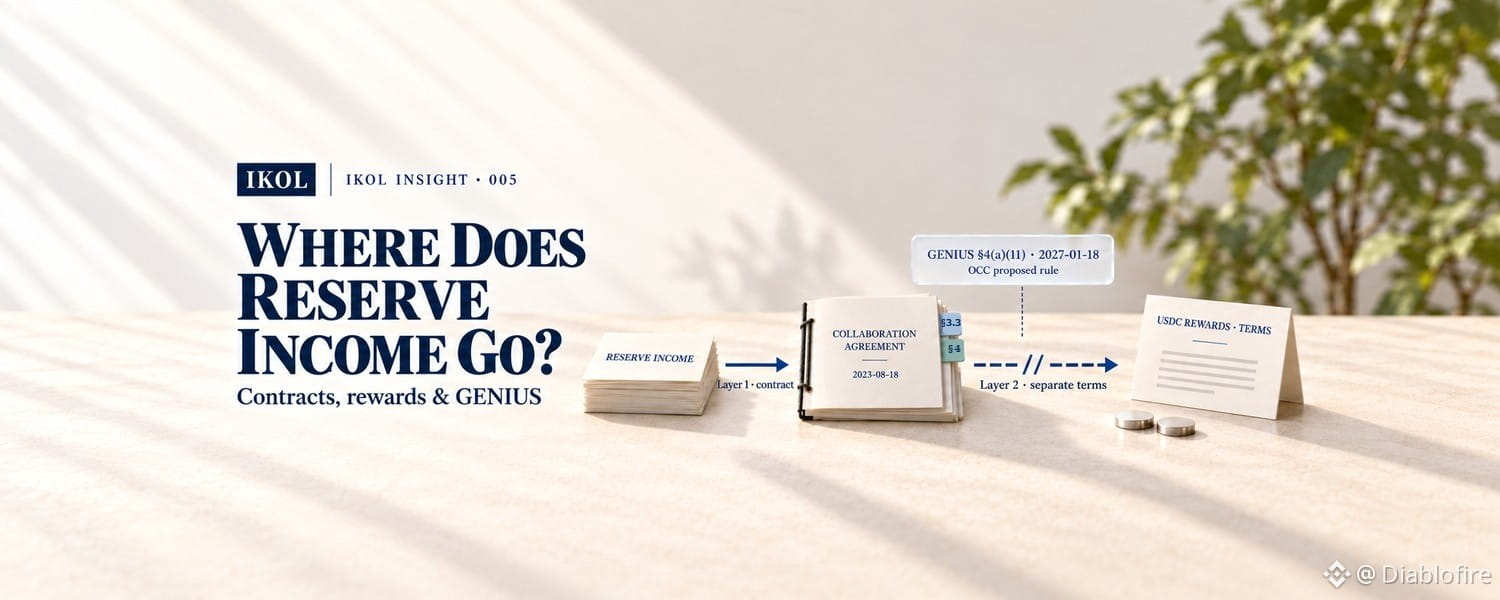
Les revenus tirés des réserves qui garantissent l’USDC sont d’abord répartis entre Circle et Coinbase en vertu d’un contrat de 2023. Coinbase gère ensuite un programme de récompenses distinct, qu’elle décrit comme financé par Coinbase, qui rémunère les utilisateurs admissibles en fonction de leur solde quotidien d’USDC. Il s’agit de deux niveaux régis par deux ensembles de règles. Les documents publics présentent ces deux niveaux ; ils ne font état d’aucun pourcentage contractuel fixe du premier niveau reversé aux utilisateurs.
La loi GENIUS interdit à un émetteur de stablecoin de verser aux détenteurs des intérêts ou un rendement « uniquement en lien avec la détention, l’utilisation ou la conservation » de la cryptomonnaie. D’après la section 20 et l’état d’avancement de la réglementation que nous avons pu vérifier, nous considérons le 18 janvier 2027 comme la date générale d’entrée en vigueur. Un projet de règle de l’OCC ajouterait une présomption réfutable visant les émetteurs qui versent un rendement par l’intermédiaire de sociétés affiliées ou de certains tiers ; un juriste estime que Coinbase pourrait elle-même être un « détenteur » en sa qualité de dépositaire. Nous n’avons trouvé aucune décision réglementaire publique concernant l’accord Circle–Coinbase et n’en formulons aucune. En août, Circle a déclaré que le contrat avait été « renouvelé selon ses modalités existantes ». Ce contrat prévoit déjà une procédure à suivre si les paiements deviennent illégaux.
Solidité des éléments : moyenne. Les modalités et les montants des deux niveaux proviennent du contrat, des déclarations SEC des deux sociétés et des conditions de récompenses publiées par Coinbase. L’application de la loi dépend de son interprétation, du statut juridique des parties, des accords effectivement conclus et des règles d’application.
—————
Comment lire les étiquettes : [Vérifié] = nous avons consulté un document primaire (déclarations SEC, contrat, loi, documents des autorités de réglementation, transcription de la conférence téléphonique sur les résultats de la société) ; cela ne constitue pas un audit indépendant des sociétés. [Selon des informations publiées] = information provenant des médias ou de sources tierces ; nous n’avons pas obtenu la source primaire. [Prise de position] = propos tenus par une société, un responsable ou un chercheur ; ils reflètent leur affirmation. [Déduction] = notre analyse ; [Calcul de l’auteur] désigne les chiffres que nous avons calculés à partir des déclarations. Les événements sont couverts jusqu’au 17 octobre 2026 ; les pages Web ont été consultées le 18 octobre. La couche de découverte comprend 152 éléments connexes dans les archives d’IKOL, du 5 août au 17 octobre 2026 (114 factuels, 18 opinions, 20 prévisions) ; la couche de recherche ajoute 20 sources, dont 15 documents primaires. Les sources sont répertoriées à la fin.
—————
【1 · Deux niveaux : un paiement contractuel et un programme de récompenses】
▍Niveau 1 : Circle et Coinbase, dans le cadre d’un contrat
[Vérifié] Circle émet l’USDC. Les revenus tirés des actifs de réserve sont déclarés par Circle comme des « revenus de réserve » : 667.7 millions de dollars au T2 2026, contre 634.3 millions un an plus tôt.
[Vérifié] Le 18 août 2023, Circle et Coinbase ont signé un accord de collaboration. Il est accessible au public en tant que pièce 10.1 du rapport annuel 2025 de Circle, avec des chiffres confidentiels caviardés sous la forme [*]. Pour ce qui est des modalités, la section 4 fonctionne comme suit :
1. Base de paiement quotidienne. Intérêts, revenus de dividendes et plus ou moins-values réalisées chaque jour sur les réserves, moins les frais documentés de gestion de portefeuille (tels que les frais de gestion d’actifs et de conservation) facturés par des tiers non affiliés, répartis entre les jours du mois concerné.
2. Ajustements mensuels et rétention de l’émetteur. Les totaux mensuels sont ajustés conformément au §4.1, notamment en fonction du coût des exigences de fonds propres et des déficits ; l’émetteur déduit une « rétention de l’émetteur ». Celle-ci est calculée quotidiennement au moyen de taux marginaux par paliers, en fonction des USDC en circulation. Tous les paliers et taux sont caviardés (§4.3).
3. Montants attribués aux plateformes. Chaque partie reçoit la base de paiement quotidienne multipliée par sa part des USDC détenus sur sa propre plateforme ce jour-là, cumulée sur le mois. Si les montants cumulés des parties dépassent la base nette ajustée, ils sont réduits au prorata (§4.4).
4. Le solde résiduel. Le montant restant (la « base de paiement résiduelle », après les paiements versés à tout participant tiers approuvé de l’écosystème) est réparti, Coinbase ayant droit à cinquante pour cent (§4.5(b)).
[Vérifié] L’accord indique que ses calculs suivent l’annexe 3, qui prévaut en cas de contradiction avec le texte (§4.2(d)). L’annexe 3 n’est pas publique. Les étapes ci-dessus décrivent donc le mécanisme, mais ne permettent pas d’établir une formule dollar pour dollar. Chaque partie déclare elle-même le nombre d’USDC présents sur sa plateforme ; chaque année, en mars et en septembre, Deloitte ou un autre cabinet comptable choisi d’un commun accord remet une lettre présentant les procédures convenues (§4.4(b)).
▍Niveau 2 : Coinbase et ses utilisateurs, dans le cadre d’un programme de récompenses
[Vérifié] Le centre d’aide de Coinbase décrit les récompenses en USDC comme « un programme de fidélité financé par Coinbase ». Les récompenses sont calculées chaque jour en fonction du solde et du taux de récompense, et versées chaque semaine. L’admissibilité et les taux varient selon la région, le type de compte et les conditions en vigueur, et sont soumis à une « expérimentation continue ». Coinbase se réserve le droit de modifier ou d’interrompre le programme, moyennant un préavis aux utilisateurs. (Certains utilisateurs peuvent choisir entre des récompenses en bitcoin et en USDC ; cet article ne traite que des récompenses en USDC.)
[Déduction] Les deux niveaux se présentent ainsi :
「Revenus de réserve → paiement entre les sociétés calculé selon l’accord de collaboration → revenus de Coinbase」
「Revenus de Coinbase et fonds propres → conditions distinctes du programme de récompenses → utilisateurs admissibles」
Nous ne représentons pas la deuxième flèche comme un « reversement » : les documents publics ne font état d’aucune obligation contractuelle pour Coinbase de reverser aux utilisateurs une part déterminée. Il s’agit d’une description de la structure économique et contractuelle, et non d’une conclusion selon laquelle la responsabilité juridique pourrait être séparée de la même façon. Le fait qu’une société affirme que les récompenses sont « financées par Coinbase » ne suffit pas, à lui seul, à déterminer la manière dont une autorité de réglementation les qualifierait.
—————
【2 · Ce que montrent les déclarations et leurs limites】
▍Circle
[Vérifié] Déclaration 10-Q de Circle pour le T2 2026 (montants en millions de dollars ; pourcentages tels que déclarés) :
· Revenus de réserve : T2 2026 667.7 ; T2 2025 634.3 ; S1 2026 1,320.2 ; S1 2025 1,192.2
· Frais de distribution engagés au titre des accords avec Coinbase : T2 2026 324.6 ; T2 2025 332.3 ; S1 2026 655.3 ; S1 2025 635.5
· USDC sur la plateforme de Circle, moyenne pondérée quotidienne : T2 2026 19.5 % ; T2 2025 7.4 % ; S1 2026 18.3 % ; S1 2025 6.6 %
· Moyenne des USDC en circulation (en milliards de dollars) : T2 2026 76.5 ; T2 2025 61.0 ; S1 2026 75.9 ; S1 2025 57.6
· Taux de rendement des réserves : T2 2026 3.5 % ; T2 2025 4.1 % ; S1 2026 3.5 % ; S1 2025 4.2 %
[Vérifié] Le 10-Q explique les deux périodes dans des sens opposés. Au T2, les frais de distribution liés à Coinbase ont diminué de 7.7 millions de dollars en raison d’« une baisse de la part de Coinbase dans le solde moyen total des USDC sur sa plateforme ». Pour le premier semestre, ils ont augmenté de 19.8 millions de dollars « en raison de la hausse des revenus de réserve, partiellement compensée par » cette même baisse de part. Pour l’ensemble de l’exercice 2025, ces frais s’élevaient à 1.4 milliard de dollars, contre 924.5 millions en 2024 (10-K 2025).
Les déclarations indiquent que ces frais ont été engagés. Nous employons ce terme plutôt que « payés » : la constatation d’une charge et le mouvement de trésorerie sont deux choses différentes.
[Calcul de l’auteur] Frais de distribution liés à Coinbase en proportion des revenus de réserve : environ 48.6 % au T2 2026, contre environ 52.4 % un an plus tôt. Il s’agit du rapport entre des chiffres déclarés, et non d’un taux contractuel ; le numérateur et le dénominateur ne sont pas calculés sur la même base. Nous ne l’utilisons pas pour déduire les taux de rétention caviardés.
▍Au-delà de la moyenne trimestrielle : la répartition à la fin de la période a également évolué
[Vérifié] Lors de la conférence téléphonique sur les résultats du 5 août, Circle a indiqué que les USDC sur la plateforme de Coinbase représentaient 30 % à la fin du trimestre, tandis que la propre plateforme de Circle en détenait 12.4 milliards de dollars, soit environ 17 % des USDC en circulation. La direction a déclaré que la migration des USDC d’Hyperliquid s’était accélérée vers la fin du trimestre, avec peu d’effet sur le T2, qu’environ 90 % des USDC d’Hyperliquid se trouvaient sur la plateforme de Coinbase et environ 10 % sur celle de Circle, et a refusé de communiquer les modalités de partage des revenus (transcription, p. 8 et 14).
[Déduction] La « baisse de la part de Coinbase » au T2 concerne la moyenne trimestrielle. À la fin du trimestre, une migration avait déjà modifié la répartition entre plateformes. Ici, « sur la plateforme » désigne une catégorie de comptabilité contractuelle ; cela ne signifie pas que les utilisateurs ont transféré leurs actifs vers des comptes de détail Coinbase, et ces informations ne montrent pas que la migration a été motivée par le programme de récompenses de détail. Un trimestre ne suffit pas pour conclure que les revenus de réserve reviennent à l’émetteur. Le prochain point de données sera fourni par les informations du T3.
▍Coinbase
[Vérifié] Déclaration 10-Q de Coinbase pour le T2 2026, chiffres des tableaux (montants en millions de dollars) :
· Revenus des stablecoins : T2 2026 292.1 ; T2 2025 308.9 ; S1 2026 597.6 ; S1 2025 583.0
· Récompenses en USDC (dans les frais de vente et de marketing) : T2 2026 119.1 ; T2 2025 102.5 ; S1 2026 232.5 ; S1 2025 202.6
[Vérifié] Coinbase fait état, au T2, d’un effet négatif de 55.9 millions de dollars attribuable à la baisse des taux d’intérêt moyens, partiellement compensé par la hausse des soldes d’USDC détenus par les clients dans les produits admissibles. La baisse nette publiée des revenus des stablecoins en glissement annuel s’élevait à environ 16.8 millions de dollars. Coinbase attribue l’augmentation des récompenses à la croissance des soldes d’USDC des clients, « partiellement compensée par une réduction du taux de récompense ».
[Calcul de l’auteur] D’après les chiffres des tableaux, les récompenses en USDC représentent environ 40.8 % des revenus des stablecoins au T2 2026, contre environ 33.2 % un an plus tôt. Il ne s’agit pas d’un taux de reversement ; les documents publics ne font état d’aucun ratio contractuel fixe entre les deux. Remarque : le texte du même document décrit différemment l’augmentation des récompenses par rapport au tableau (voir ci-dessous).
▍Trois questions de mesure non résolues
1. Les chiffres des deux sociétés ne concordent pas. Les frais de distribution de Circle liés à Coinbase (324.6 millions de dollars) ne correspondent pas aux revenus des stablecoins de Coinbase (292.1 millions de dollars). [Vérifié] Le 10-Q de Coinbase indique qu’à partir du T1 2026, les revenus tirés des soldes de stablecoins détenus par des entreprises ont été transférés dans la rubrique « Intérêts et autres revenus des entreprises », et que les périodes antérieures ont été retraitées. Cela suggère une explication, mais ne constitue pas un rapprochement complet. Nous ne considérons pas l’écart comme un bénéfice conservé par l’une ou l’autre société.
2. Le document de Coinbase est incohérent en interne. Le tableau des charges indique une hausse des récompenses en USDC de 16.6 millions de dollars au T2 et de 30.0 millions au premier semestre ; le texte indique 45.4 millions et 103.7 millions. Nous utilisons les chiffres du tableau. Tant que la société n’aura pas corrigé ou rapproché ces données, l’écart restera inexpliqué.
3. Il n’existe pas de taux de récompense unique. Nous ne déclarons pas de taux annuel que « Coinbase verse aux utilisateurs ».
—————
【3 · Ce que dit la loi et ce que les autorités de réglementation ont proposé】
▍La loi GENIUS : une règle applicable aux émetteurs
[Vérifié] Section 4(a)(11) de la loi GENIUS (Pub. L. 119-27, promulguée le 18 juillet 2025) : « Aucun émetteur autorisé de stablecoin de paiement ni aucun émetteur étranger de stablecoin de paiement ne versera au détenteur d’un stablecoin de paiement des intérêts ou un rendement, sous quelque forme que ce soit (en espèces, en jetons ou sous toute autre forme de contrepartie), uniquement en lien avec la détention, l’utilisation ou la conservation de ce stablecoin de paiement. »
La disposition comporte deux limites : l’obligation incombe aux émetteurs et vise les paiements effectués uniquement en lien avec la détention, l’utilisation ou la conservation. La section ne mentionne pas les plateformes d’échange. Cela ne signifie pas que toutes les récompenses versées par des tiers sont exemptées.
[Vérifié] La section 20 fixe la date d’entrée en vigueur à la première des deux dates suivantes : 18 mois après la promulgation (18 janvier 2027) ou 120 jours après la publication de toute réglementation définitive mettant en œuvre la loi par les principaux organismes fédéraux de réglementation des stablecoins de paiement.
[Déduction] En remontant 120 jours à partir du 18 janvier 2027, on arrive au 20 septembre 2026. Le 18 octobre, nous avons consulté les documents publics de l’OCC, de la Réserve fédérale, de la FDIC et de la NCUA. L’avis de la Réserve fédérale publié au Federal Register le 29 septembre est un projet de règle. La liste des règles définitives publiées par l’OCC en 2026 ne comprend pas de règle définitive globale relative à la loi GENIUS. Les documents pertinents de la FDIC et de la NCUA sont toujours à l’état de projet. Même si l’on tenait compte de la règle définitive provisoire du Trésor sur la certification des États, publiée le 30 septembre, une date située 120 jours après le 30 septembre tomberait après le 18 janvier 2027. Nous n’avons trouvé aucune règle définitive publiée avant le 20 septembre qui aurait pu déclencher une date antérieure ; nous considérons donc le 18 janvier 2027 comme la date générale d’entrée en vigueur. Il s’agit d’une appréciation provisoire fondée sur nos recherches, et non d’un examen exhaustif de chaque règle ; les périodes de transition, les dates d’entrée en vigueur des règles et les dates de mise en conformité peuvent varier selon les dispositions.
[Déclaration] Lors de la conférence téléphonique du 5 août, Jeremy Allaire, PDG de Circle, a déclaré que la loi GENIUS « vient de faire l’objet de sa procédure réglementaire proposée, et nous savons qu’elle entrera en vigueur en janvier 2027 ».
▍Le projet de l’OCC : une présomption réfutable
[Vérifié] Le 25 février 2026, l’OCC a proposé des règles mettant en œuvre la loi GENIUS (publiées au Federal Register le 2 mars ; la période de consultation s’est achevée le 1er mai). Le §15.10(c)(4) proposé reprend l’interdiction des intérêts et ajoute un élément absent de la loi : une présomption réfutable (texte de la règle, p. 315–316 de la version imprimée ; discussion du préambule, p. 38–40). En résumé, sans prétendre à une reformulation exhaustive :
· L’OCC présumerait qu’un émetteur enfreint l’interdiction s’il a conclu un accord prévoyant le versement d’intérêts ou d’un rendement à une société affiliée ou à un tiers lié, et que cette partie a conclu un accord prévoyant le versement d’intérêts ou d’un rendement aux détenteurs du stablecoin de l’émetteur uniquement en lien avec sa détention, son utilisation ou sa conservation ;
· Un « tiers lié » comprend une personne qui verse des intérêts ou un rendement aux détenteurs de stablecoins à titre de service, ainsi qu’une personne pour le compte de laquelle ou sous la marque de laquelle l’émetteur émet un stablecoin (avec des conditions correspondantes pour les accords en marque blanche) ;
· Un émetteur peut réfuter la présomption au moyen d’observations écrites, que l’OCC évalue ;
· Les accords qui ne relèvent pas de la présomption peuvent tout de même être examinés au cas par cas.
Une présomption ne constitue pas une conclusion de violation. Son application à un accord précis nécessiterait de répondre à au moins quatre questions : l’émetteur relève-t-il de la compétence de l’OCC ? Coinbase est-elle une société affiliée ou un tiers lié ? Les paiements prévus par le contrat constituent-ils des « intérêts ou un rendement » ? Les récompenses sont-elles versées uniquement en lien avec la détention, l’utilisation ou la conservation ? Nous ne répondons à aucune de ces questions.
[Vérifié] Un communiqué de l’OCC rapporte que le contrôleur Jonathan Gould a déclaré le 19 août : « Nous publierons une règle définitive d’ici novembre. » Il s’agissait d’un calendrier annoncé, et non d’une échéance légale.
[Selon des informations publiées] Selon la journaliste Eleanor Terrett, Gould a déclaré le 15 octobre que la règle définitive paraîtrait très prochainement, avant la fin octobre. Nous n’avons pas obtenu ses propos. Au 18 octobre 2026, nos recherches n’avaient révélé aucune règle définitive de l’OCC ; le texte final pourrait différer du projet.
▍Un débat distinct : Coinbase est-elle elle-même un « détenteur » ?
[Prise de position] Lee Reiners, professeur associé à l’Université Duke, a soutenu en décembre 2025 que la question se pose dès le niveau 1. Le contrat d’utilisation de Coinbase indique que les actifs conservés en dépôt sont « détenus par Coinbase à votre bénéfice » ; il estime que Coinbase pourrait elle-même être considérée comme le « détenteur » des USDC conservés en dépôt au sens de la loi. Si tel était le cas, les paiements de Circle à Coinbase seraient directement visés par l’interdiction, que Coinbase reverse ou non une partie de ces sommes aux utilisateurs. Il a conclu que Circle « enfreint probablement la section 4(a)(11) ».
[Prise de position] Coinbase affirme que les récompenses en USDC sont un programme de fidélité qu’elle finance. Cette déclaration concerne le niveau 2 ; elle ne répond pas à l’argument de Reiners sur la notion de détenteur, qui concerne le niveau 1.
[Prise de position] Un document d’analyse du Congressional Research Service (IN12553, version du 20 août 2026, consulté dans une archive tierce) indique qu’il n’existe « aucune restriction à l’encontre des plateformes d’échange qui versent des intérêts à leurs clients » et relève que le terme « détenteur » n’est pas défini. Il s’agit de l’interprétation d’un organisme de recherche, et non d’une garantie juridique contraignante.
Nous ne tirons aucune conclusion sur l’interprétation à donner au terme « détenteur ».
—————
【4 · Le « et si… » déjà prévu dans le contrat】
[Vérifié] La durée initiale est de trois ans à compter du 18 août 2023 (§3.1). Le contrat définit une « date de détermination » comme étant 90 jours avant la fin de la durée en cours ; les parties doivent discuter de modifications de bonne foi pendant les trois mois précédant cette date. Si elles ne parviennent pas à un accord et remplissent toutes deux les « critères seuils » définis, l’accord est automatiquement renouvelé pour trois ans (§3.2(a)).
[Vérifié] Lors de la conférence téléphonique du 5 août 2026, Allaire a déclaré que l’accord avec Coinbase « avait été renouvelé selon ses modalités existantes » (transcription, p. 3).
[Déduction] Selon le mécanisme de renouvellement de trois ans, la nouvelle période court jusqu’en août 2029. [Selon des informations publiées] Plusieurs médias ont évoqué une prolongation « jusqu’en 2029 », mais cette année ne figure pas dans les propos tenus lors de la conférence téléphonique. Le renouvellement ne signifie ni que les autorités de réglementation ont approuvé l’accord, ni que les risques juridiques futurs ont été écartés.
[Vérifié] La section 3.3 porte sur les changements législatifs :
1. Si l’émetteur estime de bonne foi qu’en raison d’un changement de loi ou d’une ordonnance intervenu après l’entrée en vigueur de l’accord, la poursuite des paiements prévus à la section 4 constituerait une violation de la loi, il doit envoyer un avis écrit motivé. Si une ordonnance judiciaire interdit les paiements, ou si l’émetteur cesse d’effectuer les paiements prévus à la section 4 autrement que conformément à la section 3.2 et ne les reprend pas dans les 30 jours suivant la demande écrite du revendeur, chacune des parties peut envoyer un avis écrit invoquant la section 3.3 ;
2. Les parties doivent prendre, de bonne foi, des mesures commercialement raisonnables pour modifier l’accord ou restructurer leurs activités afin que l’émetteur puisse se conformer à la loi ;
3. Si, dans un délai de restructuration de trois mois à compter de la remise de l’avis prévu à la section 3.3, elles n’y parviennent pas, si une ordonnance interdit les paiements ou si l’émetteur n’a pas repris les paiements, l’émetteur cède à Coinbase, sur demande écrite de celle-ci, les marques déposées sous licence associées au stablecoin concerné ; les paiements prévus à la section 4 prennent fin pour ce stablecoin et le nouveau contrat de licence joint en annexe 2 (tel qu’il pourra être modifié par écrit par les parties) prend effet pour ces marques, autorisant Circle à continuer de les utiliser ;
4. Si certaines conditions sont remplies par la suite, les marques sont retransférées à l’émetteur et les dispositions relatives aux paiements reprennent effet (§3.3(d)).
Rien de tout cela ne se produit automatiquement à l’entrée en vigueur d’une loi. Le transfert porterait sur des marques déposées précises, et non sur les réserves, les actifs des clients ou l’activité liée à l’USDC. Les droits détaillés relèvent également d’un contrat de licence de propriété intellectuelle distinct, que nous n’avons pas examiné dans son intégralité. Les facteurs de risque de Circle pour 2025 divulguent cet accord et indiquent qu’une cession forcée ou la perte des marques « pourrait avoir un effet défavorable important ».
[Déduction] En 2023, les parties ont prévu une procédure de notification, de restructuration et de transfert de marques pour le cas où les paiements deviendraient illégaux. La loi GENIUS et ses règles d’application sont le type de « changement législatif » susceptible d’activer cette clause. Cela dépendra des règles définitives et des décisions propres aux parties ; les documents publics ne nous permettent pas de déterminer si la clause sera invoquée.
—————
【5 · Pourquoi les banques s’en préoccupent et ce que montrent les recherches】
L’autre volet du débat sur le rendement des stablecoins concerne la crainte des banques de voir les dépôts sortir du système. [Vérifié] Les deux études que nous avons examinées apportent des réponses nuancées :
· Une note FEDS du Conseil de la Réserve fédérale, rédigée par Jessie Jiaxu Wang (17 décembre 2025), présente une analyse de scénarios. Elle indique que les stablecoins « peuvent réduire, recycler ou restructurer les dépôts bancaires, plutôt que de simplement les drainer », selon le lieu où les réserves sont détenues. Le scénario ayant le plus grand effet, dans lequel les émetteurs obtiennent des comptes principaux auprès de la Réserve fédérale qui versent des intérêts sur les réserves, est un cas modélisé, et non une situation qui s’est produite ou doit nécessairement se produire.
· Le document de travail n° 1382 de la BRI, rédigé par Rashad Ahmed et Iñaki Aldasoro (octobre 2026), s’appuie sur des données hebdomadaires américaines de 2019 à 2025 et relève des éléments compatibles avec une substitution partielle entre dépôts bancaires et stablecoins lorsque les taux sur les dépôts varient. Il estime une relation statistique et tient compte de l’endogénéité ; il ne retrace pas les transferts individuels de fonds des banques vers les stablecoins.
[Déduction] Les deux études ne se contredisent pas : l’une indique que l’effet dépend de la structure, l’autre constate une substitution partielle. Aucune des deux études que nous avons examinées ne quantifie les sorties nettes de dépôts provoquées par les récompenses de Coinbase.
—————
【6 · Contre-arguments et inconnues】
Premièrement, les deux niveaux pourraient être plus étroitement liés que nous ne le décrivons. S’il existe des accords non divulgués reliant les paiements prévus au contrat au programme de récompenses, la présentation en « deux niveaux » sous-estime ce lien. Nous pouvons seulement dire que les documents publics ne montrent pas de tels accords.
Deuxièmement, le risque lié à la présomption proposée pourrait ne pas se concrétiser. Si la règle définitive de l’OCC abandonne la présomption, ou si l’entité qui émet les USDC de Circle échappe à la compétence de l’OCC, le risque lié à cette présomption proposée pourrait ne pas se matérialiser. Cela ne ferait disparaître ni la loi, ni les interprétations d’autres autorités de réglementation, ni la question du détenteur.
Ce que nous ignorons : les paliers et taux de rétention caviardés ; la méthodologie de l’annexe 3 ; le rapprochement complet des chiffres des deux sociétés ; la raison de l’incohérence interne du document de Coinbase ; le contenu de la règle définitive de l’OCC ; et la question de savoir si les parties invoqueront le §3.3.
—————
【7 · Prévisions vérifiables】
Prévision 1 : La règle définitive de l’OCC conservera un mécanisme visant le rendement indirect. Échéance : 31 janvier 2027. Si l’OCC a publié une règle définitive mettant en œuvre l’interdiction des intérêts, son texte couvrira toujours expressément les émetteurs qui versent indirectement des intérêts ou un rendement aux détenteurs par l’intermédiaire d’une société affiliée ou de certains tiers. Vérification : début février 2027.
Prévision 2 : Au 30 septembre 2027, au moins un des niveaux présentera un changement publiquement observable. Soit (A) Circle ou Coinbase déclare publiquement qu’en réponse à l’interdiction des intérêts prévue par la loi GENIUS ou à ses règles d’application, elle a substantiellement modifié le mécanisme de paiement de l’USDC ou invoqué le §3.3 ; soit (B) les conditions du programme américain de récompenses en USDC de détail de Coinbase entrent en vigueur et les récompenses ne sont plus accordées pour la seule détention d’un solde, mais exigent une activité identifiable de transaction ou de paiement. Le scénario B est un événement observable ; cela ne signifierait pas qu’un modèle fondé sur l’activité est légal. Si nous ne trouvons aucun événement répondant aux critères A ou B dans les canaux convenus à la date limite, cela montrera uniquement qu’aucun événement de ce type n’a été repéré. Cela ne prouvera pas qu’aucun changement privé n’a eu lieu et n’exclura pas d’autres changements publics qui ne répondent pas aux critères A ou B. Vérification : octobre 2027.
Les règles d’évaluation des deux prévisions (ce qui constitue une réussite, un échec ou un résultat invérifiable) ont été fixées le 18 octobre 2026, avant publication.
—————
Sources (documents primaires)
1. Accord de collaboration Circle–Coinbase (18 août 2023), pièce 10.1 du rapport 10-K 2025 de Circle — https://www.sec.gov/Archives/edgar/data/1876042/000187604226000062/coinbasecollaborationagree.htm
2. Rapport 10-K 2025 de Circle — https://www.sec.gov/Archives/edgar/data/1876042/000187604226000062/crcl-20251231.htm
3. Rapport 10-Q de Circle pour le T2 2026 — https://www.sec.gov/Archives/edgar/data/1876042/000187604226000248/crcl-20260630.htm
4. Transcription de la conférence téléphonique de Circle sur les résultats du T2 2026 (5 août 2026) — https://s206.q4cdn.com/265218871/files/doc_earnings/2026/q2/transcript/Q226-Earnings-Transcript.pdf
5. Rapport 10-Q de Coinbase pour le T2 2026 — https://www.sec.gov/Archives/edgar/data/1679788/000167978826000088/coin-20260630.htm
6. FAQ de Coinbase sur les récompenses en USDC (consultée le 18 octobre 2026) — https://help.coinbase.com/en/coinbase/coinbase-staking/rewards/usd-coin-rewards-faq
7. Loi GENIUS, Pub. L. 119-27 — https://www.govinfo.gov/content/pkg/PLAW-119publ27/html/PLAW-119publ27.htm
8. Projet de règle de l’OCC (25 février 2026) — https://www.occ.gov/news-issuances/news-releases/2026/nr-occ-2026-9a.pdf
9. Communiqué de l’OCC 2026-69 (19 août 2026) — https://www.occ.gov/news-issuances/news-releases/2026/nr-occ-2026-69.html
10. Note FEDS de la Réserve fédérale (17 décembre 2025) — https://www.federalreserve.gov/econres/notes/feds-notes/banks-in-the-age-of-stablecoins-implications-for-deposits-credit-and-financial-intermediation-20251217.html
11. Document de travail n° 1382 de la BRI — https://www.bis.org/publications/working-paper-1382-are-stablecoins-and-bank-deposits-substitutes
Articles et rapports cités : Lee Reiners, CLS Blue Sky Blog (11 décembre 2025) ; CRS Insight IN12553 (version du 20 août 2026) ; crypto.news et Blockhead (6–7 août 2026) ; article d’Eleanor Terrett sur les propos tenus le 15 octobre par le contrôleur Gould.
Ceci ne constitue pas un conseil en investissement ou juridique. Nous ne jugeons pas si une partie a enfreint la loi.
IKOL · Recherche assistée par l’IA et révisée par des humains. Nous indiquons ce qui est vérifié, rapporté et déduit — et publions nos corrections.