市场不会崩盘。它们会回归均值。
投资中最常见的说法之一是“在市场中待更长时间,而不是试图预测市场”。
老实说,我认为这是投资中最误导人的说法之一。它完全忽略了估值、市场周期以及你为资产支付的价格。无论是房地产、股票、贵金属还是大宗商品,它们都经历相同的过程。市场是前瞻性的。投资者会将未来几年的增长计入价格,在大型牛市期间,价格可能会远远超过其长期平均水平。最终,它们会变得过于昂贵。那么接下来会发生什么?
均值回归。
我多年来研究了多个资产类别市场的表现,我学到的一件事是,人们所谓的“崩盘”往往只是资产回归其长期平均水平的过程。
它可能根本就不应该达到那些极端价格。
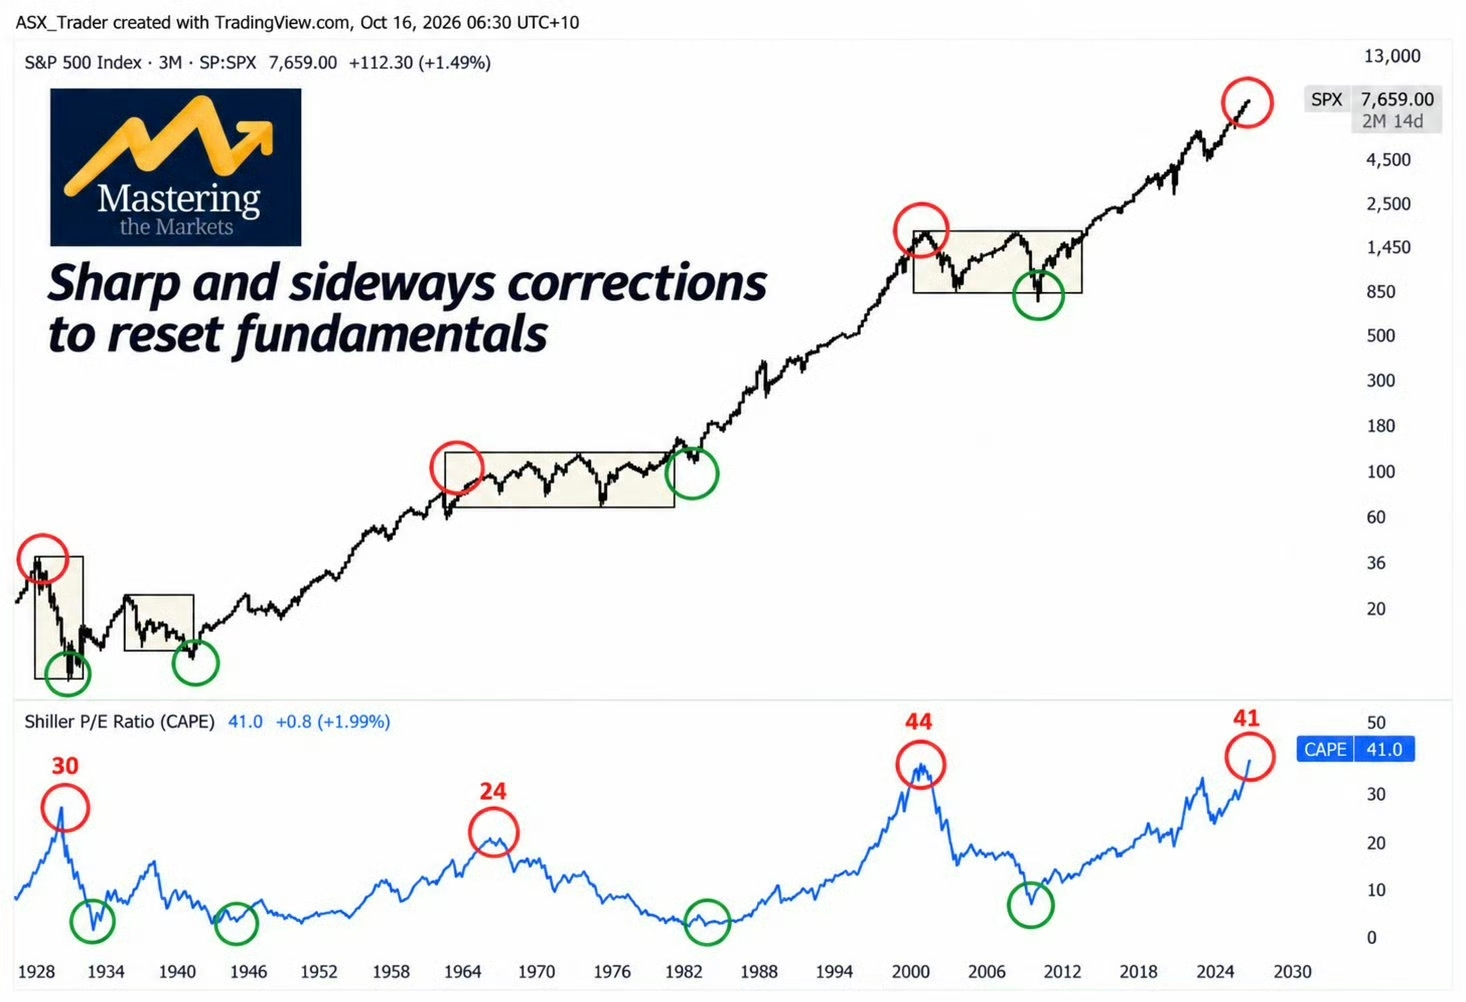
看看标普500指数的100年历史
这张图表讲述了一个令人难以置信的故事。
看看那些红圈。
1929年、1960年代末、2000年,以及现在。
这些是美国股市历史上价格极度昂贵的时期,紧随巨大的牛市之后。那些早期的极端情况之后发生了什么?多年的回报令人失望,尤其是考虑到通货膨胀因素。而人们常常忽略的一点是。市场并不总是需要大规模抛售来重置估值。它们可以急剧修正,或者花费10到15年的时间横盘整理,同时收益和基本面追赶上来。
无论哪种方式,估值最终都会重置。
现在看看绿圈
这些代表估值更具吸引力的时期。
想想1930年代初、1940年代、1980年代初以及全球金融危机。
在那些主要估值低点附近买入的投资者,通常会享受到更强劲的长期回报。
同一个市场。同样的公司。完全不同的起始估值。这就是为什么我相信你支付的价格至关重要。
我们到处都能看到这种情况
还记得2000年的纳斯达克吗?它从峰值下跌了近80%。人们称之为崩盘。我将其视为均值回归。科技估值已经完全脱离现实。看看白银最近飙升至120美元,然后回落至55美元。又一次,人们称之为崩盘。我的看法?它只是跑得太远、太快了。即使是全球金融危机期间的美国房地产,也遵循了类似的模式。许多市场的土地价值相对于历史规范变得极度拉伸,随后的修正有助于化解那些过剩。不同的资产。不同的周期。相同的基本行为。
那么今天呢?
看看图表上的席勒市盈率。我们目前大约在41倍。这在历史上是昂贵的。第二高。现在问问自己一件事。如果你今天有大量资金要投资,你是更愿意在股市历史上昂贵时买入,还是在历史上便宜时买入?这是我对澳大利亚房地产提出的相同问题。我们是在审视历史性的买入机会,还是在审视未来几年增长已经被计入价格的市场?
沃伦·巴菲特将他的大部分投资哲学建立在安全边际的概念之上。为什么我们不将同样的思维应用于整个资产类别呢?我不是说市场无法从昂贵估值继续上涨。当然可以。但资产越昂贵,你今天为未来增长支付的就越多,而出错的空间就越小。而且当周期最终转向时,你需要做好准备来抵御风暴。因为头条新闻所谓的崩盘,可能只是市场回归更合理的估值。
最大的风险不一定是市场修正。而是首先为资产支付过多价格。