


来自台积电的“进化”——台积电财报告诉市场,高性能计算收入大幅提高,半导体企业转型AI基础设施公司!
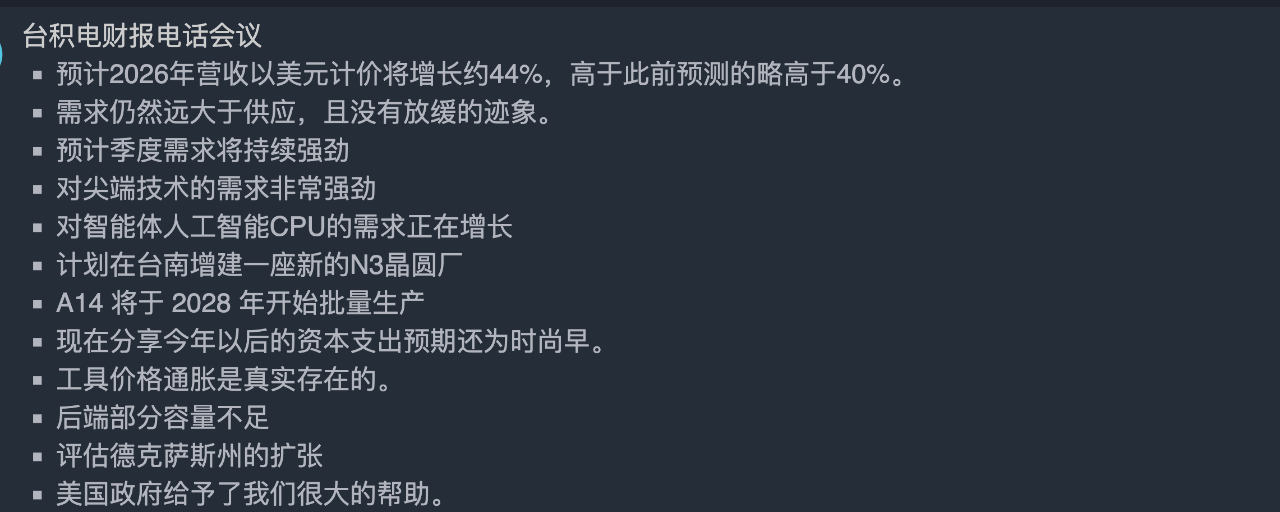
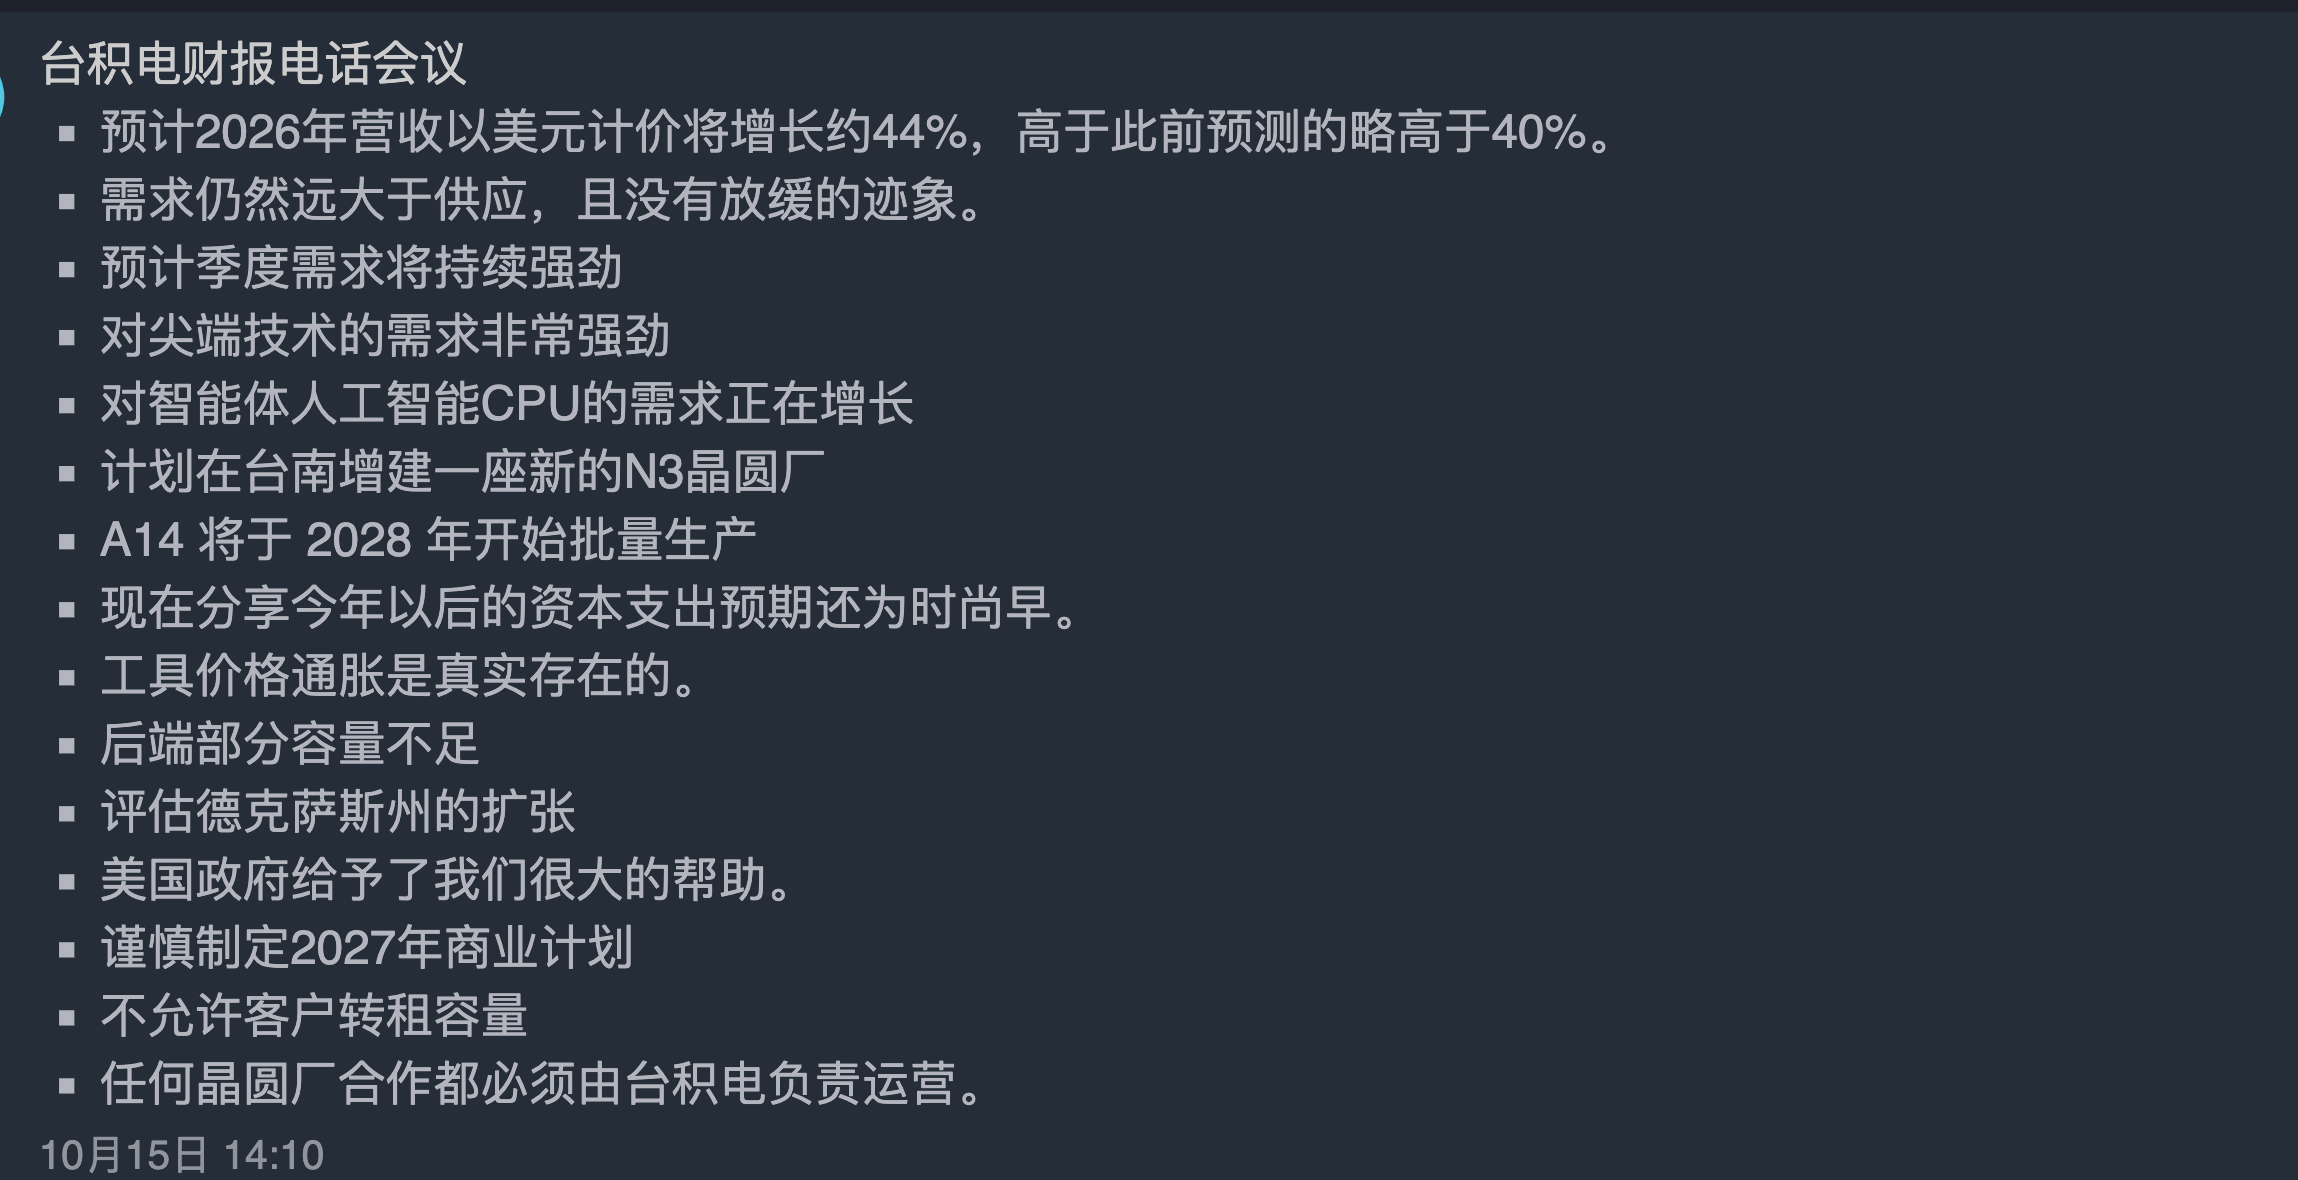
简单回顾一下台积电的财报吧,简单来说就是强,非常强,比此前预期的还要强!
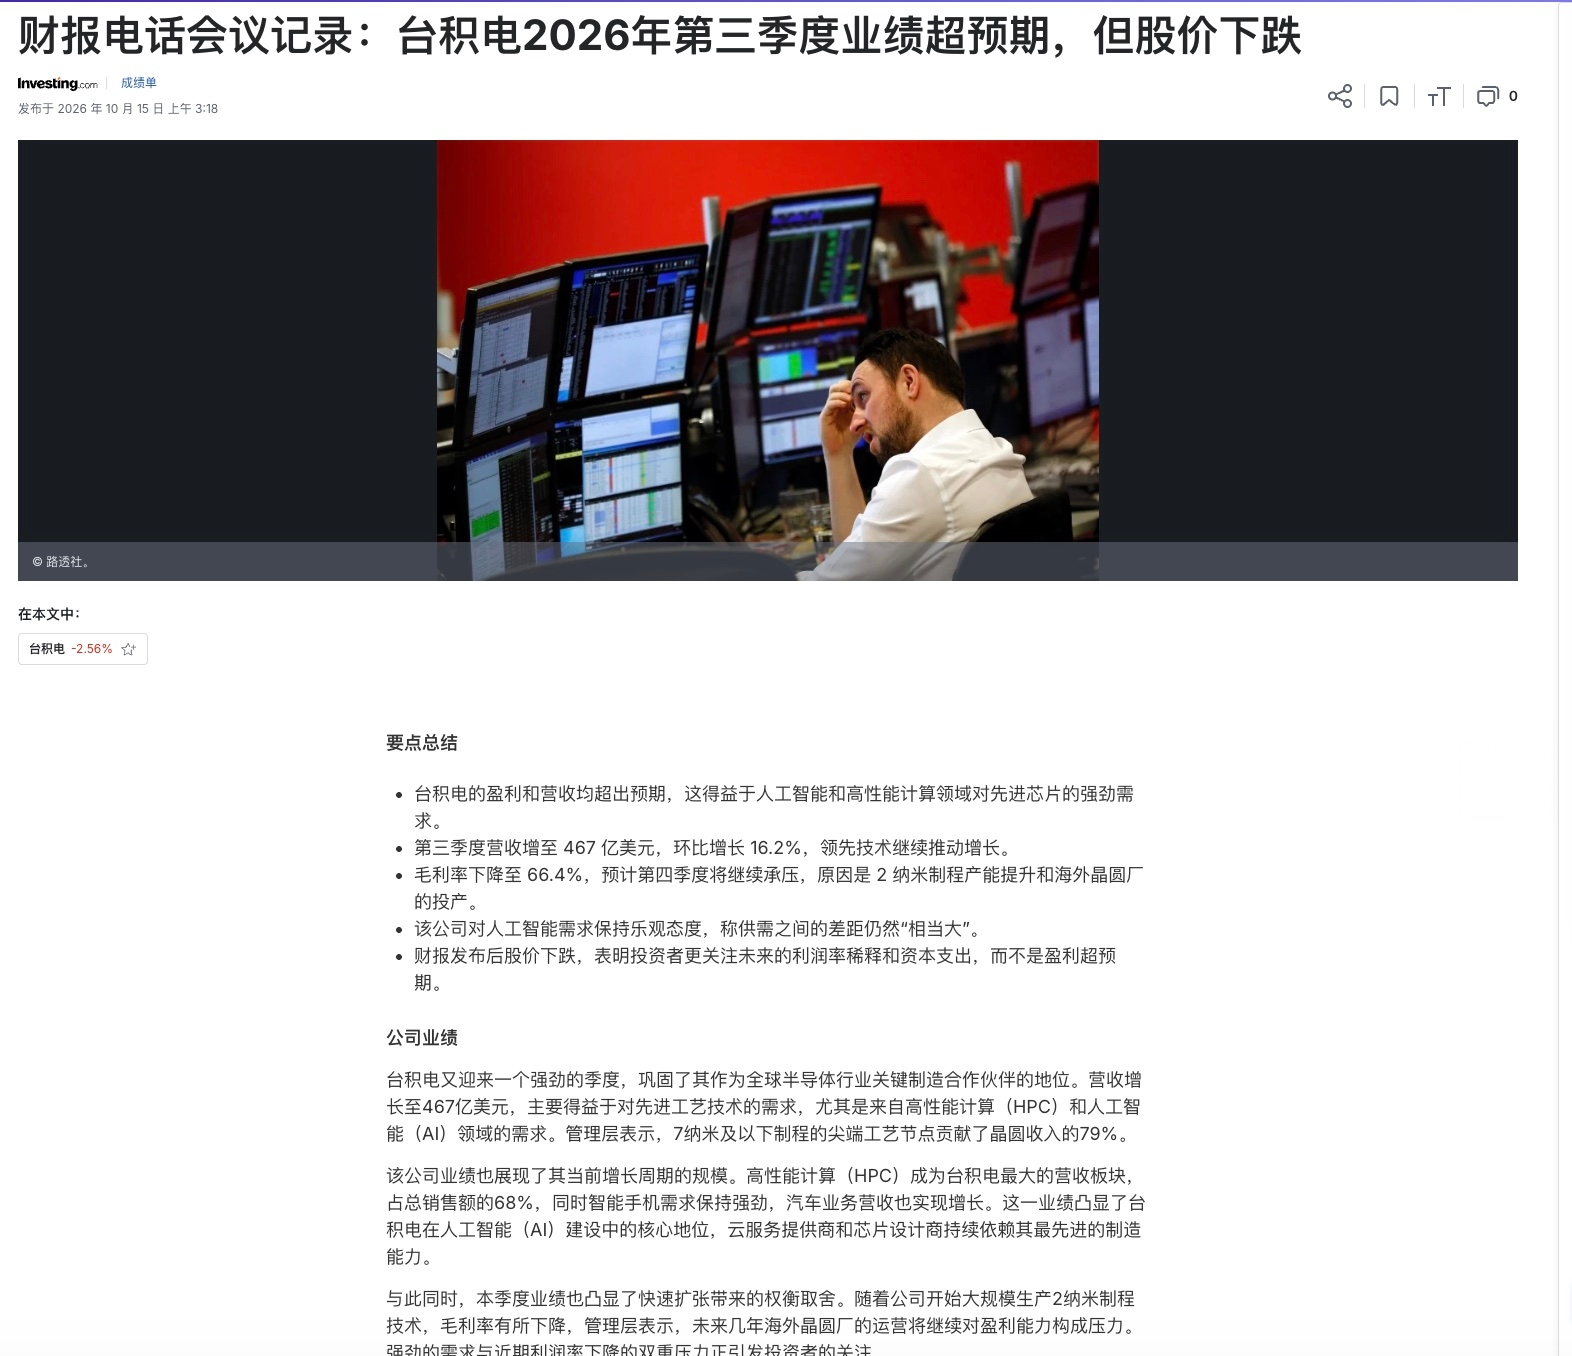
1,美元营收同比增长41%,净利润却高达69%,EPS4.6美元,这意味着当前AI周期并不是单靠砸资本开支换营收增长,而是产能利用率,产品升级组合,先进制程溢价来综合盈利
2,Q3平台收入,HPC(高性能计算)从去年的57%提升为68%,意味着台积电已经成为一个综合性的AI基础设置公司,并且在AI资本开支的上游占据重要的收费关口
3,晶圆收入,2NM收入快速增长至8%,7NM及以下收入快速占比至79%,核心收入重心逐渐转移到2NM系列,管理层指引2027年2NM产能将翻倍
4,将2026年全年美元收入营收增长预期再次提高44%,CEO表示先进制程需求依旧很大,AI供需缺口依旧存在,短期不用担心台积电的订单会减少
5,CEO表示,随着AI模型开源普及会降低AI的使用门槛,从而扩大最终需求。
当然,财报强并不代表股价一定强,今天的台积电印证了这一点!
其实台积电股价下跌有价格因素综合导致
1,宏观上不用多说,加息预期压制风险偏好+长端收益率处于高位抢夺风险流动性
2,财报基本面,财报强,但是资本开支继续扩大,毛利率被2NM芯片稀释,
本次电话会议中管理层表示2026年资本开支维持600-640亿,并且明确表示2026-2028年资本开支过于过去三年,毛利率从Q2的67.7%下降到Q3的66.4%,营业利润里从60.3%下降到58.7%,
直白点说,钱继续花,而且越花越多,营收整体增长,但是利润率被压低,这个因素下面对当前的宏观压力,就让市场开始对台积电的股价进行重新评估。
台积电的财报公布后本周的美股的重要财报也算是结束了,整体来看,银行板块提供稳定的资本供给,AI产业链两家关键企业台积电与阿斯麦虽然短期股价受挫,但是财报依旧较强,证明AI基本面依旧健康。
接下来逻辑就非常简单,既然宏观压力较大,美股的估值可能需要进行一次调整,基本面又没问题,那么估值回调结束后,宏观压力一减弱,趋势依旧会回归,趋势上依旧是乐观的!