

Cette vague de ventes dès l’ouverture est particulièrement nette : cela faisait longtemps qu’on n’avait pas vu une baisse aussi généralisée sur les marchés américains. En passant en revue les secteurs et en les classant selon l’ampleur de leur recul, on distingue une hiérarchie très claire : il ne s’agit pas d’une fuite des capitaux aléatoire.
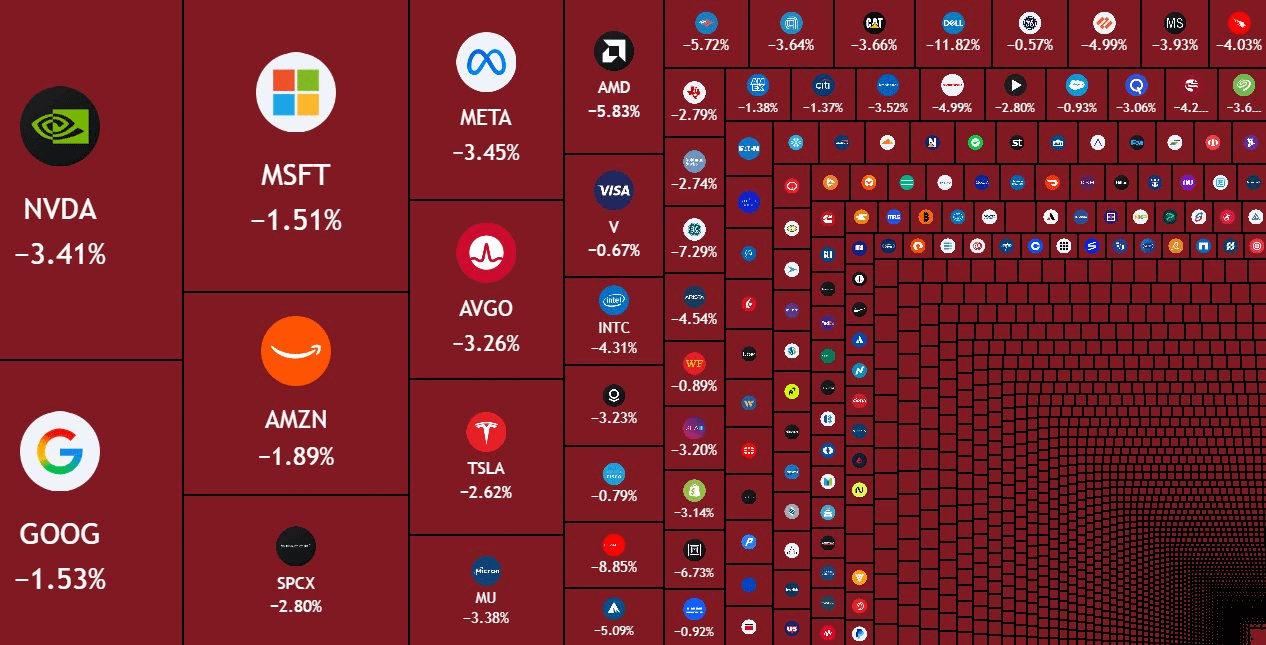
La chaîne de valeur de l’IA plonge : qui a le plus chuté ?
En classant les secteurs concernés par cette baisse, du recul le plus marqué au moins marqué, les priorités apparaissent clairement.
En tête figurent les sociétés de location de capacités de calcul : CoreWeave recule d’environ 16 % et Nebius d’environ 10 %, les deux plus fortes baisses de la séance. Viennent ensuite les intégrateurs de matériel d’IA : Dell perd environ 11 %, HPE environ 8 % et Oracle environ 9 %.
Le troisième groupe est celui des communications optiques : Lumentum a chuté de 9,2 % et Corning de 5 %. Le secteur du stockage arrive en quatrième position, avec SK Hynix en baisse d’environ 6 % et Micron d’environ 4 %. Les semi-conducteurs occupent la cinquième place : l’indice PHLX Semiconductor a reculé d’environ 4 %, Nvidia d’environ 3 % et TSMC d’environ 3,4 %.
Les géants du cloud sont le segment le plus résilient de l’ensemble de la chaîne de valeur de l’IA : Microsoft a reculé de 1,8 %, Google de 1,7 % et Amazon également de 1,7 %. Apple, qui participe à peine au récit autour de l’IA, a au contraire terminé en hausse de 0,5 %.
De la location de puissance de calcul aux intégrateurs, puis aux communications optiques, au stockage, aux puces et enfin aux géants du cloud : dans cette vague de baisse, les segments les plus durement touchés sont ceux qui dépendent davantage de financements extérieurs et dont les valorisations reposent sur le récit d’une forte croissance liée à l’IA. À l’inverse, les entreprises disposant d’abondantes ressources propres et s’appuyant sur des flux de trésorerie stables ont moins reculé, certaines terminant même en hausse malgré la tendance.
Un signal clé après la clôture : la thèse de rentabilité de l’IA vacille
Alors que le moral du marché était au plus bas après la clôture, Anthropic a publié ses principaux indicateurs opérationnels pour le troisième trimestre. Son chiffre d’affaires trimestriel a atteint 16,8 milliards de dollars, en hausse de 46 % par rapport au deuxième trimestre et vingt fois supérieur à celui de la même période l’an dernier. Ce chiffre se situe dans la fourchette de prévisions du marché, comprise entre 16 et 18,5 milliards de dollars, et n’est donc pas largement inférieur aux attentes.
Plus important encore que le chiffre d’affaires, son résultat opérationnel ajusté et ses flux de trésorerie sont tous deux passés dans le positif. Cela remet directement en cause l’idée pessimiste, largement répandue sur le marché, selon laquelle les grands modèles d’IA ne pourraient jamais cesser de brûler des liquidités, et redonne confiance dans les perspectives de rentabilité de l’ensemble du secteur de l’IA. Le marché est en train d’assimiler ces chiffres. À l’avenir, les investisseurs pourraient évaluer les entreprises du secteur de l’IA moins en fonction de la croissance de leur chiffre d’affaires que de leur capacité à concrétiser leurs bénéfices.
L’inflation américaine dépasse les attentes et relance les incertitudes sur le rythme des hausses de taux
Presque au même moment que la forte chute des marchés boursiers américains, les chiffres de l’IPC américain de septembre ont largement dépassé les attentes du marché. En données corrigées des variations saisonnières, l’IPC a progressé de 0,6 % sur un mois et de 3,7 % sur un an ; l’IPC sous-jacent a augmenté de 0,3 % sur un mois et de 2,6 % sur un an. Ces deux indicateurs ont rebondi par rapport au mois précédent et dépassé le consensus du marché.
Les sources de ce regain d’inflation sont multiples : l’énergie, les biens hors énergie et les loyers ont tous contribué à la hausse. Les cours internationaux du pétrole se maintiennent à plus de 100 dollars le baril, entraînant une hausse de 5,2 % sur un mois, en données corrigées des variations saisonnières, de la composante énergétique en septembre. Le prix de l’essence a augmenté de 9,1 %, contribuant à plus de la moitié de la hausse globale de l’IPC, tandis que celui du fioul a bondi de 15,3 % sur un mois. À cela s’ajoutent les tensions géopolitiques persistantes au Moyen-Orient : les pressions inflationnistes à court terme sur l’énergie seront difficiles à atténuer rapidement.
L’inflation des biens hors énergie et alimentation repart à la hausse. D’une part, la rentrée scolaire a fait grimper les prix des jouets et des vêtements, tandis que la demande de voitures d’occasion a augmenté dans un contexte de prix élevés du pétrole, poussant les prix à la hausse. D’autre part, les pressions sur les prix liées à l’essor de la construction de centres de données persistent : les prix des logiciels et accessoires informatiques ont progressé de 28,4 % sur un an, et ceux des ordinateurs, périphériques et assistants domotiques de 9,7 %. Ces deux hausses annuelles sont les plus fortes jamais enregistrées. La demande de matériel liée à l’IA continue de soutenir l’inflation.
La persistance de l’inflation des loyers s’accentue également. En septembre, la composante logement a progressé de 0,4 % sur un mois, avec une hausse de 0,3 % du loyer imputé aux propriétaires et de 0,2 % des loyers des résidences principales. Or, les loyers pèsent lourd dans le panier de l’IPC et ralentissent directement le retour de l’inflation sous-jacente vers l’objectif de 2 %. Toutefois, les taux des prêts immobiliers américains ont récemment continué de grimper et le marché immobilier reste globalement morose, ce qui limite les chances d’une forte hausse persistante des loyers.
L’inflation des services sous-jacents hors loyers reste relativement modérée. En septembre, les prix de cette composante ont augmenté de 0,4 % sur un mois, contre 0,5 % le mois précédent. Les prix des services de téléphonie mobile, qui avaient fortement augmenté auparavant, sont restés stables sur un mois ce mois-ci. Cela indique que leur hausse était ponctuelle et ne devrait pas alimenter durablement l’inflation. Les prix des services de transport ont progressé de 0,6 % sur un mois et ceux des billets d’avion de 1,2 %, ce qui reflète directement la répercussion de la hausse du pétrole sur le secteur des transports.
Après la publication des chiffres de l’IPC, le dollar s’est rapidement renforcé, tandis que les actions américaines et l’or ont nettement reculé. Le marché s’attendait largement à ce que la Fed ralentisse sensiblement le rythme de ses futures hausses de taux. Ces chiffres de l’inflation, supérieurs aux prévisions, ont directement poussé les investisseurs à réévaluer la possibilité d’une hausse des taux en octobre.
Au vu des données économiques actuelles et des déclarations des responsables de la Fed, le rebond de l’inflation renforce certes la nécessité de poursuivre les hausses de taux. Cependant, la remontée récente des rendements des bons du Trésor américain à long terme et le renforcement du dollar ont déjà resserré les conditions financières dans une certaine mesure. Des secteurs sensibles aux taux, comme l’immobilier, sont déjà nettement pénalisés, et le marché subit donc déjà une partie des effets du resserrement monétaire. À la lumière des déclarations publiques de plusieurs gouverneurs de la Fed, celle-ci devrait probablement laisser ses taux inchangés en octobre ; la prochaine fenêtre de hausse pourrait plutôt se situer en décembre. Mais un ralentissement du rythme des hausses ne signifie absolument pas un assouplissement de la politique monétaire. La Fed devrait maintenir une orientation restrictive au cours de l’année à venir. Les baisses de taux espérées par le marché sont peu susceptibles de se concrétiser à court terme, et les taux élevés devraient rester la norme pendant encore longtemps.
Dans sa dernière note de recherche, CITIC Securities souligne également que l’IPC américain de septembre a dépassé les attentes et que le ralentissement de l’inflation reste très loin de l’objectif de la politique monétaire. La société maintient elle aussi ses prévisions : pas de hausse des taux de la Fed en octobre, puis une hausse de 25 points de base en décembre. Tant que les cours du pétrole resteront élevés, l’inflation devrait persister et la liquidité en dollars devrait rester relativement tendue. La marge de baisse des rendements des bons du Trésor américain est très limitée, et les perspectives de l’or restent fragiles.
Plusieurs évolutions de niche se concrétisent simultanément, annonçant un changement de cap dans la réglementation du secteur crypto
Au-delà des marchés boursiers américains et des données macroéconomiques, plusieurs annonces majeures dans le secteur des crypto-actifs cette semaine remettent discrètement en question les perspectives à long terme du secteur.
Le cadre réglementaire européen MiCA franchit une étape majeure. L’Autorité bancaire européenne (ABE) a reconnu l’USDC, émis par Circle, comme le premier jeton de monnaie électronique d’importance au sens des règles MiCA. À ce jour, 45 jetons de monnaie électronique ont été déclarés dans l’Union européenne. À compter du 12 novembre 2026, la supervision prudentielle des réserves et de la liquidité de l’USDC sera officiellement transférée du régulateur français à l’ABE. L’ABE a également signé un protocole de coopération avec le Département des services financiers de l’État de New York, ce qui devrait considérablement renforcer la coordination de la surveillance transfrontalière des stablecoins.
La Maison-Blanche étudie une nouvelle approche visant à acquérir des bitcoins en utilisant les flux de fonds fédéraux existants, afin d’accroître les réserves stratégiques de bitcoins des États-Unis. Un achat direct de bitcoins sur le marché public nécessiterait l’autorisation du Congrès. Le dispositif envisagé, qui s’inscrit dans le prolongement du décret présidentiel pris précédemment par Trump, ne requiert pas de dépenses supplémentaires pour les contribuables et vise à recevoir ou à convertir une partie des fonds fédéraux en bitcoins.
L’OCC américaine a également publié un rapport d’enquête majeur sur la « débanquisation ». Après avoir enquêté auprès de neuf grandes banques, l’agence a confirmé que certaines avaient auparavant restreint l’accès aux services financiers de secteurs tels que les actifs numériques, le pétrole et le gaz ou le tabac, pour des raisons non commerciales. Les restrictions imposées aux émetteurs d’actifs numériques et aux plateformes d’échange étaient le plus souvent justifiées publiquement par des risques de criminalité financière. Ce rapport a été établi conformément au décret présidentiel de Trump de 2025. Aucun cas précis de restriction visant des activités liées aux actifs numériques n’a encore été rendu public. Les autorités de régulation évalueront et ajusteront ensuite le cadre concerné afin de lever progressivement les obstacles à l’accès du secteur crypto aux services bancaires.
Pour finir, un petit détail du côté de la consommation : selon les retours de distributeurs, grossistes et détaillants de Henan, du Shandong, du Guangdong, de l’Anhui et d’autres régions, les stocks dans les circuits de distribution des boissons alcoolisées continuent globalement de diminuer. Chez certains professionnels interrogés, les stocks ont baissé de 10 à 20 % sur un an. Les produits phares des grandes marques se vendent nettement plus vite, et les stocks de nombreux points de vente sont désormais revenus à un niveau sain, correspondant à un ou deux mois de ventes.
Tous les articles publiés sur ce compte ont pour seul objectif de transmettre des informations du secteur et ne constituent pas des conseils en investissement.$BTC $BNB