

Le caractère trompeur de l’indice
L’indice de la saison des altcoins (proportion des 100 premières altcoins par capitalisation qui surperforment le Bitcoin) est monté à 66, un plus haut depuis un an. Mais le seuil habituellement retenu pour confirmer une saison des altcoins est de 75 % : il reste encore du chemin à parcourir.
Plus frappant encore : sur les 26 catégories narratives, 20 sont en baisse. À l’inverse de 2021, où la DeFi, les NFT et les MEME avaient connu une envolée simultanée dans plusieurs secteurs, cette fois, seuls des actifs d’infrastructure comme les bridges inter-chaînes et la disponibilité des données sont en hausse. Les thèmes destinés aux utilisateurs, comme le social, les Meme et l’écosystème Solana, sont globalement en baisse.
Les capitaux se sont dirigés vers NEAR et ICP
Les ETF Ethereum ont enregistré des sorties de capitaux pendant neuf séances consécutives. Rien que le 6 octobre, les retraits ont atteint 75,1 millions de dollars. Les capitaux ont bel et bien quitté l’écosystème Ethereum, mais les deux principaux bénéficiaires sont de nature très différente :
NEAR : soutenu par un ETF. L’ETF NRR de Bitwise a attiré environ 58 millions de dollars fin septembre, mais cela ne représente que 0,55 % de l’offre en circulation, et les entrées ont rapidement ralenti : elles sont passées de 35,5 millions à 3 millions de dollars en une journée. Le réseau ne génère que 20 millions de dollars de revenus annuels, alors que sa capitalisation avoisine les 7 milliards ; le protocole Intents a traité 31 milliards de dollars de transactions, pour seulement 2 millions de dollars de frais. La hausse du prix repose sur le récit de rareté suscité par l’ETF et sur l’effet de levier des produits dérivés.
ICP : sa hausse de 18,47 % sur 30 jours repose sur le récit autour de l’IA lié au module Cyclotron et sur une politique déflationniste ayant ramené le taux d’inflation sous les 3 %. La TVL ne s’élève qu’à 16 à 69 millions de dollars, le réseau compte 357 développeurs actifs par semaine et la liquidité est concentrée sur de petites plateformes d’échange. Il s’agit essentiellement de spéculation de particuliers et d’une rotation à court terme.
C’est la preuve la plus convaincante
La profondeur du carnet d’ordres dans une fourchette de prix de 1 % pour le Bitcoin atteint 11,7 millions de dollars, soit une hausse de 75 % par rapport au jour du krach.
La profondeur dans une fourchette de 0,5 % pour l’Ethereum a doublé, atteignant 4,2 millions de dollars.
La profondeur en dollars des altcoins a diminué d’environ un tiers depuis début 2025, et le volume hebdomadaire des échanges au comptant reste inférieur d’environ deux tiers à celui de la semaine du krach.
La profondeur du BTC et de l’ETH dépasse désormais celle du jour du krach ainsi que celle du début de 2025 et de 2026 : les teneurs de marché renforcent réellement leurs positions sur les principales cryptomonnaies. En revanche, la hausse des altcoins se produit dans des pools de plus en plus peu profonds.
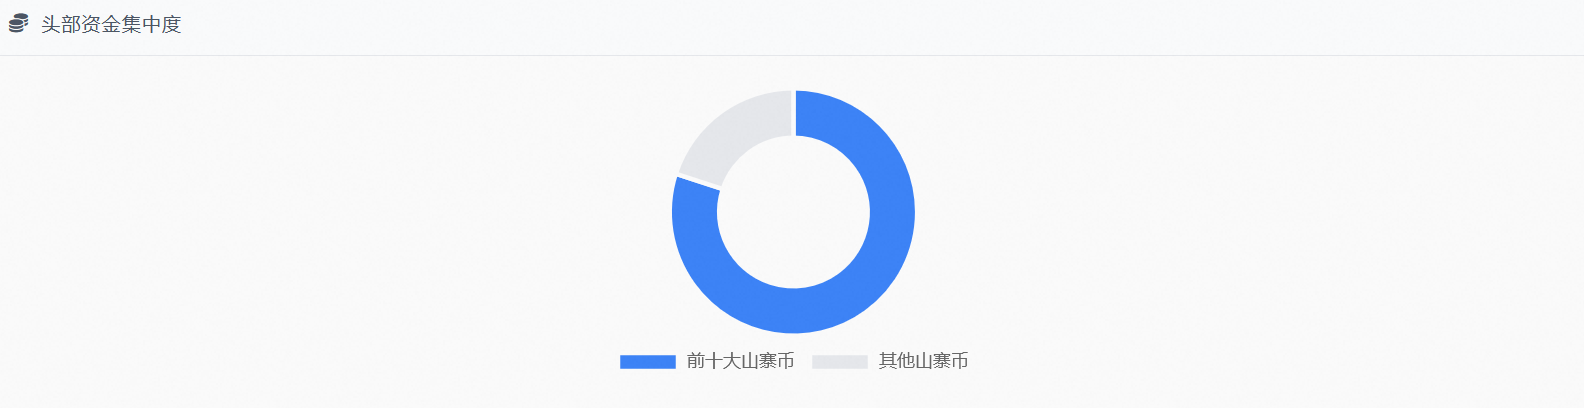
Les dix principaux altcoins ont capté plus de 80 % des capitaux. Le nombre d’altcoins dont la capitalisation dépasse 1 milliard de dollars est passé d’environ 105 au pic de 2021 à quelque 58. La rotation ne profite qu’à quelques projets de premier plan ; le reste du marché s’est tari.
Un jeu à somme nulle structurel
Aucune des trois conditions n’est remplie : l’indice n’a pas franchi les 75 %, la dominance du BTC reste supérieure à 58 % et les capitaux ne se sont pas diffusés vers les petites et moyennes capitalisations. Dans le même temps, le fossé de liquidité, le décalage entre valorisations et fondamentaux, ainsi que l’encombrement des marchés dérivés sont tous bien présents.
C’est cela, un « jeu à somme nulle structurel » : un jeu de rotation dominé par les principaux projets hors Ethereum, porté par les récits et les instruments ETF, et dépourvu de nouveaux capitaux.
Comment réagir ?
Surveillez deux indicateurs clés : l’Altcoin Season Index peut-il se maintenir au-dessus de 75 %, et la dominance du BTC peut-elle se stabiliser sous les 58 % ? D’ici là, considérez toute hausse comme un rebond.
Distinguez les sources de valeur : les actifs adossés à des ETF et à des revenus réels ne baissent pas autant lors des corrections que ceux qui reposent uniquement sur un récit et la déflation.$ICP $NEAR
