

Есть простой расчёт, который показывает, от чего ваш личный ответ зависит.
Самое главное - нужно посчитать ваши расходы на жизнь.
Формула, которую можно посчитать на салфетке
Нужный капитал равен годовым расходам, делённым на ставку. Остальное арифметика.
Считаем год жизни. Месячные траты × 12: жильё, еда, транспорт, семья, отдых.
Выбираем ставку. Это доля капитала, которую вы готовы снимать за год. Если вы живёте на рост, ставка равна доходности, которую вы ожидаете.
Делим. Получаем капитал в долларах. Делим его на цену BTC и получаем число монет.
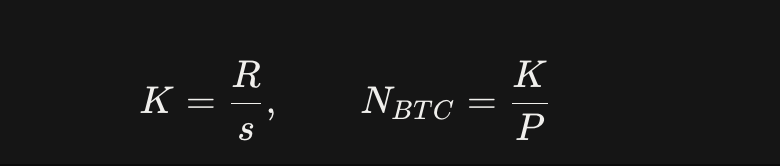
Пример. Расходы $5 000 в месяц дают $60 000 в год. При ставке 10% нужно $60 000 ÷ 0,10 = $600 000. При цене BTC $83 000 это около 7,2 BTC
Ставка здесь главный рычаг. Мы возьмём два ориентира:
25%. Оптимистичный сценарий: BTC растёт на четверть каждый год. Именно так считают в популярных версиях этого расчёта.
10%. Примерно долгосрочная доходность американских акций (номинальная, с дивидендами).
Три жизни: $2 000, $5 000 и $10 000 в месяц
Одна и та же жизнь стоит от 1,2 до 36 BTC. Разницу создаёт не сумма расходов, а одно допущение: ставка.
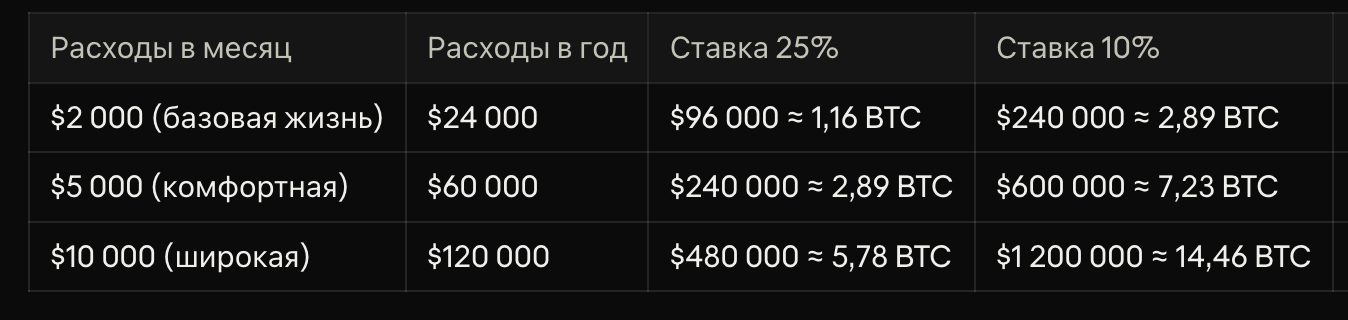
Цена BTC в расчёте: около $83 000 на 12 октября 2026 года. Курс меняется каждый день, поэтому пересчитайте под себя по формуле выше.
Обратите внимание: жизнь за $5 000 при ставке 25% требует столько же, сколько жизнь за $2 000 при ставке 10%, то есть $240 000. Допущение о доходности весит столько же, сколько весь ваш образ жизни.
Проверка столбца 25%. В популярных версиях этого расчёта для него берут «среднюю доходность BTC за последние 5 лет». Сегодня такая цифра не сходится. В октябре 2021 года BTC в среднем закрывался около $58 000, сейчас он стоит около $83 000. Это примерно 7,5% в год: именно такой постоянный темп довёл бы цену от первой цифры до второй за пять лет.
При ставке 7,5% картина получается такая:
$2 000 в месяц: около 3,9 BTC.
$5 000 в месяц: около 9,6 BTC.
$10 000 в месяц: около 19,3 BTC.
Где красивая формула ломается
Формула считает среднее, а жить приходится по конкретным годам. Отсюда четыре проблемы.
1. Среднее обманывает. Пусть BTC в первый год вырос на 100%, а во второй упал на 50%. Среднее выходит +25% в год. Но $100 превратились в $200, а потом обратно в $100: итоговый рост равен нулю.
Это не только теория. 6 октября 2025 года BTC поднялся выше $126 000, а 6 февраля 2026 года опускался примерно до $60 000. Это минус 52% за четыре месяца . Сейчас цена примерно на треть ниже рекорда.
2. Порядок лет важнее среднего. Возьмём капитал $240 000 и расходы $60 000 в год, то есть ровно 25% (как в оригинальной модели). Два года: −50% и +100%, среднее те же +25%. Расходы снимаем в конце каждого года.
Сначала падение: $240 000 → $120 000 − $60 000 = $60 000 → $120 000 − $60 000 = $60 000.
Сначала рост: $240 000 → $480 000 − $60 000 = $420 000 → $210 000 − $60 000 = $150 000.
Два одинаковых года в разном порядке, и итог отличается в 2,5 раза. Ни в одном случае капитал не остался на месте.
3. Расходы растут. При инфляции 3% в год жизнь за $5 000 через 25 лет будет стоить около $10 500 в месяц. Сумма, которая сегодня кажется «пожизненной», с годами перестаёт покрывать ту же жизнь.
4. Налоги и комиссии. Во многих странах продажа BTC считается налогооблагаемой операцией, и каждая продажа стоит комиссий. В расчёте их нет, а значит, реальный капитал нужен больше.
Что из этого следует
Ставка 25% годится как мечта, ставка 4% как план, и между ними разница в 6,25 раза.
Формула не отвечает, сколько BTC вам нужно. Она показывает, как сильно ответ зависит от того, во что вы верите про будущую доходность.
Зато одна цифра в ней целиком ваша: расходы. Каждые $1 000 в месяц, то есть $12 000 в год, требуют $48 000 капитала при ставке 25% и $300 000 при ставке 4%. Сократить траты на $1 000 дешевле, чем искать доходность, которой может не случиться.
Сколько вы тратите в месяц?
Дисклеймер
Важно: информация носит исключительно информационный характер и не является финансовой рекомендацией или призывом к покупке. Материал подготовлен в образовательных целях и не учитывает ваши цели, финансовое положение, налоговый статус и отношение к риску. Все расчёты построены на условных допущениях (ставка изъятия, доходность, инфляция, цена BTC на 12 октября 2026 года) и не являются прогнозом или обещанием результата. Прошлая доходность не гарантирует будущей. Криптовалюты крайне волатильны: цена может резко упасть, а вложенные средства могут быть потеряны полностью. Модель не учитывает налоги, комиссии, риски хранения, потерю доступа к ключам, действия эмитентов и регуляторов, а также изменения законодательства, которое зависит от вашей юрисдикции. Автор не является лицензированным финансовым, налоговым или юридическим консультантом. Перед любыми решениями проведите собственное исследование и при необходимости обратитесь к квалифицированному специалисту.